戸建てマンション住宅ローンご購入ご売却税金
2024/12/22
マンションは売るか貸すか?転勤・住み替えの判断基準と自己資金なしで進める方法
「転勤が決まったけれど、マンションは売るべきか、貸すべきか」「住み替えたいが、今の家を先に売るのか、新居を先に買うのか」「自己資金がなくても住み替えられるのか」。住まいを動かすときには、こうした判断が一度に押し寄せます。
結論から申し上げます。マンションを売るか貸すかは、「再び住む予定があるか」「住宅ローンが残っているか」「3,000万円の特別控除の期限(住まなくなった日から3年を経過する日の属する年の12月31日)」の3点で大枠が決まります。 住宅ローンの返済中に貸せるのは、転勤期間中の一時的な賃貸など、金融機関が認めた場合に限られます。住み替えの順番は、住宅ローンが残っていても売却代金や手元資金で完済できるなら、先に売って手元に残る金額を確定させる「売り先行」のほうが資金計画は確実です。自己資金(頭金)がなくても住み替えられる場合はありますが、仲介手数料などの諸費用には現金が要ります。
本記事では、都心8区の売買と賃貸の別々の統計(中古マンションの成約価格、賃貸マンションの成約賃料)をもとに8,800万円のマンションを想定し、売った場合と貸した場合の手取りを比べます。あわせて、金融機関と国税庁の公表情報で「返済中に貸せるか」「いつまでに売れば特例を使えるか」を確かめます。
【この記事でわかること】
- 売るか貸すかを決める5つの基準と、都心8,800万円のマンションで比べた手取りの違い
- 住宅ローン返済中に貸せるか(金融機関の公式の扱い)と、貸した後に売るときの税金の注意点
- 転勤のときの判断と、定期借家契約・住宅ローン控除の届出
- 売り先行と買い先行の違いと、仮住まいの費用・二重負担の比べ方
- 自己資金なしで住み替える方法(住み替えローン・返済据置など)と、現金が要る費用
【気になるところからお読みください】
- 売るか貸すかを決める:5つの基準 / 手取りの比較(都心8,800万円で試算) / 4つの判断シナリオ / よくある質問
- ローンと税を確かめる:返済中に貸せるか・貸した後の税金
- 転勤のとき:転勤のときは売るか貸すか
- 住み替えの順番とお金:売り先行と買い先行 / 自己資金なしで住み替える方法 / 売却と賃貸募集の同時進行
マンションは売るか貸すか——決める前に確かめる5つの基準
マンションを売るか貸すかは、損得の計算だけでは決まりません。再び住む予定、住宅ローンの扱い、住み替えの資金、手取りの比較、税金の期限の5つを順に確かめると、取れる選択肢が絞られます。この章では、5つの基準と、売る・貸すのメリット・デメリットを整理します。
売るか貸すかを決める5つのステップ
- 再び住む予定があるか:転勤から戻る予定がある、将来家族が住むなど、住み直す可能性があれば「貸す」「空けておく」が候補に残ります。戻る予定がなければ「売る」が基本です
- 住宅ローンが残っているか、金融機関はどう扱うか:返済中の住宅ローンは、本人(商品によっては親族)が住むことが前提です。貸すなら、まず金融機関の扱いを確かめます(返済中に貸せるか)
- 住み替えにまとまった資金が要るか:新居の購入に売却代金を充てる、旧居のローンを完済しないと新居のローンが組めない、といった場合は売るのが先になります(自己資金なしで住み替える方法)
- 同じ物件で、売った場合の手取りと貸した場合の収支を比べる:売却価格から費用を引いた手取りと、家賃から経費を引いた収支を、同じ物件の数字で並べます(手取りの比較)
- 3,000万円控除の期限を確かめる:自宅を売ったときの3,000万円の特別控除は、住まなくなった日から3年を経過する日の属する年の12月31日までに売る場合に使えます。貸すかどうか迷っている間も期限は進みます(期限の考え方)。売るタイミングの考え方はマンションの売り時の記事で解説しています
【比較表①】売る・貸すの違い
| 項目 | 売る | 貸す |
|---|---|---|
| 手取り | 売却代金がまとまって入る(費用・税金・ローン残債を差し引いた額) | 家賃から管理費・修繕積立金・税金・管理委託料などを差し引いた額が毎月入る(ローンが残っていれば返済はここから。空室の月も管理費などはかかる) |
| 税金 | 売却益が出れば譲渡所得税・住民税。自宅なら3,000万円控除などの特例がある | 家賃収入から必要経費を引いた額が不動産所得になる。将来売るときは、貸した期間の減価償却費相当額が取得費から差し引かれる |
| 住宅ローン | 売却代金などで完済して抵当権を抹消する | 返済中はローンの契約上、原則として貸せない。金融機関の承諾や賃貸用ローンへの借り換えが必要 |
| 手間とリスク | 売れるまでの期間と価格は読み切れない。売った後の管理は不要 | 空室・賃料の下落・修繕・入居者対応。管理会社に任せれば委託料がかかる |
| 将来の選択肢 | 手放すので住み直せない | 資産として残る。ただし入居者がいる間は自分で住めない |
売るメリット・デメリット
売る最大のメリットは、まとまった現金が手に入ることです。住宅ローンを完済して残りを住み替えに回せ、管理費・修繕積立金・固定資産税といった保有コストや管理の手間もなくなります。都心の中古マンションは価格水準が高く、国土交通省「不動産情報ライブラリ」の成約価格情報を当社が集計すると、対応8区の中央値は9,000万円です(2024年第4四半期〜2025年第3四半期・1LDK以上の居住用)。
デメリットは、希望の価格で売れるとは限らないことと、売れるまでの期間が読み切れないことです。首都圏の中古マンションは、レインズへの登録から成約まで平均82.5日(2025年)かかり、さらに決済・引渡しまで1〜2か月を見込みます(当社の実務上の目安)。一度売ると買い戻すのは難しく、売却益が出れば税金もかかります(自宅なら3,000万円控除などの特例で、かからないこともあります)。特例を使わない場合の税率は、売った年の1月1日時点の所有期間が5年を超えれば20.315%、5年以下なら39.63%です(所得税・復興特別所得税・住民税の合計)。計算の流れはマンション売却の税金の記事で解説しています。
貸すメリット・デメリット
貸すメリットは、入居者がいる限り家賃収入が入り、マンションを資産として持ち続けられることです。将来住み直す、時期を見て売る、という選択肢も残ります。家賃の収支は不動産所得になり、固定資産税・損害保険料・減価償却費・修繕費などを必要経費にできます。
デメリットは、空室の間は収入が止まり、築年数とともに賃料の見直しが必要になることがある点です。退去時のクリーニングや設備の故障など、修繕と管理の手間もかかります(管理会社に任せれば委託料がかかります)。住宅ローンの返済中はローンの契約上、原則として貸せないこと、貸している間も3,000万円控除の期限が進むことも、売る場合にはない注意点です。
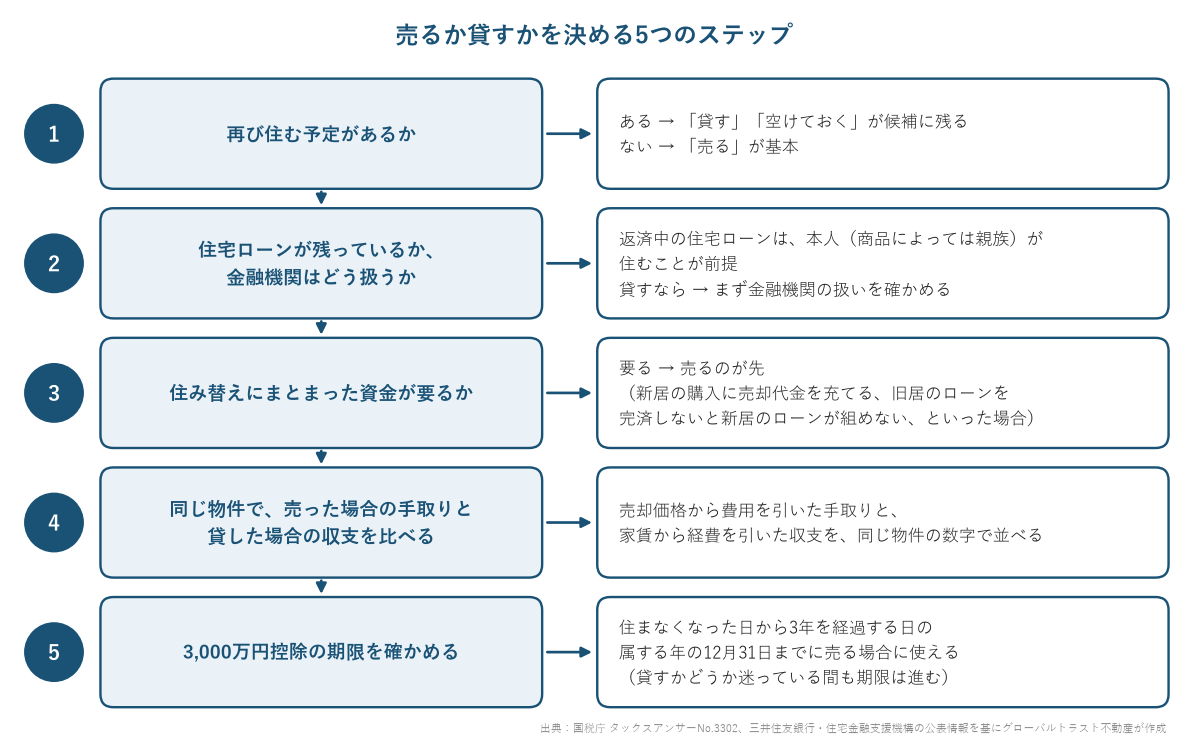
図1:売るか貸すかを決める5つのステップ
同じマンションを売るか貸すかで、手取りはいくら違う?【都心8,800万円で試算】
売るか貸すかの損得は、同じ物件の数字で比べないと判断できません。この章では、8,800万円のマンション(対応8区の中央値9,000万円に近い価格)を想定し、売った場合の手取りと、貸した場合の年間の収支を当社が試算します。
前提:物件価格8,800万円と、レインズの成約賃料
物件価格は、住み替え時のダブルローンの記事の試算と比べやすいよう、同じ8,800万円を置きます。国土交通省「不動産情報ライブラリ」の成約価格情報を当社が集計すると、対応8区の中古マンション(2024年第4四半期〜2025年第3四半期、1LDK以上・居住用、6,746件)の中央値は9,000万円で、8,800万円はこれに近い価格です。
賃料は、東日本レインズ(公益財団法人東日本不動産流通機構)が成約状況を区別にまとめた「首都圏賃貸居住用物件の取引動向(2026年7〜9月)」のマンションの値を使います。
| 区 | 成約件数 | 賃料 | 建物面積 | ㎡単価 |
|---|---|---|---|---|
| 港区 | 639件 | 26.8万円 | 42.62㎡ | 6,294円 |
| 渋谷区 | 719件 | 18.6万円 | 35.28㎡ | 5,279円 |
| 千代田区 | 199件 | 17.9万円 | 34.00㎡ | 5,250円 |
| 中央区 | 547件 | 18.0万円 | 35.64㎡ | 5,062円 |
| 品川区 | 1,042件 | 12.9万円 | 28.44㎡ | 4,538円 |
| 目黒区 | 720件 | 15.9万円 | 35.46㎡ | 4,486円 |
| 世田谷区 | 1,505件 | 13.6万円 | 35.88㎡ | 3,779円 |
| 杉並区 | 881件 | 12.0万円 | 32.94㎡ | 3,644円 |
| 東京23区 | 16,858件 | 13.6万円 | 34.09㎡ | 3,979円 |
売った場合の手取り(仲介手数料を引いた額)【比較表②】
売るときの費用のうち、大きな割合を占めるのが仲介手数料です。法定上限は、売買価格が400万円を超える場合「(売買価格×3%+6万円)×1.1」で、8,800万円なら297万円です。グローバルトラスト不動産の「ゼロチュー売却」では、当社が買主を見つけた場合(自社成約)は0円、他の不動産会社が買主を見つけた場合は(売却価格×1.5%+6万円)×消費税で、法定上限と比べると相場の約半額です。
| 8,800万円で売った場合 | 仲介手数料(税込) | 手数料を引いた額 |
|---|---|---|
| 法定上限 | 297万円 | 8,503万円 |
| ゼロチュー売却・自社成約 | 0円 | 8,800万円 |
| ゼロチュー売却・他社経由((売却価格×1.5%+6万円)×消費税) | 151万8,000円 | 8,648万2,000円 |
貸した場合の収支——表面利回り・実質利回りとは
表面利回りとは、年間の家賃収入を物件価格で割った割合です。実質利回りとは、年間の家賃収入から管理費・修繕積立金・税金などの年間支出を差し引き、物件価格で割った割合で、「(年間家賃収入-年間支出)÷物件価格×100」で計算します。投資用に買うときは、分母に購入時の諸費用を含めることもあります。本記事では売った場合と比べるため、どちらも物件価格に「今売れる価格」を置きます。
同じ8,800万円のマンション(専有面積70㎡と仮定)を、月31.5万円(㎡単価4,500円。対応8区のうち目黒区・品川区に近い水準)で貸した場合の当社試算です。
| 項目 | 年額 | 前提 |
|---|---|---|
| 家賃収入(満室) | 378万円 | 月31.5万円×12か月 |
| 空室 | -31.5万円 | 年1か月の空室と仮定 |
| 管理費・修繕積立金 | -54万円 | 月4.5万円と仮定 |
| 固定資産税・都市計画税 | -36万円 | 月3万円と仮定 |
| 管理委託料 | -17万3,250円 | 空室を除いた家賃収入の5%と仮定 |
| 修繕・原状回復・保険など | -15万円 | 年15万円と仮定 |
| 年間の手取り(税引前・ローン返済前) | 約224万円 | 表面利回り約4.3%・実質利回り約2.5% |
住宅ローンが残っている場合は、この年間の手取り約224万円から返済が出ていきます(ダブルローンの記事のモデルと同じ残債3,000万円・年0.6%・残り20年の条件のまま返済を続けられる場合で年約159万円。このうち大部分は元金の返済で、残高が減る分は資産として残ります)。家賃の収支には所得税・住民税もかかります。税金の計算では現金の出ていかない減価償却費も必要経費になるため、課税される所得は、この手取りやローン返済後に残る金額とは一致しません。
都心のマンションを貸すときの賃料の目安
区ごとの成約㎡単価(前提の表)に専有面積を掛けると、賃料の水準を大づかみにつかめます。たとえば70㎡なら、杉並区の水準で約25.5万円、港区の水準で約44.1万円です。
ただし、レインズの値は区ごとの平均面積が約28〜43㎡の集計で、70㎡のような広い住戸や、築年数・駅からの距離が違う住戸の㎡単価が同じになるとは限りません。実際の賃料は、同じマンションや近隣の成約事例で確かめてください。1LDK・ワンルームの需要は都心の1LDK・ワンルームマンションの記事で解説しています。
10年貸してから売る場合
「しばらく貸して、時期を見て売る」場合の将来の価格は予測できないため、ここでは「何年後にいくら以上で売れれば、今売るのと合計額が同じになるか」(分岐価格)を示します。上の試算の年間の手取り約224万円が続くと仮定し、今の売却価格8,800万円から家賃の手取りの累計を差し引いた額を分岐価格とした、所得税・住民税と売却費用を含めない当社試算です。
| 貸す期間 | 家賃の手取りの累計 | 分岐価格(今の8,800万円に対する割合) |
|---|---|---|
| 5年 | 約1,121万円 | 約7,679万円(約87.3%) |
| 10年 | 約2,242万円 | 約6,558万円(約74.5%) |
10年貸した後に約6,558万円以上で売れれば、税引前の単純な合計では今売る場合と同額以上、下回れば今売る場合より少ないという計算です。住宅ローンを返しながら貸す場合は、その間の利息の分だけ分岐価格が上がります(上のモデルの条件のまま返済を続けられる場合で10年間に約137万円。賃貸用のローンに借り換える場合は、借り換え後の条件で計算し直してください)。受け取る時期の違い(今売れば代金をすぐ使える・運用できること)や、賃料・空室・修繕費の変化、大規模修繕の費用は含めていません。また、表の5年・10年のどちらも、住まなくなってから貸し続けた後に売る場合は3,000万円控除の期限を過ぎているため、税引後の結果は変わります(次の章で解説します)。
売った場合と貸した場合の数字を、ご自身の物件で確かめたい方へ
試算の数字は、物件によって大きく変わります。売るか貸すかを決める出発点は、ご自身のマンションがいくらで売れるかを知ることです。同じマンションと近隣の成約事例をもとに、売却見込み額をお伝えします。査定は売却を決めていない段階でもお申し込みいただけます。
お電話でのご相談はこちら
TEL: 03-6712-5218
受付時間:10:00〜19:00/火・水を除く
無料査定のお申し込みはこちら 無料査定を依頼する
住宅ローン返済中に貸せるか、貸した後の税金はどうなるか——「貸してから売る」の落とし穴
住宅ローンの返済中は、ローンの契約上、原則としてマンションを貸せません。転勤期間中の一時的な賃貸を認める金融機関もありますが、無断で貸すと一括返済を求められる可能性があります。税金では、3,000万円控除の期限、貸している間の不動産所得、売るときの取得費の3点を押さえてください。
住宅ローンの契約上、返済中は原則として貸せない
住宅ローンは、契約者本人(商品によっては親族を含む)が住む住宅のための融資です。金融機関の承諾なく第三者に貸すと、契約の条件に反するとして一括返済を求められる可能性があります。「売れるまでの間、家賃でローンを払えばよい」と考える場合も、貸す前に金融機関に相談してください。
金融機関の公式の扱い
金融機関が公表している扱いの例です。転勤のときの扱いは、金融機関・商品によって異なります。
| 金融機関・制度 | 賃貸の扱い | 公表している内容 |
|---|---|---|
| 三井住友銀行 | 転勤期間中の一時的な賃貸は、全額返済を求める場合から除かれている | 「ご自身がお住まいにならず、第三者に賃貸する場合(転勤期間中の一時的な賃貸は除く)等は、ご利用中の住宅ローンを全額お返しいただく場合もございます」。住めない事情ができた場合は相談するよう案内 |
| 【フラット35】(住宅金融支援機構) | 第三者に賃貸する目的の投資用物件には利用できない | 本人または親族が住んでいることを定期的に確認し、第三者への賃貸など投資用としての利用が判明した場合は全額を一括返済 |
| 住宅金融支援機構の「留守管理」 | 財形住宅融資のみの手続き。無断で賃貸すると全額一括返済 | 転勤などやむを得ない理由で家族全員が一時的に住めない場合に、管理人を選任して返済を続けられる。期間は3年以内で、その間は住宅ローン控除の対象外 |
貸し続けるなら賃貸用(投資用)ローンへの借り換えを相談
転勤期間を過ぎても貸し続ける、住み替えた後の旧居を貸すといった場合は、住宅ローンのままでは続けられないのが原則です。金融機関に相談して承諾を得るか、賃貸用のローンへの借り換えを検討します。借り換えの可否や条件は金融機関ごとに異なり、借り換えたら家賃の収支を借り換え後の返済額で計算し直します。
3,000万円控除は「住まなくなった日から3年を経過する日の属する年の12月31日」まで
自宅を売ったときの3,000万円の特別控除は、以前に住んでいた家屋でも、住まなくなった日から3年を経過する日の属する年の12月31日までに売れば対象になります(国税庁 タックスアンサーNo.3302)。国税庁は、その家屋を住まなくなった日以後「どのような用途に使用してもかまいません」としているため、貸していても期限内に売れば対象になり得ます。
たとえば2026年10月に住まなくなった場合、3年を経過する日は2029年10月で、期限は2029年12月31日です。「数年貸してから売る」と決める前に、この期限と、売り出しから決済まで4〜5か月という売却期間の目安(成約した物件の平均から置いた値で、長引くこともあります)を並べてください。ほかの要件(売った年の前年・前々年に同じ特例を使っていない、親子や夫婦などへの売却でない など)は3,000万円特別控除の記事で解説しています。新居で住宅ローン控除を受ける場合との関係(いわゆる6年ルール)は、自己資金なしで住み替える方法の章で解説しています。
貸している間の税金:不動産所得と損益通算
家賃収入は不動産所得として、「総収入金額-必要経費」で計算します(No.1370)。不動産所得が赤字になれば、給与所得などほかの黒字の所得から差し引けます(損益通算)。ただし、必要経費にした借入金の利子のうち、土地等を取得するための負債の利子に相当する部分は、損益通算の対象になりません(No.1391)。
貸した期間の減価償却費相当額は、売るときの取得費から差し引く
売るときの税金の計算で使う建物の取得費は、購入代金などから所有期間中の減価償却費相当額を差し引いて計算します(No.3261)。国税庁は、建物が事業に使われていた場合は毎年の減価償却費の額を合計し、必要経費にしていない部分があっても合計することに変わりはないとしています。事業に使われていなかった場合は、耐用年数の1.5倍の年数に対応する旧定額法の償却率で計算します。取得費が小さくなれば、その分だけ売却益は大きくなります。住んでいた期間と貸していた期間がある場合の計算は、税務署か税理士に確認してください。計算の流れはマンション売却の税金の記事で解説しています。
住み替え先を買う場合は、売却益への課税を将来に繰り延べる買換え特例(令和9年12月31日までの売却が対象・No.3355)もあり、比べ方は買換え特例の記事で解説しています。
転勤のときはマンションを売るか貸すか
転勤のときは、「戻る予定があるか」と「転勤の期間」で方向が決まります。戻る予定があり期間が決まっているなら、金融機関の扱いを確かめたうえで定期借家契約で貸すか、空けておく方法があります。戻らないなら売るのが基本です。住宅ローン控除を受けている方は、住まなくなる日までの届出も確かめてください。
転勤の期間と「戻るかどうか」で決める
| 状況 | 方向 | 確かめること |
|---|---|---|
| 戻る予定があり、期間が決まっている | 貸す(定期借家契約)か、空けておく | 金融機関が転勤中の賃貸を認めるか/戻る時期に合わせた契約期間/住宅ローン控除の届出 |
| 戻る予定がない | 売るのが基本 | 3,000万円控除の期限/売却見込み額と住宅ローン残債の差 |
| 戻るかどうか未定 | 当面は空けておくか、期間を区切って貸す | 空けている間の保有コスト/3,000万円控除の期限/貸すなら、契約の満了・明け渡しの後に期限内に売り終えられるか |
家族が住み続ける単身赴任なら、売るか貸すかを急いで決める必要はありません。住宅ローン控除の扱いは、この章の「転勤中の住宅ローン控除」で確かめてください。
転勤中に貸すなら定期借家契約・リロケーション
定期借家契約(定期建物賃貸借)とは、契約の更新がなく、期間の満了で終わる建物の賃貸借です(借地借家法38条)。公正証書などの書面(電磁的記録を含む)で契約し、貸主はあらかじめ「更新がなく、期間の満了で終了する」ことを、書面を交付して説明しなければなりません。説明しなかった場合、更新がないという定めは無効になります。
期間が1年以上の場合は、期間満了の1年前から6か月前までに、終了することを入居者に通知する必要があります。通知しなければ期間満了での終了を入居者に主張できず、遅れて通知した場合は通知の日から6か月を経過するまで主張できません。
戻る時期に合わせて契約期間を決めておけば、住まいを取り戻す計画を立てやすくなります。ただし、借地借家法38条が期間途中の解約の申入れを認めているのは、転勤などやむを得ない事情がある入居者の側です(居住用で床面積200㎡未満の場合)。予定より早く戻ることになっても、貸主の都合で契約を途中で終わらせられるとは限りません。
リロケーションとは、転勤などで一定期間留守にする自宅を、その期間だけ賃貸に出すことです。入居者の募集や管理は管理会社に任せることもできます。
転勤中の住宅ローン控除
住宅ローン控除(住宅借入金等特別控除)の扱いは、家族が住み続けるかどうかで分かれます(国税庁 タックスアンサーNo.1234)。
- 単身赴任で家族が住み続ける場合:転勤などやむを得ない事情で、配偶者など生計を一にする親族と離れて暮らし、その親族が住み続けていて、事情が解消した後は所有者も一緒に住むと認められるときは、引き続き控除の対象として取り扱われます(転勤先が国外の場合は、住宅の取得の時期などで条件が変わります)
- 控除を受けている方が家族全員で転居する場合:住まなくなった年以降は控除を受けられません。ただし、転任の命令などやむを得ない事由があり、住まなくなる日までに「転任の命令等により居住しないこととなる旨の届出書」などを所轄税務署に提出しておけば、再び住んだ年から、残りの控除期間について再適用を受けられます。再び住んだ年に貸していた場合は、その翌年からです。再適用を受ける最初の年分は、確定申告が必要です。控除期間は延長されません
注意 再適用の届出は「住まなくなる日までに」必要です。転勤が決まったら、引っ越しの前に税務署に確認してください。
貸すときの流れ
- 金融機関に相談する:転勤中の賃貸を認めるか、条件と手続きを確かめます。住宅ローン控除を受けている方は、税務署への届出もこの段階で確かめます
- 賃料の目安を確かめる:同じマンションや近隣の成約事例で賃料を確かめ、管理費・修繕積立金・税金を差し引いた収支を試算します
- 契約の形と管理の依頼先を決める:戻る時期に合わせた定期借家契約の期間と、自分で管理するか管理会社に任せるかを決めます
- 入居者を募集し、契約する:定期借家契約では、契約の前に更新がないことを書面で説明します
- 確定申告の要否を確かめる:家賃の収支は不動産所得として計算し、必要な場合は確定申告をします
転勤で住まなくなった後に売る場合の3,000万円控除の考え方は、3,000万円特別控除の記事の「転勤で引っ越したあとのマンションを売る場合」で解説しています。
住み替えは売り先行と買い先行のどちらが先か
住み替えの順番は、住宅ローンの残り方と、売却の見込みの確かさで決まります。住宅ローンが残っていて売却代金で完済できるか分からないなら、先に売って手元に残る金額を確定させる売り先行が確実です。売っても不足分を手元資金で埋められない場合は、住み替えローンで売却と購入を同じ日に決済する方法を検討します。仮住まいを確実に避けたい、買いたい物件が決まっているなら買い先行が候補になりますが、売れるまで二重の負担を支えられることが前提です。
売り先行とは、いま住んでいる家の売買契約を先に結び、売却価格と引渡しの時期を固めてから新居を購入する進め方です。旧居の引渡しが新居への入居より先になれば、仮住まいが要ります。買い先行とは、新居の購入を先に済ませ、引越してから旧居を売り出す進め方です。
【比較表③】売り先行と買い先行の違い
| 項目 | 売り先行 | 買い先行 |
|---|---|---|
| 資金計画 | 手元に残る金額が確定してから新居を選べる | 売却価格が決まる前に新居を買うため、見込みで組む |
| 住宅ローン審査 | 旧居のローンを完済してから申し込めば、旧居の返済は審査に含まれない | 旧居のローンを含めて審査されることがある |
| 仮住まい | 引き渡しの時期が合わなければ必要 | 不要(旧居から新居へ直接移れる) |
| 内覧 | 住みながらの内覧になることが多い | 空室で内覧してもらえる |
| 二重負担 | 旧居の引渡しが新居の決済より前か同じ日ならなし(前なら仮住まいの家賃はかかる) | 売れるまで旧居のローンと保有コストが重なる |
| 向いている人 | 住宅ローンが残っている人、オーバーローンで不足分を手当てできる人、資金計画を先に固めたい人 | 仮住まいを確実に避けたい人、買いたい物件が決まっている人、売却代金で完済できる見込みがある人 |
売り先行が向いている人
- オーバーローンで不足分を手当てできる人:売却価格が住宅ローンの残債を下回る場合は、先に売って不足額を確定させ、預貯金などで埋めて完済してから、新居の資金計画を立てます。不足分を埋められない場合は、旧居の決済だけを先に済ませることが難しいため、住み替えローンで売却と購入を同じ日に決済する方法を検討します(自己資金なしで住み替える方法)
- 資金計画を先に固めたい人:売却後に手元にいくら残るか、新居にいくら充てられるかを確定させてから物件を選べます。旧居のローンを完済した後なら、二重の借入で新居の審査が厳しくなる心配もありません(その場合は旧居の引渡しが先になるため、仮住まいが要ることがあります)
- 住みながら売る人:売り先行では、住みながら売り出すことが多くなります。居住中の売り方は居住中でも売却できるかの記事で解説しています
旧居の引き渡しの時期を新居の入居に合わせられれば、売り先行でも仮住まいなしで移れることがあります。
買い先行が向いている人
- 仮住まいを確実に避けたい人:旧居から新居へ直接移れるため、仮住まいの家賃と2回目の引越しが要りません
- 買いたい物件が決まっている人:中古マンションは同じ物件が二つとないため、売却を待つ間に他の買主に決まることがあります
- 売却代金で完済できる見込みがある人:アンダーローンなら、旧居が売れた時点で旧居のローンはなくなります。オーバーローンの可能性がある場合は、慎重に判断します
旧居の住宅ローンが残ったまま新居も住宅ローンで買う場合、買い先行では2本のローンが重なる「ダブルローン」になります。月々の負担や審査は住み替え時のダブルローンの記事で解説しています。
どちらが得か——仮住まい費と二重負担を期間で比べる
旧居を先に引き渡す売り先行で増えるのは仮住まいの費用、買い先行で増えるのは旧居を持ち続ける費用です。買い先行で旧居を持ち続ける期間の目安は、首都圏の中古マンションがレインズへの登録から成約まで平均82.5日、そこから決済・引渡しまで1〜2か月で、売り出しから決済まで4〜5か月です。売り先行の仮住まいの期間は、旧居の引き渡しから新居に入居するまでで、売却の期間とは別です。ここでは、どちらの期間も3か月・6か月と置いた当社試算を示します。
| 期間 | 売り先行(仮住まいあり) | 買い先行(旧居を持ち続ける) |
|---|---|---|
| 3か月 | 約188万円 | 約27万円 |
| 6か月 | 約282万円 | 約54万円 |
金額だけを比べると、このモデルでは仮住まいが必要な売り先行のほうが費用は大きくなります。一方、買い先行の費用は、売れるまで二重の支払いを続けられることと、想定した価格と期間で売れることが前提です。ダブルローンの記事の試算(2026年8月時点の金利0.945%前提)では、重複期間中の月々の支出(新旧のローン返済と旧居の保有コスト。新居の管理費・修繕積立金・固定資産税等は含まない)は、返済据置ありで約27.1万円、なしで約43.1万円です。売れずに値下げをすれば、その分だけ買い先行の費用は表の数字より大きくなります。期間をできるだけ確定させたい場合は、不動産会社による買取も選択肢です(マンションの買取の記事)。
最後に、自己資金の有無と売却見込みの確度で、向く順番を整理します。
| 売却見込みの確度が高い(査定の裏付けがあり、仲介手数料などを引いても売却代金で完済できる見込み) | 売却見込みの確度が低い(価格・期間が読みにくい、オーバーローンの可能性がある) | |
|---|---|---|
| 頭金に回せる自己資金がある | 買い先行も選べる(返済据置などで月々の負担を抑える) | 売り先行が基本。買い先行にするなら、売れない場合の資金繰りと買取の可否を先に確かめる |
| 頭金に回す自己資金がない(諸費用の現金は用意できる) | 旧居のローンを審査に含めない商品や返済据置が使えるかを確かめて買い先行、または売り先行で引き渡しの時期を合わせる | 売却の条件を先に固める。査定で残債との差額を把握し、不足分を埋められなければ住み替えローン(売却と購入を同日に決済)を検討する |
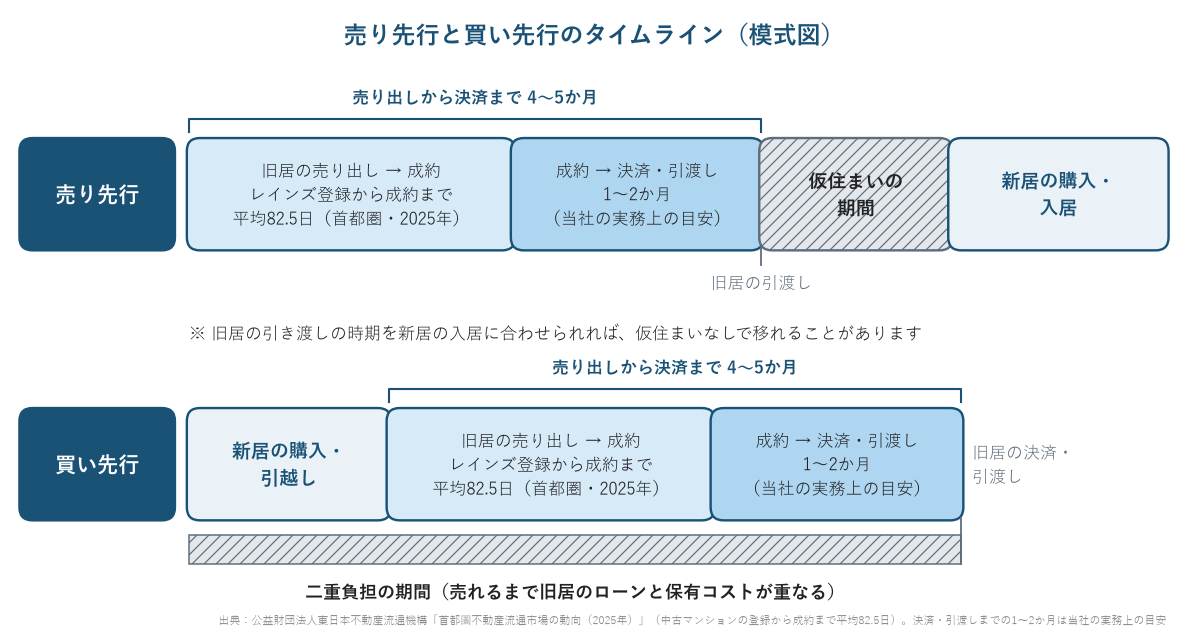
図2:売り先行と買い先行のタイムライン(模式図)
自己資金なしでも住み替えはできるか——アンダーローン・オーバーローン別の資金手段
自己資金(頭金)がなくても、住み替えられる場合はあります。新居の購入代金を住宅ローンで借り、旧居の住宅ローンを売却代金で返せれば、購入代金に頭金を入れずに済みます。ただし、仲介手数料などの諸費用には現金が要り、旧居を売却代金で完済できるかどうかで使える手段が変わります。
アンダーローンとは、マンションの売却価格(見込み額)が住宅ローンの残債を上回っている状態です。オーバーローンとは、売却価格が住宅ローンの残債を下回っている状態で、通常の売却では、不足分を別の資金で埋めて完済しなければ抵当権を抹消できません。
アンダーローンなら:売却代金で完済し、新居は住宅ローンで
アンダーローンなら、旧居の引き渡しのときに売却代金で住宅ローンを完済します(仲介手数料などの売却費用を払っても残債を返せることが前提です)。旧居のローンを完済すれば、新居の住宅ローンの審査で旧居の返済を数えられずに済みます。そのうえで審査に通り、新居の購入代金の全額を住宅ローンで借りられれば(いわゆるフルローン)、購入代金に自己資金を入れずに住み替えられます。売却代金の残りを新居の購入に充てれば、借入額を抑えられます。
売却益が出て、特例を使っても税金がかかる場合は、翌年の確定申告で納める所得税などと住民税の分を、手元に残しておきます(マンション売却の税金の記事)。また、新居に住み始めた年とその前2年・後3年の計6年間に、旧居などの売却で3,000万円控除や買換え特例などを受けると、新居の住宅ローン控除は受けられません(No.1211-1・No.1211-3・No.3302)。新居で控除を受けた後に旧居を売ってこれらの特例を使うと、前3年以内に受けた控除の分は、売った年分の確定申告の期限までに修正申告などをして納めます(国税庁の質疑応答事例)。特例と新居の住宅ローン控除のどちらが有利かは、住み替えの計画段階で比べてください(いわゆる6年ルール。ダブルローンの記事で解説しています)。
オーバーローンなら住み替えローン
住み替えローンとは、旧居を売っても返し切れない残債(不足分)と新居の購入資金を、まとめて1本で借りるローンです。オーバーローンで、不足分を自己資金で埋められないときの選択肢です。
具体例として、りそな銀行の「りそな住みかえローン」の条件は次のとおりです(商品概要説明書 2025年2月1日現在。同行の公式サイトで2026年10月に確認)。
| 項目 | 条件 |
|---|---|
| 資金の使いみち | 新居の購入資金と、現在の住宅ローン残高と旧居の売却価格との差額(どちらか一方だけの借入はできない) |
| 旧居の残債分 | 新居分の住宅ローンに含めて借りられる(最大1,000万円まで) |
| 借入金額 | 50万円以上3億円以内。担保となる住宅の担保評価額の最高200%、または担保評価額に最高1,000万円を加えた額の低いほうが上限。年収に占める年間返済額の割合は35%以内 |
| 利用できる人 | 本人が今住んでいる住宅のローンを、借入後3年以上正常に返済している人など |
| 金利 | 審査で決まる。住みかえローンだからといって上乗せはない(同行のよくあるご質問) |
| 融資手数料 | 借入金額の2.2%(融資手数料型)、または金利に年0.3%を上乗せする型 |
| 決済の時期 | 新居の購入日と旧居の引渡し日(住宅ローンの完済日)を同日にする |
たとえば、旧居の売却見込みが8,800万円で残債が9,300万円(500万円のオーバーローン)、新居が1億円なら、新居の1億円と不足分の500万円を合わせた1億500万円を借りるイメージです(諸費用は別。担保評価額による借入金額の上限や返済割合など、審査の条件を満たすことが前提です)。融資手数料型なら、手数料は借入金額の2.2%で231万円です。売却と購入を同じ日に決済するため、日程の調整が欠かせません。残債の返し方や抵当権の抹消、売却損が出た場合の税金の特例は住宅ローンが残っているマンションの売却の記事で解説しています。
買い先行で自己資金がないとき
旧居のローンが残ったまま新居を先に買う場合、新居のローンの審査で旧居のローンが問題になることがあります。りそな銀行の「りそな住宅ローン(住みかえプラン)」は、審査の際に旧居の住宅ローンを計算に含めず、新居の住宅ローンのみを考慮する商品です。新居の住宅ローンは、旧居を売却するまでの最長1年間、元金の返済を据え置けます(利息のみの支払い)。新居の住宅ローンの融資実行後1年以内に旧居を売却して旧居のローンを完済する必要があり、1年以内に売却・完済できない場合は、新居の住宅ローンの金利を引き上げる等の対応をとる場合があるとしています。
つなぎ融資とは、売却代金が入るまでの資金を一時的に借りるローンです。売却と購入の決済日がずれるときに使われますが、売却代金が残債に届かない状態そのものを解消する手段ではありません。取扱いの有無や条件は、金融機関ごとに異なります。ダブルローンを含めた手段の違いはダブルローンの記事でも整理しています。
【比較表④】自己資金なしで使える手段
| 手段 | 使える条件 | 旧居の残債 | 決済の時期 | 金利 | 注意点 |
|---|---|---|---|---|---|
| ダブルローン+返済据置 | 売却代金で完済できる見込み(アンダーローン)と、2本分の返済に耐える収入 | 売れるまで返済を続け、売却代金で完済 | 新居が先、旧居は後 | 商品による(りそな銀行の住みかえプランは上乗せなし) | 据置が終わると元金の返済が始まり、返済額が増える。売却・完済の期限と、間に合わない場合の扱いは商品ごとに確かめる |
| 住み替えローン | オーバーローンで、不足分を自己資金で埋められない | 不足分を新居のローンに含める | 売却と購入を同日 | 商品による(りそな銀行は上乗せなし) | 不足分を上乗せする分、借入額が増える。担保評価額や返済割合による上限の範囲で借りる。日程の調整が要る |
| つなぎ融資 | 売却は決まっているが、決済日が新居より後 | 売却代金で返す | 新居が先、売却代金は後 | 借入先に確認 | 売却代金が残債に届かない状態は解消できない |
| 売り先行 | 新居探しに時間の余裕がある | 売却代金(不足分は自己資金など)で完済 | 旧居が先か同じ日 | 新居は通常の住宅ローン | 旧居が先なら仮住まいの費用。不足分の手当てが要る |
自己資金なしでも現金が要る費用と、金利の時点
「自己資金なし」でも、預貯金がまったくない状態での住み替えは難しいと考えてください。住宅ローンの融資が実行されるのは決済のときで、それより前や融資とは別に、現金で払う費用があるためです。
- 新居の売買契約時の手付金
- 仲介手数料(売却と購入の両方で不動産会社に依頼すれば、それぞれにかかるのが一般的)
- 売買契約書の印紙税、登記の費用、住宅ローンの融資手数料・保証料、新居の不動産取得税
- 仮住まいや引越しの費用
諸費用を住宅ローンに含めて借りられる商品もありますが、お金が入るのは融資の実行後です。金利は、2026年10月時点で次の水準です。
| 項目 | 水準 | 時点 |
|---|---|---|
| 日本銀行の政策金利(無担保コールレート) | 1.25%程度 | 2026年9月18日決定・9月24日から適用 |
| 三菱UFJ銀行の変動金利(新規借入・ずーっと一律優遇コース) | 年1.195%(店頭表示金利 年3.375%) | 2026年10月借入分 |
| 【フラット35】の最も多い金利(新機構団信付き・借入期間21〜35年・融資率9割以下) | 年3.830% | 2026年10月資金受取分 |
金利は、今後の日本銀行の決定などで変わる可能性があり、金融機関や審査条件によって差があります。ダブルローンの記事の試算は2026年8月時点の0.945%を前提にしており、同じ8,000万円・35年なら、1.195%では毎月の返済が223,784円から233,172円になります。
売却と賃貸募集は同時に進められるか
売却と賃貸の募集は同時に始めることもできますが、どちらかが決まった時点で、もう一方の進め方が変わります。入居者が決まると、売るときは入居者付きのまま投資家などに売る「オーナーチェンジ」になり、住む人に売るには退去を待つ必要があります。
同時に進めるときの順番と注意
オーナーチェンジとは、入居者がいる状態のまま、賃貸借契約を引き継ぐ形で物件を売ることです。買主は新しい貸主として家賃を受け取ります。
住む人向けに売りたいなら、空室の状態で売り出すのが基本です。先に入居者が決まった場合、住む人に空室で引き渡せるのは、定期借家契約なら期間の満了(必要な終了の通知を済ませ、明け渡しを受けた後)、そうでなければ入居者の退去の後です。「売れなければ貸す」と考えるなら、売り出し価格と、いつまでに売れなければ貸すかを先に決めておくと、判断がぶれにくくなります。
入居者がいるマンションは売れるか
入居者がいても売却はできますが、買主は自分で住む人ではなく、家賃収入を目的とする投資家が中心になります。室内を内覧できないことも多く、価格は家賃や利回りをもとに考えられることが多く、自分で住む人に売る場合とは決まり方が変わります。
依頼先の選び方
売却を任せる不動産会社は、囲い込みをしない会社を選んでください。囲い込みとは、売却を依頼された不動産会社が、他社からの問い合わせを正当な理由なく断り、自社で買主を見つけようとする行為です。専任媒介・専属専任媒介で依頼する場合は、レインズの登録証明書を受け取り、他社からの紹介を受け付けているかを確かめます(確かめ方は不動産会社の選び方の記事、見破り方は囲い込みの記事で解説しています)。住み替えでは、売却と購入の決済日を合わせられるよう、両方の日程を一体で調整できるかも確かめてください。
あなたのケースで考える4つの判断シナリオ
ここまでの内容を、よくある4つの場面に当てはめて整理します。ご自身に近いケースを参考にしてください。
シナリオA:転勤で家族全員が転居し、戻る時期が決まっている
貸すか空けておく方向で、金融機関の扱いと税務署への届出を先に確かめます。 貸すなら戻る時期に合わせた期間の定期借家契約にし、住宅ローン控除を受けている方は住まなくなる日までに届出を出します(転勤のときは売るか貸すか)。戻る予定が変わった場合に備えて、3,000万円控除の期限も確かめておきます。
シナリオB:戻る予定がなく、売却代金で住宅ローンを完済できる
売る方向です。順番は、買いたい物件が決まっているかと、売れるまで二重の支払いを続けられるかで選びます。 決まっていないなら売り先行で手元に残る金額を確定させ、決まっていて二重の支払いを続けられるなら買い先行も選べます(返済据置を使っても、据え置けるのは新居の元金だけで、旧居の返済は続きます。売り先行と買い先行)。売り出しから決済まで4〜5か月を目安に、売却が長引く場合の余裕も見て、3,000万円控除の期限から逆算して計画します。
シナリオC:住み替えたいが、売ってもローンが残る・自己資金がない
売却の条件を先に固め、住み替えローンで売却と購入を同じ日に決済する方法を軸に考えます。 まず査定で売却見込み額と残債の差を把握し、売却価格が下がった場合も含めて、不足額が住み替えローンの範囲(りそな銀行なら旧居の残債分は最大1,000万円)に収まるか、収入に対して無理のない返済額かを金融機関に確かめます(自己資金なしで住み替える方法)。売却と購入の日程の調整に加え、融資の前に払う手付金などの現金も確かめます。
シナリオD:ローンは完済済みで資金に余裕があり、都心で賃料が見込める
貸す選択肢があります。3,000万円控除の期限と収支を並べて判断します。 住宅ローンがなければ、金融機関の承諾は問題になりません。年間の手取りと実質利回り、何年後にいくら以上で売れれば今売るのと合計額が同じになるかを試算し(手取りの比較)、住まなくなってから期限を過ぎると3,000万円控除は使えなくなる点を踏まえて決めます。
POINT 4つのシナリオは判断軸の整理で、どちらが正解かを断定するものではありません。ご家族の予定、住み替え先の状況、融資条件、税金の扱いと合わせて、不動産会社・金融機関・税理士に相談しながら決めてください。
売るか貸すか、先か後か——売却見込み額がわかれば決められます
売るか貸すか、売り先行か買い先行か、自己資金なしで進められるか。どの判断も、今のマンションがいくらで売れるかで変わります。まずは売却見込み額を確かめてください。査定を受けたからといって、媒介契約を結ぶ必要はありません。
お電話でのご相談はこちら
TEL: 03-6712-5218
受付時間:10:00〜19:00/火・水を除く
無料査定のお申し込みはこちら 無料査定を依頼する
よくある質問(FAQ)
Q1. 住宅ローン返済中のマンションを貸せますか?
ローンの契約上、原則として貸せません。住宅ローンは契約者本人(商品によっては親族を含む)が住む住宅のための融資で、金融機関の承諾なく貸すと一括返済を求められる可能性があります。転勤期間中の一時的な賃貸を全額返済の対象から除いている金融機関もあるため(三井住友銀行など)、貸す前に借入先に相談してください。【フラット35】は、第三者に賃貸する目的の投資用物件には利用できません。
Q2. 転勤で貸すと住宅ローン控除はどうなりますか?
控除を受けている方が家族全員で転居すると、住まなくなった年以降は住宅ローン控除を受けられません。ただし、転任の命令などやむを得ない事由があり、住まなくなる日までに税務署へ届出をしておけば、再び住んだ年から残りの控除期間について再適用を受けられます(最初の年分は確定申告が必要です)。再び住んだ年に貸していた場合は翌年からで、控除期間は延長されません(国税庁 No.1234)。単身赴任で、配偶者など生計を一にする親族が住み続け、転勤などの事情が解消した後は本人も一緒に住むと認められる場合は、引き続き控除の対象として取り扱われます(転勤先が国外の場合は条件が変わります)。
Q3. 貸した後に売っても3,000万円控除は使えますか?
住まなくなった日から3年を経過する日の属する年の12月31日までに売れば、貸していても対象になり得ます。国税庁は、住まなくなった日以後どのような用途に使用してもかまわないとしています(No.3302)。ほかの要件も満たす必要があるため、3,000万円特別控除の記事で確かめてください。
Q4. 自己資金ゼロで住み替えできますか?
条件がそろえばできますが、諸費用の現金は必要です。アンダーローンなら売却代金で旧居のローンを完済し、新居は住宅ローンで買います。オーバーローンなら、住み替えローンで不足分を新居のローンに含める方法があります。手付金や仲介手数料、登記の費用などは融資の実行前や融資とは別に現金で払うことがあるため、預貯金がまったくない状態では難しいと考えてください。
Q5. 売り先行と買い先行はどちらが得ですか?
資金に余裕があり売却の見込みが確かなら買い先行、そうでなければ売り先行が向いています。当社のモデル試算では、増える費用は3か月で、仮住まいが必要な売り先行が約188万円、買い先行が約27万円で、仮住まいが要らない買い先行のほうが小さくなりました。ただし買い先行は、売れるまで二重の支払いを続けられることと、想定どおりの価格と期間で売れることが前提です。なお、売っても不足分を手元資金で埋められない場合は、住み替えローンで売却と購入を同じ日に決済する方法を検討します。
Q6. 入居者がいるマンションは売れますか?
売れます。入居者がいる状態のまま賃貸借契約を引き継いで売る「オーナーチェンジ」になり、買主は家賃収入を目的とする投資家が中心になります。自分で住む人に空室で引き渡したい場合は、入居者の退去、定期借家契約なら期間の満了(期間1年以上の契約では事前の終了の通知が必要)と明け渡しを待つ必要があります。
Q7. 売却と賃貸募集を同時に進められますか?
進められますが、どちらかが決まった時点で、もう一方の進め方が変わります。先に入居者が決まれば売るときはオーナーチェンジになり、先に買主が決まれば賃貸の募集は取りやめます。「いつまでに売れなければ貸すか」を先に決めておくと、判断がぶれにくくなります。住宅ローンの返済中は、貸す前に金融機関への相談が必要です。
まとめ
- 売るか貸すかの大枠は、再び住む予定、住宅ローンの有無、3,000万円控除の期限(住まなくなった日から3年を経過する日の属する年の12月31日)で決まる
- 手取りは同じ物件の数字で比べる。8,800万円のモデルでは、貸した場合の年間の手取りは約224万円(実質利回り約2.5%)。10年貸すなら、約6,558万円以上で売れてようやく今売るのと合計額が同じ(受け取る時期の違い、所得税・住民税、売却費用、ローンの利息を含めない単純な試算)
- 住宅ローン返済中は、契約上、原則として貸せない。転勤中の一時的な賃貸の扱いは金融機関ごとに違う。住宅ローン控除は、転任の命令などで家族全員が転居するなら、住まなくなる日までに届出をしておけば、戻った後に残りの控除期間について再適用を受けられる
- 順番は資金計画で決める。住宅ローンが残り売却見込みが読みにくいなら売り先行(不足分を埋められなければ住み替えローンで同日決済)、資金に余裕があり買いたい物件が決まっているなら買い先行
- 頭金なしでも住み替えられる場合がある。アンダーローンなら売却代金で完済、オーバーローンなら住み替えローン。ただし諸費用の現金は要る
迷ったときは、4つの判断シナリオでご自身に近いケースを確かめてください。どの判断も、今のマンションがいくらで売れるかを知ることから始まります。
グローバルトラスト不動産にご相談ください
グローバルトラスト不動産は、都心8区に特化した売買仲介の専門会社です。住み替えや転勤でマンションを売るか貸すか迷われている段階から、売却見込み額の把握と売却の進め方をご相談いただけます。住み替えの資金計画については、ご相談の段階で取扱いのある金融機関をご案内しております。
グローバルトラスト不動産の3つの強み
- 売主様の仲介手数料が最大無料(ゼロチュー売却)— 自社成約なら0円、他社経由でも(売却価格×1.5%+6万円)×消費税と相場の約半額
- 業界経験者のみのプロ集団 — 少数精鋭で、一件ごとに質の高い対応を
- 都心エリアに特化した専門知識 — 渋谷区・港区・目黒区・千代田区・中央区・品川区・世田谷区・杉並区
「売るか貸すか、まだ決めていない」「売却見込み額を知ってから考えたい」という段階でのご相談も歓迎しております。
お電話でのご相談はこちら
TEL: 03-6712-5218
受付時間:10:00〜19:00/火・水を除く
メールでのお問い合わせはこちら お問い合わせフォームはこちら
無料売却査定のお申し込みはこちら 無料売却査定を申し込む
本記事で使用したデータの出典・集計方法
| データ | 出典 | 時点 | 集計方法 |
|---|---|---|---|
| 対応8区の中古マンション成約価格(中央値9,000万円。試算の物件価格8,800万円はダブルローンの記事と同じ) | 国土交通省「不動産情報ライブラリ」成約価格情報 | 2024年第4四半期〜2025年第3四半期 | グローバルトラスト不動産が集計(中古マンション等・1LDK以上・居住用、6,746件) |
| 首都圏の中古マンションの登録から成約に至る日数(82.5日・前年85.3日) | 公益財団法人 東日本不動産流通機構「首都圏不動産流通市場の動向(2025年)」 | 2025年(2026年1月20日公表) | 公表数値を引用 |
| 東京23区・対応8区の賃貸マンションの成約件数・賃料・建物面積・㎡単価 | 公益財団法人 東日本不動産流通機構「首都圏賃貸居住用物件の取引動向(2026年7〜9月)」 | 2026年7〜9月(2026年10月19日公表) | 公表数値を引用(区の並びは当社が㎡単価順に変更) |
| 貸した場合の年間収支・表面利回り・実質利回り・分岐価格・仮住まいの費用 | 当社試算 | 2026年10月 | 当社が置いた仮定に基づく試算(専有面積70㎡・㎡単価4,500円・空室年1か月・管理委託料5%・修繕等年15万円・仮住まいの初期費用は家賃2か月分・引越しの追加30万円など。所得税・住民税と売却費用は含めない。固定資産税・都市計画税は含む) |
| 旧居の経済的コスト(3か月約27万円・6か月約54万円)、重複期間中の月々の支出、管理費・修繕積立金・固定資産税等のモデル条件 | 住み替え時のダブルローンの記事の当社試算 | 2026年8月 | 当社推計(旧居残債3,000万円・年0.6%・残り20年、新居借入8,000万円・年0.945%・35年) |
| 住宅ローン利用中に住めない事情ができた場合の注意点(転勤期間中の一時的な賃貸の扱い) | 三井住友銀行「住宅ローン その他変更手続」 | 2026年10月確認 | 公表情報を引用 |
| 【フラット35】の資金使途(投資用物件は不可)・居住の確認 | 住宅金融支援機構【フラット35】ご利用条件 | 2026年10月確認 | 公表情報を引用 |
| 留守管理(財形住宅融資のみ・期間3年以内・期間中は住宅ローン控除の対象外) | 住宅金融支援機構「(財形住宅融資のみ)転勤などで一時的に住めなくなったとき」 | 2026年10月確認 | 公表情報を引用 |
| 3,000万円特別控除の期限・住まなくなった後の用途・住宅ローン控除との関係 | 国税庁 タックスアンサーNo.3302 | 令和8年4月1日現在法令等 | 公表情報を引用 |
| 新居の住宅ローン控除の要件(居住年とその前2年・後3年の計6年間に3,000万円控除などを受けていないこと) | 国税庁 タックスアンサーNo.1211-1(新築等)・No.1211-3(中古住宅) | 令和8年4月1日現在法令等 | 公表情報を引用 |
| 住宅ローン控除を受けた後に3,000万円控除などを受ける場合の修正申告 | 国税庁 質疑応答事例「居住用財産の譲渡所得の特別控除の特例等の適用を受ける場合の修正申告」 | 令和7年8月1日現在の法令・通達等 | 公表情報を引用 |
| 特定の居住用財産の買換えの特例の期限(令和9年12月31日までの譲渡) | 国税庁 タックスアンサーNo.3355 | 令和8年4月1日現在法令等 | 公表情報を引用 |
| 転任の命令等により居住しないこととなった場合の住宅借入金等特別控除 | 国税庁 タックスアンサーNo.1234 | 令和8年4月1日現在法令等 | 公表情報を引用 |
| 不動産所得の計算・必要経費、不動産所得の赤字の損益通算 | 国税庁 タックスアンサーNo.1370・No.1391 | 令和8年4月1日現在法令等 | 公表情報を引用 |
| 建物の取得費の計算(減価償却費相当額) | 国税庁 タックスアンサーNo.3261 | 令和8年4月1日現在法令等 | 公表情報を引用 |
| 長期・短期譲渡所得の税率 | 国税庁 タックスアンサーNo.3208・No.3211 | 令和8年4月1日現在法令等 | 公表情報を基に作成(20.315%・39.63%は所得税・復興特別所得税・住民税の合計) |
| 定期建物賃貸借(定期借家契約) | e-Gov法令検索「借地借家法」第38条 | 2026年10月確認 | 条文を引用 |
| 日本銀行の政策金利(1.25%程度) | 日本銀行「金融市場調節方針の変更について」 | 2026年9月18日決定・9月24日適用 | 公表情報を引用 |
| 三菱UFJ銀行の住宅ローン変動金利(年1.195%) | 三菱UFJ銀行 住宅ローン金利 | 2026年10月借入分 | 公表情報を引用 |
| 【フラット35】の借入金利(新機構団信付き・最も多い金利 年3.830%) | 住宅金融支援機構 金利情報 | 2026年10月資金受取分 | 公表情報を引用 |
| りそな住みかえローン・りそな住宅ローン(住みかえプラン)の条件 | りそな銀行 住みかえプラン・住みかえローン・商品概要説明書・よくあるご質問 | 商品概要説明書は2025年2月1日現在(2026年10月確認) | 公表情報を引用 |
| 仲介手数料の上限((売買価格×3%+6万円)×1.1) | 宅地建物取引業法に基づく国土交通省告示(昭和45年建設省告示第1552号/令和6年6月21日国土交通省告示第949号改正) | 令和6年7月1日施行 | 公表情報を引用 |
| 決済・引渡しまでの期間(1〜2か月) | 当社の実務上の目安 | 2026年10月 | 公表された統計値ではありません |
| ゼロチュー売却の手数料(当社が買主を見つけた場合0円/他社が買主を見つけた場合(売却価格×1.5%+6万円)×消費税) | グローバルトラスト不動産株式会社 | 2026年10月時点 | 自社サービスの条件 |
【最終更新日】 2026年10月23日
【免責事項】 本記事は、マンションを売るか貸すか、住み替えの順番と資金計画に関する一般的な情報提供を目的としたものであり、個別の物件の売却価格・賃料・売却期間や、融資の可否、税務上・法律上の取扱いを保証するものではありません。記載の試算は本記事作成時点の公表情報と当社の仮定に基づくものです。住宅ローン利用中の賃貸の扱い、審査基準、商品の条件は金融機関によって異なり、金利は随時変動します。住宅ローン控除・譲渡所得・不動産所得の取扱いは個別の事情によって異なるため、税務署または税理士にご確認ください。定期借家契約など賃貸借契約の内容については、専門家にご相談ください。
あわせて読みたい記事
- 住み替え時のダブルローンって大丈夫?審査・デメリット・解消法を解説 — 買い先行の二重負担の実額と審査、返済据置の使い方
- 住宅ローンが残っているマンションは売却できる?残債の返し方と抵当権抹消の手続き・費用【1億円帯で試算】 — アンダーローン・オーバーローンの決済当日のお金の流れ
- マンション売却の3,000万円特別控除|使える条件・使えないケースの見分け方 — 住まなくなった後や転勤後に売る場合の要件
- マンションの売り時はいつ?相場が読めない今、後悔しないタイミングの決め方 — 売るタイミングの決め方