戸建てマンションリノベーション住宅ローン土地ご売却税金
2025/01/24
住宅ローンが残っているマンションは売却できる?残債の返し方と抵当権抹消の手続き・費用【1億円帯で試算】
住宅ローンを返済中のマンションを売ろうと調べ始めると、「抵当権が付いていると売れない」「残債があるうちは売却できない」といった記述を目にして、不安になる方が少なくありません。
結論から申し上げます。住宅ローンが残っていても、抵当権が設定されていても、マンションは売却できます。 一般的な売却では、引渡しまでに住宅ローンを完済して抵当権を抹消することが実務上の前提になります(返済が困難な場合には、債権者の同意を得て抵当権を抹消する「任意売却」という例外もあります)。売却代金で残債を返しきれる「アンダーローン」なら、手続きは定型どおりに進みます。返しきれない「オーバーローン」でも、自己資金や住み替えローンなど複数の方法があります。
最初に確かめるのは、「残債」と「売れる価格」の差です。本記事では、売却価格1億円・残債8,000万円のモデルケースで決済当日のお金の流れを実額で示します。あわせて、オーバーローンの場合の4つの方法と任意売却、抵当権抹消登記の手続きと費用(登録免許税は不動産1個につき1,000円、司法書士報酬の全国平均は17,470円)、損失が出た場合の税金の特例まで、一次資料に基づいて整理します。
【この記事でわかること】
- 住宅ローンが残るマンションを売却できる仕組みと、アンダーローン・オーバーローンの見分け方
- 1億円帯のモデルケースで見る、決済当日の入出金と手残りの実額
- オーバーローンでも売却する4つの方法と、返済が困難なときの任意売却
- 抵当権抹消登記の必要書類・手続き・費用(都心マンションで見落としやすい「敷地権の筆数」を含む)
- ペアローン・変動金利など都心の高額マンションならではの注意点と、損失が出たときの税制特例
【気になるところからお読みください】
- 基本を知る:売却できる仕組み / 残債と売却価格で決まる2つの型
- お金を見る:決済当日のお金の流れ(1億円帯) / 抵当権抹消の費用 / 損失が出たときの税金
- 手続きを知る:売却の流れ8ステップ / 抵当権抹消登記の手続き
- 判断する:オーバーローンでも売る4つの方法と任意売却 / 都心マンションの注意点 / 手残りを増やす実務 / 4つの判断シナリオ
住宅ローンが残っていても、抵当権が付いていてもマンションは売却できる
住宅ローンの返済中でも、マンションの売却は可能です。一般的な売却で問われるのは残債の有無ではなく、引渡しまでに住宅ローンを完済し、抵当権を抹消できるかです。
抵当権とは、返済が滞ったときに金融機関がマンションを売って回収するための権利
抵当権とは、住宅ローンなどの融資を受ける際に、金融機関が担保として土地や建物に設定する権利です。返済が滞った場合、金融機関は抵当権に基づいてそのマンションを競売にかけ、売却代金から貸付金を回収できます。
抵当権は登記簿の「権利部(乙区)」に記録され、登記事項証明書で金融機関名・債権額・設定日を確認できます。抵当権が付いていても、所有者はそのマンションに住み続けられ、売却の契約を結ぶこと自体も可能です。
「残債がある=売れない」は誤解。引渡しまでに完済して抵当権を抹消するのが実務上の前提
「抵当権付きは売れない」という説明が出回るのは、通常の売買では、抵当権が付いたままのマンションを買う人がまずいないからです。抵当権が残ったまま所有権が移転すると、前の所有者の返済が滞った場合に新しい所有者が競売のリスクを負うため、買主も買主側の金融機関もそれを受け入れません。
そこで不動産取引の実務では、次の流れが定着しています。売主が引渡し(決済)の当日に売却代金で住宅ローンを完済し、金融機関から抵当権抹消の書類を受け取る。司法書士がその場で抵当権抹消登記と所有権移転登記を同時に申請する。 これを「同時決済」と呼びます。売主の残債が売却代金で返しきれるなら、住宅ローンに関してはこの流れで完結します。
抵当権を抹消しないまま引き渡せない実務上の理由
- 買主の住宅ローン審査:買主側の金融機関は、決済時に売主の抵当権を確実に抹消し、自行の抵当権を第一順位で設定できることを融資の前提とします。抵当権を抹消できない状態では、通常、融資は実行されません
- 売買契約の条項:契約書には通常「売主は引渡しまでに抵当権等の負担を除去する」旨の条項が置かれ、抹消できなければ契約違反になります
- 通常の売却では、完済を前提に抹消書類が交付される:金融機関は、通常の売却では完済を前提として抵当権抹消の書類(解除証書・委任状など)を発行します
通常の売却で可否を分けるのは、「引渡し日に残債を全額返せるかどうか」です。ここで重要になるのが、残債と売却価格の関係です。
「残債」と「売れる価格」で決まる2つの型と、返済が困難な場合の別ルート
住宅ローンが残るマンションの売却は、まず残債と売却価格の大小関係で、「アンダーローン」と「オーバーローン」の2つの型に分かれます。返済自体が滞っている(滞りそうな)場合は、この判定とは別に、任意売却などの別ルートを検討します。自分がどこに当たるかを知ることが、すべての出発点になります。
アンダーローンとは、売却価格が住宅ローン残債を上回っている状態
アンダーローンとは、マンションの売却価格(見込み額)が住宅ローンの残債を上回っている状態です。たとえば売却価格が1億円で残債が8,000万円なら、2,000万円のアンダーローンです。この2,000万円から諸費用を差し引いた金額が手残りになります。
近年の都心マンション市場では価格上昇が見られますが、購入時期や借入条件によって状況は異なります。買ったときより高く売れるかどうかの確かめ方は、マンションは買ったときより高く売れる?含み益の確かめ方と手取りで整理しています。
オーバーローンとは、売却価格が住宅ローン残債を下回っている状態
オーバーローンとは、売却価格が住宅ローンの残債を下回っている状態です。通常の売却では、不足分を別の資金で埋めて完済しなければ抵当権を抹消できません。 たとえば売却価格が1億円で残債が1億500万円なら、500万円のオーバーローンです。この500万円に諸費用を加えた金額を、自己資金や住み替えローンなどで用意する必要があります。
オーバーローンになりやすいのは、購入から日が浅く元金が減っていない場合、頭金なし・諸費用込みで借り入れた場合、購入後に周辺相場が下がった場合です。購入直後の売却や変動金利の上昇で元金の減りが遅いケースでは、想定より残債が多いことがあります。
【別ルート】返済が滞っている、または滞りそうなケース(任意売却の入口)
アンダー/オーバーの判定とは別に扱うのが、住宅ローンの返済がすでに滞っている、あるいは近い将来滞るおそれが高い状態です。オーバーローンで不足分を用意する余力もないことが多く、通常の売却の枠組みでは進めにくい状態です。
こうしたケースの選択肢が「任意売却」です(詳しくは後述の「オーバーローンでも売る4つの方法と、返済が困難なときの任意売却」)。返済に不安がある場合は、滞納が始まる前に金融機関へ相談しておくことで、取れる選択肢を残せます。
【比較表】2つの型と別ルート
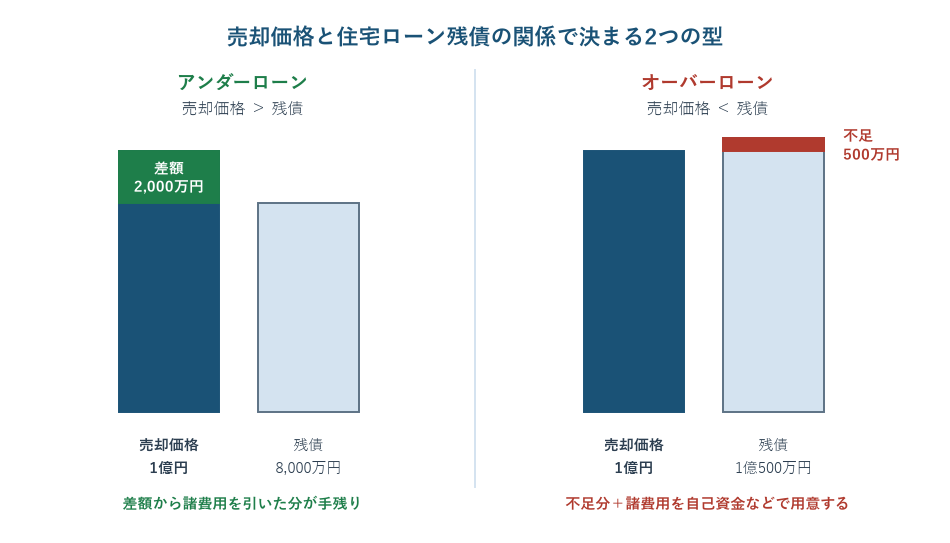
図1:売却価格と住宅ローン残債の比較(1億円の例)
| 型 | 状態 | 返済原資/残債の扱い | 主な進め方 |
|---|---|---|---|
| アンダーローン | 売却価格 > 残債 | 売却代金のみ | 通常の売却。同時決済で完済・抹消 |
| オーバーローン | 売却価格 < 残債 | 売却代金+自己資金/住み替えローン等 | 不足分の資金手当てを先に確定させてから売り出す |
| (別ルート)返済困難 | 返済が滞っている/滞りそう | 売却代金(+残債務は協議) | 金融機関へ早期相談。任意売却の検討 |
自分の型を確かめる3つのステップ
どの型に当たるかは、次の3つの数字を集めれば判断できます。
- 住宅ローンの残高を確認する:金融機関から届く「残高証明書」や返済予定表、インターネットバンキングで、元金の残高を確認します。変動金利で返済額が据え置かれている場合は、未払利息が発生していないかも確認してください。ペアローンの場合は2本分の合計、連帯債務の場合は1本の残高です
- マンションの売却見込み額を把握する:不動産会社の査定で、実際に成約しそうな価格の目安を把握します(売却を決めていない段階でも依頼できます)
- 売却にかかる諸費用を見積もる:仲介手数料・印紙税・抵当権抹消費用・繰上返済手数料などです。都心の価格帯では仲介手数料が大半を占めます(法定上限で1億円の売却なら336万6,000円)
判定は2段階で行います。
- 第1段階(ローン状態の判定):「②売却見込み額 − ①残債」がプラスならアンダーローン、マイナスならオーバーローンです
- 第2段階(売却時の持ち出しの判定):「②売却見込み額 − ①残債 − ③諸費用」がマイナスなら、その金額が決済日までに用意すべき自己資金です
アンダーローンであっても、差額が諸費用を下回れば持ち出しが生じます。逆にオーバーローンなら、不足額に諸費用を加えた金額が必要になります。
プロのアドバイス
残債は「今日の残高」ではなく「決済日の残高」で考えてください。REINS登録から成約までは平均82.5日(首都圏中古マンション・2025年。公益財団法人 東日本不動産流通機構「首都圏不動産流通市場の動向(2025年)」)で、決済は通常その後になるため、売り出しから決済までは数か月を見込んでおくのが安全です。その間に元金は減る一方、決済日には完済日までの経過利息が加算されます。金融機関に「〇月〇日に完済した場合の必要額」を照会すれば、正確な数字が分かります。
まず「残債との差」を数字で確かめることから
査定は売却を決めていない段階でもお申し込みいただけます。残債との差を把握したうえで、進め方をご相談ください。
お電話でのご相談はこちら
TEL: 03-6712-5218
受付時間:10:00〜19:00/火・水を除く
今のマンションの売却見込み額を調べる 無料査定を依頼する
【1億円帯で試算】決済当日のお金の流れ
決済当日は、売却代金の受領、住宅ローンの完済、諸費用の支払い、抵当権抹消と所有権移転の登記が一度に行われます。都心8区の取扱価格帯に合わせ、売却価格1億円・住宅ローン残債8,000万円のモデルケースで、手残りを実額で見ていきます。
前提条件
| 項目 | 前提 |
|---|---|
| 売却価格 | 1億円 |
| 住宅ローン残債(決済日時点・経過利息込み) | 8,000万円(ケースA)/1億500万円(ケースB) |
| 印紙税(売買契約書) | 3万円(軽減措置適用時。電子契約の場合は不要) |
| 全額繰上返済の手数料 | 1万6,500円(大手行のインターネット申込の例・2026年9月時点) |
| 抵当権抹消の登録免許税 | 2,000円(建物1個+敷地権の土地1筆) |
| 司法書士報酬(抵当権抹消) | 1万7,470円(日本司法書士会連合会 2024年3月調査の全国平均) |
| 仲介手数料 | 3パターンで比較(法定上限/(売却価格×1.5%+6万円)×消費税/0円) |
諸費用の詳細は「抵当権抹消にかかる費用」で説明します。ここでは仲介手数料以外の諸費用を合計約6万6,000円と置きます。比較用の簡易試算のため、登記事項証明書等の少額の実費や、司法書士の立会い等で個別に発生する費用は含めていません。
ケースA:アンダーローン(残債8,000万円)の手残り
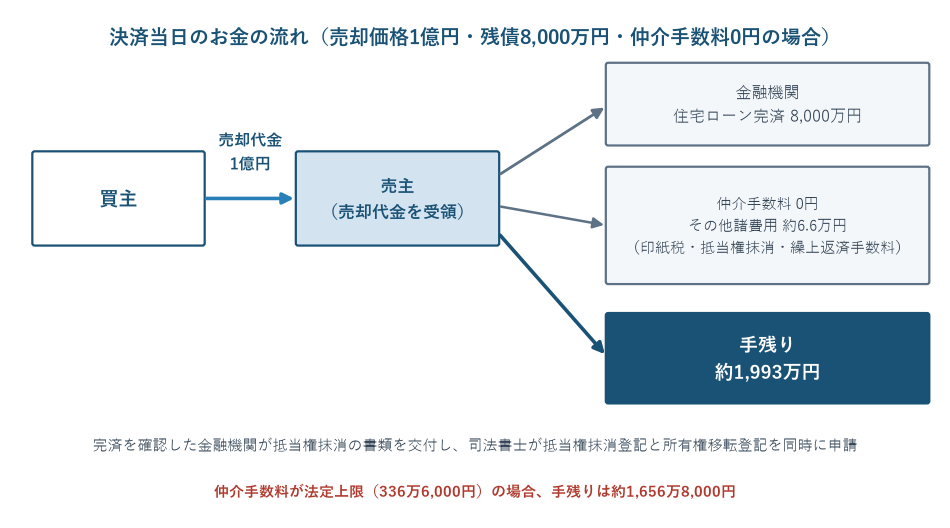
図2:決済当日のお金の流れ(1億円・残債8,000万円・仲介手数料0円の例)
売却代金1億円から残債8,000万円を完済し、諸費用を差し引いた手残りを、仲介手数料の3パターンで比較します。
| 項目 | 法定上限で支払う場合 | (売却価格×1.5%+6万円)×消費税 | 仲介手数料0円 |
|---|---|---|---|
| 売却代金(入金) | 1億円 | 1億円 | 1億円 |
| 住宅ローン完済(出金) | −8,000万円 | −8,000万円 | −8,000万円 |
| 仲介手数料(出金) | −336万6,000円 | −171万6,000円 | 0円 |
| その他諸費用(出金) | −約6万6,000円 | −約6万6,000円 | −約6万6,000円 |
| 手残り | 約1,656万8,000円 | 約1,821万8,000円 | 約1,993万4,000円 |
同じ1億円で売れた同じマンションでも、仲介手数料の違いだけで手残りに最大336万6,000円の差が出ます。
なお、固定資産税等と管理費・修繕積立金の日割清算分(売主が前払いした分を買主から受け取る)は表に含めていません。譲渡所得が生じる場合、所得税は原則として翌年の確定申告で精算し、住民税はその申告内容等を基に自治体から課税されます。いずれも決済当日の入出金には含めていません。税額の考え方はマンション売却の税金はいくら?譲渡所得・取得費・軽減税率で試算【1億円帯】をご覧ください。
ケースB:オーバーローン(残債1億500万円)で必要な自己資金
次に、残債が1億500万円で500万円のオーバーローンになっているケースです。
| 項目 | 法定上限で支払う場合 | (売却価格×1.5%+6万円)×消費税 | 仲介手数料0円 |
|---|---|---|---|
| 売却代金(入金) | 1億円 | 1億円 | 1億円 |
| 住宅ローン完済(出金) | −1億500万円 | −1億500万円 | −1億500万円 |
| 仲介手数料(出金) | −336万6,000円 | −171万6,000円 | 0円 |
| その他諸費用(出金) | −約6万6,000円 | −約6万6,000円 | −約6万6,000円 |
| 必要な自己資金 | 約843万2,000円 | 約678万2,000円 | 約506万6,000円 |
オーバーローンでは、仲介手数料の差がそのまま「用意しなければならない自己資金」の差になります。
仲介手数料は「残債を返すための原資」に直結する
仲介手数料の法定上限は、国土交通省告示により売却価格400万円超では(売却価格 × 3% + 6万円)× 1.1(消費税)で、1億円なら336万6,000円です。グローバルトラスト不動産の「ゼロチュー売却」では、当社が買主を見つけて成約した場合(自社成約)は売主様の仲介手数料が0円、他社経由でも(売却価格×1.5%+6万円)×消費税と相場の約半額の水準です。仕組みの詳細はマンション売却の仲介手数料が無料になる仕組み、価格帯別の金額はマンション売却の仲介手数料の計算方法|早見表と「+6万円」の正体で確認できます。
注意
仲介手数料が0円になるのは当社が買主を見つけた「自社成約」の場合で、他社経由で成約した場合は(売却価格×1.5%+6万円)×消費税を申し受けます。また、仲介手数料は譲渡所得の「譲渡費用」にあたるため、課税される譲渡所得が生じるケースでは、手数料が減った分だけ税額に影響します。
オーバーローンでもマンションを売る4つの方法と、返済が困難なときの任意売却
オーバーローンでも、不足分を補う方法や、返済が困難な場合に債権者の同意を得て売却する道があります。不足分を補う方法は大きく4つあり、状況によって適したものが変わります。返済が困難な場合の任意売却は、別ルートとして末尾で整理します。
①自己資金で不足分を埋める
もっとも確実で、借入に伴う金利や手数料が増えない方法です。預貯金などで、不足分と諸費用を決済日までに用意します(ケースBでは約507万〜843万円)。
金融機関の審査が不要で、売却のスケジュールを自分で決められます。住み替えで新居の頭金や引越し費用も必要な場合は、手元資金が薄くなりすぎないよう、全体の資金計画の中で判断してください。
②住み替えローンを使う
住み替えローンとは、新居の購入資金に旧居の住宅ローンの不足分を上乗せして借り入れるローンです。旧居の残債を売却代金と新規ローンで完済して抵当権を抹消し、新居に新しい抵当権を設定します。
不足分を自己資金で全額用意せずに住み替えられる可能性がある一方で、新居の購入資金に旧居の不足分を上乗せするため借入額が大きくなり、通常の住宅ローンより審査が厳しくなることがあります。 審査条件・金利・決済条件は金融機関によって異なります。 旧居の売却決済と新居の購入決済を同日に行うことを条件とする商品もあり、その場合はスケジュール調整の難度が上がります。
住み替えローンやつなぎ融資の使い方は、自己資金なしでも住み替えはできる?で解説しています。新居を先に購入して旧居のローンと二重になる「ダブルローン」の審査・負担・解消法は住み替え時のダブルローンって大丈夫?審査・デメリット・解消法を解説をご覧ください。
③親族からの資金援助を受ける
親などの親族から不足分の援助を受ける方法です。贈与として受け取る場合は贈与税の対象になり得ます。親族間の貸借として扱うには、借用書を作るだけでは足りず、返済能力・返済条件・実際の返済状況などから真に貸借と認められる必要があります(国税庁 No.4420)。援助を受ける前に、税理士や税務署への確認が必要です。
④残債が減るまで売却時期を待つ
売却を急がないのであれば、返済を続けて残債が減り、アンダーローンに転じるのを待つ方法もあります。ただし、変動金利の上昇局面では元金の減りが遅くなるため、「いつ頃アンダーローンになるか」を返済予定表で確認したうえで判断してください。住み替えの事情がある場合は、待つ間の家賃や新居の値上がりがコストになります。
ここからは、返済が困難な場合の別ルートです。
任意売却(返済が困難な場合の選択肢)
任意売却とは、住宅ローンの返済が困難になった場合に、金融機関(債権者)の同意を得て、競売ではなく通常の市場でマンションを売却する方法です。完済できなくても債権者の同意(担保解除)によって抵当権を抹消でき、売却代金を返済に充てたうえで、残った債務の返済方法を協議します。
通常の不動産取引として売却するため、競売より高値で売却できることが期待でき、引渡し時期などの条件についても相談の余地があります。一方で、任意売却に至る過程で延滞や代位弁済等が生じた場合、それらの事実が信用情報に登録されます(任意売却そのものが登録されるわけではありません)。任意売却は「オーバーローンの対処法」というより、「返済が続けられなくなったときの選択肢」です。
なお、売却代金と自己資金等で完済できる見込みがあり、単に売却を急いでいる場合は、買取や買取保証付き仲介も選択肢です。買取は市場価格より低くなる傾向がありますが、短期間で現金化できます(マンションの買取とは?仲介との違い・相場・流れと損しない会社の選び方)。
【比較表】オーバーローンの4つの方法と任意売却
| 方法 | 使える人 | 追加コスト | 時間 | 向いている状況 |
|---|---|---|---|---|
| ①自己資金 | 不足分を用意できる人 | なし | 自分で決められる | もっとも単純。まず検討する |
| ②住み替えローン | 住み替えで新居を購入する人(審査あり) | 借入増(金利等は金融機関により異なる) | 同日決済を条件とする商品もある | 自己資金が足りないが住み替えたい |
| ③親族の援助 | 援助を受けられる人 | 贈与税の可能性 | 短期 | 一時的な不足分の補填 |
| ④時期を待つ | 売却を急がない人 | 待つ間の機会コスト | 数年単位のことも | 住み替えの事情がない |
| 任意売却(別ルート) | 返済が困難になった人(債権者の同意が必要) | 延滞・代位弁済等が生じた場合は信用情報に影響 | 滞納前の相談が重要 | 返済継続が難しい |
住宅ローンが残るマンションを売却する流れ【8ステップ】
住宅ローンが残るマンションの売却は、通常の売却の流れに「金融機関への完済の申込」と「抵当権抹消」の工程が加わります。完済日の指定には申込期限があるため、決済日を決める段階で金融機関の手続き日数を織り込んでおく必要があります。全体の流れは不動産売却の流れ10ステップ完全ガイドで解説していますので、ここでは住宅ローンに関わる部分を中心に8つのステップで整理します。
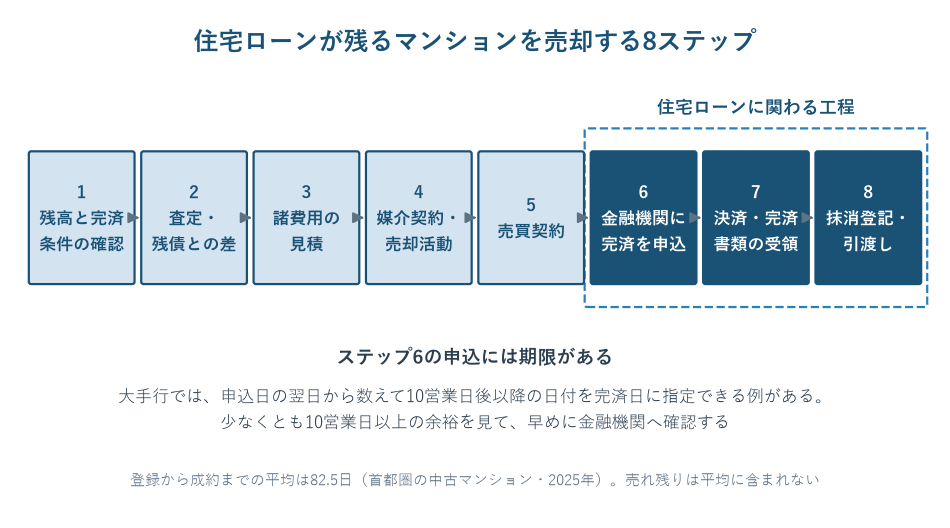
図3:住宅ローンが残るマンションを売却する8ステップ
- 住宅ローンの残高と完済の条件を確認する:残高証明書や返済予定表で元金の残高を確認し、全額繰上返済の手数料・申込方法・申込から完済日までに必要な日数を金融機関に確認します。ペアローンの場合は2本とも、連帯債務の場合は1本の残高を債務者双方で確認します
- 査定を受け、残債との差を確かめる:査定額から残債を差し引いてアンダーローンかオーバーローンかを判定し、さらに諸費用を差し引いて持ち出しの有無を確かめます。持ち出しが生じる場合は、この時点で資金の手当て(自己資金・住み替えローン等)を確定させます
- 諸費用を見積もる:仲介手数料・印紙税・抵当権抹消費用・繰上返済手数料・引越し費用などです。登記上の住所と現住所が異なる場合は住所変更登記の費用も見込みます
- 媒介契約を結び、売却活動を始める:首都圏の中古マンションの登録から成約までの日数は平均82.5日です(東日本不動産流通機構「首都圏不動産流通市場の動向(2025年)」)。売れ残りは平均に含まれないため、余裕を持ったスケジュールを組みます
- 買主と売買契約を結ぶ:契約書には「引渡しまでに抵当権を抹消する」旨の条項が置かれます。手付金を受領しますが、買主の住宅ローン特約による解除などで返還が必要になる場合があるため、決済前に完済の原資として当てにしないのが安全です
- 金融機関に全額繰上返済を申し込む:決済日が確定したら、金融機関に完済日を指定して申し込みます。大手行では、申込日の翌日から数えて10営業日後以降の日付を完済日に指定できる例があります。少なくとも10営業日以上の余裕を見て、早めに金融機関へ確認してください(2026年9月時点。金融機関・商品により異なります)。抵当権抹消書類を司法書士が完済日当日に代理受領する方式を選ぶ場合は、司法書士の氏名・連絡先を申込時に伝えます
- 決済・完済・抵当権抹消書類の受領:決済当日、売却代金を受領し、その場で完済資金を金融機関に入金(または引落し)します。完済を確認した金融機関が抵当権抹消書類を交付し、司法書士が受領します(郵送受取の方式では完済日の約10営業日後になる例があり、同時決済には向きません)
- 抵当権抹消登記と所有権移転登記の申請、引渡し:司法書士が、抵当権抹消登記と所有権移転登記を法務局に同時に申請します。登記の完了までの日数は法務局や時期によって異なり、1〜2週間程度が目安です。完了後、売主には抵当権抹消の登記完了証が交付されます。鍵の引渡しは決済当日に行います
注意
ステップ6の「完済日の指定」が、住宅ローンが残る売却でもっとも注意が必要な工程です。申込期限に間に合わないと決済日をずらさざるを得ず、買主側の住宅ローン実行や引越しの日程に影響します。買主が住宅ローンの本審査に通ったタイミングで金融機関に連絡すると、流れがスムーズです。
抵当権抹消登記の手続きと必要書類
抵当権抹消登記とは、住宅ローンの完済によって効力を失った抵当権の記録を、登記簿から消すための登記手続きです。住宅ローンを完済しても、抵当権の登記は自動では消えません。 所有者が申請して初めて抹消されます。法務省民事局の案内(令和6年4月版)に沿って整理します。
抵当権抹消登記とは、完済後に所有者が申請して行う登記
抵当権は完済によって実体としては消滅しますが、登記簿上の記録は、所有者が金融機関と共同で抹消登記を申請しない限り残り続けます。
売却の同時決済では、司法書士がその場で申請します。売却を伴わずに完済した場合(繰上返済・返済期間の終了等)は、金融機関から書類が届いた後に、所有者自身が申請するか司法書士に依頼します。
必要な書類・情報は5点。金融機関から受け取るものに加え、自分で作成・確認するものがある
法務省民事局「抵当権の登記の抹消手続のご案内」(令和6年4月版)によれば、抵当権抹消登記の申請に必要な書類は次のとおりです。
| 書類 | 内容 | 入手先 |
|---|---|---|
| 登記識別情報(または登記済証) | 抵当権設定時に金融機関に交付されたもの。登記済証の場合は抵当権設定契約書に「登記済」の押印がある | 金融機関から送付 |
| 登記原因証明情報 | 「解除証書」「弁済証書」など、抵当権が消滅したことを証する書面 | 金融機関から送付 |
| 会社法人等番号 | 抵当権者である金融機関の番号。送付書類に記載されているのが通常 | 金融機関の書類または法務局 |
| 代理権限証明情報(委任状) | 金融機関が所有者に登記申請を委任する旨の委任状 | 金融機関から送付 |
| 登記申請書 | 所有者が作成する。法務局ホームページの様式を利用できる | 自分で作成 |
これに加えて、登録免許税額分の収入印紙を申請書に貼付します(法務局は申請書の作成を代行しません)。
注意
金融機関から送付される書類は、日付や不動産の表示に記載漏れがないかを受け取った時点で確認してください(法務省の案内でも注意喚起されています)。金融機関が合併や社名変更をしている場合は、抹消登記の前提として名称変更等の手続きが必要になることがあります。
自分で申請する場合の流れ
売却を伴わない完済(すでに住宅ローンを払い終えている場合)であれば、自分でも申請できます。
- 金融機関から抵当権抹消に必要な書類一式を受け取る
- 登記事項証明書で不動産の表示(建物と敷地権の表示)と抵当権の受付番号を確認する
- 法務局ホームページの様式で登記申請書を作成し、登録免許税額分の収入印紙を貼付する
- マンションの所在地を管轄する法務局に、窓口・郵送・オンラインのいずれかで申請する
- 補正の連絡があれば対応し、完了後に登記完了証を受け取る(完了までの日数は法務局や時期によって異なります)
司法書士に依頼する場合(売却の同時決済ではほぼ必須)
売却に伴って決済当日に抹消する場合は、司法書士への依頼が実務上の標準です。抵当権抹消登記と所有権移転登記を同日に連件で申請するため、書類に不備があると一連の登記手続きや決済に影響するおそれがあるからです。司法書士は決済当日に金融機関から抹消書類を代理受領し、所有権移転登記とあわせて申請します。抵当権抹消について売主側で必要となる主な対応は、司法書士への委任と費用の支払いです。なお、売却全体では本人確認書類・印鑑証明書・登記識別情報等の準備が別途必要です。
【比較表】自分で申請する場合と司法書士に依頼する場合
| 項目 | 自分で申請 | 司法書士に依頼 |
|---|---|---|
| 向いている場面 | 売却を伴わない完済後の抹消 | 売却の同時決済。所有権移転と連件 |
| 費用 | 登録免許税+証明書取得費のみ | 登録免許税+報酬(全国平均1万7,470円) |
| 手間 | 申請書の作成・法務局への提出・補正対応 | 司法書士への委任・必要書類の準備 |
| 時間 | 書類の確認・作成・提出に時間を要する | 決済日に申請、登記完了は後日 |
| リスク | 記載誤りによる補正・不動産の表示の誤り | 申請不備のリスクを抑えやすい |
抵当権抹消にかかる費用
抵当権抹消にかかる費用は、登録免許税、司法書士報酬、金融機関の全額繰上返済手数料、登記事項証明書などの実費に分かれます。合計でも数万円の規模ですが、都心のマンションでは登録免許税の計算に「敷地権の筆数」が関わるという、見落とされやすい点があります。
登録免許税は不動産1個につき1,000円
登録免許税法の別表第一では、「登記の抹消」の税額を「不動産の個数一個につき千円」と定めています(同一の申請書で20個を超える不動産の抹消を受ける場合は、申請1件につき2万円)。
一戸建てなら土地1筆と建物1棟で2,000円です。分譲マンションでは、専有部分の建物1個に加えて、敷地権の目的である土地が「不動産」として数えられます。
都心マンションの注意点:敷地権の土地が複数筆なら、筆数分が加算される
法務省民事局の案内には、次のように明記されています。
マンションによっては、土地(敷地権)が複数物件となっている場合がありますが、その場合は、その土地(敷地権)の個数に応じて、1,000円が加算されることになります(例:土地(敷地権)が3物件ですと、建物1物件と土地3物件の合計4物件となりますので、4,000円となります。)
(法務省民事局「抵当権の登記の抹消手続のご案内」令和6年4月版)
登録免許税は「建物1個+敷地権の土地の筆数」×1,000円です。敷地権が1筆なら2,000円、3筆なら4,000円になります。
都心のマンションは、複数の土地をまとめて開発した大規模物件や再開発物件が多く、敷地権の土地が複数筆にわたることが珍しくありません。登記事項証明書の「敷地権の目的である土地の表示」欄で筆数を確認できます。自分で申請する場合、収入印紙の額を誤ると補正の対象になります。
司法書士報酬は全国平均1万7,470円(2024年3月調査)
日本司法書士会連合会の「報酬に関するアンケート」(2024年3月実施)では、土地1筆・建物1棟の抵当権抹消登記を受任した場合の報酬は全国平均で1万7,470円(消費税込み・有効回答1,090件)でした。分布は1万円台が717件、2万円台が272件で、多くが1万〜3万円に収まっています。
ただし、これは抵当権抹消登記単体の報酬で、同時決済では立会い等の報酬が別に発生します。所有権移転登記の費用は買主負担が一般的ですが、抵当権抹消と住所変更登記は売主負担です。
全額繰上返済の手数料は金融機関によって異なる
全額繰上返済(期限前完済)には金融機関所定の手数料がかかり、大手行の例ではインターネット申込で1万6,500円、店頭申込で3万3,000円(消費税込み、2026年9月時点)です。保証会社の事務手数料が別途かかる場合がある一方、保証料を一括前払いしていれば未経過分が返戻されることがあります。
また、完済日には前回返済日の翌日からの経過利息が加算されます(8,000万円の残債で1か月分の利息は金利1%で約6万7,000円)。
登記事項証明書などの実費
登記事項証明書の交付手数料は、書面で請求する場合600円、オンラインで請求して郵送で受け取る場合520円、オンラインで請求して窓口で受け取る場合490円です(1通あたり。法務省「登記手数料について」2026年9月確認)。事前・事後で2通程度を取得するのが一般的です。
【表】抵当権抹消に関わる費用の内訳と目安
| 費用項目 | 金額の目安 | 備考 |
|---|---|---|
| 登録免許税 | 1,000円 × (建物1個+敷地権の土地の筆数) | 1筆なら2,000円、3筆なら4,000円 |
| 司法書士報酬(抵当権抹消) | 全国平均1万7,470円 | 日本司法書士会連合会 2024年3月調査。同時決済の立会い等は別途 |
| 全額繰上返済手数料 | 1万6,500円〜3万3,000円(大手行の例) | 金融機関・申込方法により異なる。2026年9月時点 |
| 経過利息 | 残債×金利×日数/365 | 完済日までの日割 |
| 登記事項証明書 | 490〜600円/通 | 事前・事後で2通程度 |
| 住所変更登記(該当する場合) | 登録免許税1,000円×不動産の個数+司法書士報酬 | 登記上の住所と現住所が異なる場合 |
残債を返した後に、いくら残せるか
抵当権抹消の費用は数万円ですが、仲介手数料は数百万円です。残債と売却見込み額をもとに、当社の手数料体系での手残り試算をご案内します。
お電話でのご相談はこちら
TEL: 03-6712-5218
受付時間:10:00〜19:00/火・水を除く
手残りの試算を依頼する 無料査定を依頼する
都心の高額マンションならではの4つの注意点
都心の高額マンションでは借入額が大きくなるケースや、ペアローン・連帯債務を利用しているケースもあります。また、住宅金融支援機構の調査では、新たに住宅ローンを借り入れた人の75.0%が変動金利型を選択しています。住宅ローンが残る売却に特有の注意点を4つ整理します。
ペアローンは2本とも完済して2つの抵当権を抹消、連帯債務は1本を完済する
都心の高額帯では、夫婦それぞれが住宅ローンを組む「ペアローン」や、1本のローンを2人で返済する「連帯債務」で購入されているケースがあります。
ペアローンの場合、マンションには2本のローンそれぞれについて抵当権が設定されており、売却時には2本とも完済し、抹消手続きもそれぞれ必要です。司法書士報酬等は手続き内容によって増える場合があります。登録免許税は申請内容・不動産の個数に応じて計算されます。共有名義のため、売却には共有者全員の同意と署名が必要です。
連帯債務の場合はローンは1本ですが、通常の売却では完済しなければ抵当権を抹消できない点は同じです。離婚に伴う売却では、残債の分担や手残り(不足分)の分け方で合意できず手続きが止まることがあるため、売却の方針を固める前に共有者間で確認しておく必要があります。
なお、ペアローンは2本の残債を合計して考えます。連帯債務はローンが1本なので、その1本の残高を確認します。いずれの場合も、一方の持分だけを見てアンダーローンと判断せず、物件全体の残債と売却価格で判定してください。
新規借入の75.0%が変動金利型。金利上昇局面では残債の減り方に注意
住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査)」では、新たに住宅ローンを借り入れた人のうち75.0%が変動金利型で、固定期間選択型は14.9%、全期間固定型は10.1%です。
日本銀行の政策金利は、2026年6月の金融政策決定会合で1.0%程度に引き上げられ、7月の会合でも維持されています(2026年9月時点)。変動金利は短期金利に連動するため、上昇局面では適用金利が上がり、元利均等返済では毎月の返済額のうち利息の割合が増え、元金の減りが遅くなります。
元利均等返済の変動金利型ローンの中には、返済額を5年間据え置く「5年ルール」と増額を1.25倍までに抑える「125%ルール」を設けている商品があり、金利が上がると返済額は変わらないまま利息が増え、返済額で利息を払いきれない「未払利息」が発生することがあります。未払利息は元金の残高とは別に管理され、完済時に精算が必要です。
売却の際は、返済予定表の元金残高だけでなく、未払利息の有無と金額を金融機関に確認してください。金利上昇が都心のマンション市場に与える影響は、日銀の利上げで不動産はどう変わる?都心マンション売却の判断材料で整理しています。
完済済みでも抵当権が残っていることがある
完済したのに抵当権抹消登記をしないまま年数が経っている物件は、相続で引き継いだマンションや繰上返済で完済したケースで実務上しばしば見られます。
決済までに抵当権を抹消しておく必要があり、金融機関から受け取った書類が手元にあれば申請できます。しかし、書類を紛失している、金融機関が合併しているといった事情があると、追加の手続きが必要になり、時間がかかります。特に、金融機関側の登記識別情報など抹消関係書類に不備や紛失がある場合は、登記識別情報を再発行できないため、代替手続きが必要です。同時決済に間に合わせるには、金融機関・司法書士への早めの確認が欠かせません。売却を検討する段階で登記事項証明書を取得し、乙区に抵当権が残っていないかを確認しておくことをおすすめします。
住み替えでダブルローンになるケース
住み替えで新居を先に購入し、旧居の売却が後になると、一時的に2本の住宅ローンを抱える「ダブルローン」の状態になります。借入額によっては二重返済の負担が月数十万円規模になるため、買い先行で進める場合は、旧居の売却見込み額と期間を把握したうえで資金計画を組むことが欠かせません。ダブルローンの審査、負担額の試算、解消法の詳細は住み替え時のダブルローンって大丈夫?審査・デメリット・解消法を解説をご覧ください。
プロのアドバイス
都心の高額マンションの売却では、残債の把握不足が、資金計画のずれの原因になりがちです。ペアローンの2本目、未払利息、完済済みなのに残っている抵当権。いずれも登記事項証明書と金融機関への照会で事前に分かります。
オーバーローンで損失が出たときの税金:譲渡損失の損益通算・繰越控除
住宅ローンの残高を下回る価格でマイホームを売却して損失が出た場合、一定の要件を満たせば、その損失を給与所得などの他の所得から差し引ける税制上の特例があります。「特定のマイホームの譲渡損失の損益通算及び繰越控除の特例」と呼ばれ、令和9年(2027年)12月31日までの売却が対象です。
特例の概要:損失を他の所得と通算し、控除しきれない分は3年間繰り越せる
国税庁 No.3390(令和8年4月1日現在法令等)によれば、要件を満たす譲渡損失はその年の給与所得など他の所得から控除(損益通算)でき、控除しきれない分は翌年以後3年間繰り越して控除(繰越控除)できます。買換資産を取得しない場合でも適用できます。
住み替えをせず、賃貸に移る場合や実家に戻る場合でも使える点が、買換えを要件とする別の特例(No.3370)との違いです。
適用の4つの要件
特例を受けるには、次の4つの要件すべてに当てはまる必要があります。
- 売った資産が、現に自分が住んでいる家屋(またはその敷地)であること。 以前住んでいた家屋の場合は、住まなくなった日から3年を経過する日の属する年の12月31日までに売ること
- 売った年の1月1日において、家屋と敷地の所有期間がともに5年を超えていること
- 売買契約日の前日において、そのマイホームに係る償還期間10年以上の住宅ローンの残高があること
- マイホームの譲渡価額が、上記3の住宅ローン残高を下回っていること
なお、親子や夫婦などの特別の関係がある人への売却は対象になりません。売却した年の前年・前々年に3,000万円特別控除や軽減税率の特例、買換え特例を適用している場合も対象外です。このほか、売却した年の前年以前3年内に他のマイホームの譲渡損失についてこの特例を受けている場合など、過去の特例の適用状況による適用除外があります。実際の適用可否は税理士または税務署にご確認ください。
損益通算できる金額には限度がある:住宅ローン残高−売却価額
この特例で重要なのが、損益通算できる金額の限度額です。No.3390では、「マイホームの売買契約日の前日における住宅ローンの残高から売却価額を差し引いた残りの金額」が損益通算の限度額とされています。
譲渡損失(取得費と譲渡費用の合計が売却価額を上回る額)がいくら大きくても、通算できるのは「オーバーローンの額」までです。
| 項目 | 金額 |
|---|---|
| 売却価額 | 1億円 |
| 売買契約日の前日の住宅ローン残高 | 1億500万円 |
| 取得費(減価償却後)+譲渡費用 | 1億2,340万円 |
| 譲渡損失 | 2,340万円 |
| 損益通算の限度額(残高−売却価額) | 500万円 |
譲渡損失は2,340万円ですが、損益通算できるのは限度額の500万円です。給与所得が1,500万円なら通算後の所得は1,000万円になり、限度額を使い切っているため翌年以降への繰越はありません。
なお、繰越控除は合計所得金額が3,000万円を超える年には適用できませんが、損益通算そのものには所得要件がありません。
注意
上の例は説明のために簡略化しています。実際の譲渡損失は建物部分の取得費を減価償却したうえで算出し、限度額の計算にも細かな規定があります。適用の可否と税額の見込みは、売却前に税理士または所轄の税務署にご確認ください。譲渡所得・取得費の考え方はマンション売却の税金はいくら?譲渡所得・取得費・軽減税率で試算【1億円帯】で解説しています。
住宅ローン控除との関係と、確定申告の手続き
この特例は、新居の住宅ローン控除(住宅借入金等特別控除)と併用できます(国税庁 No.3390)。3,000万円特別控除や買換え特例を使うと新居の住宅ローン控除が受けられなくなる「6年ルール」とは扱いが異なります。3,000万円控除・買換え特例と住宅ローン控除の関係は、買換え特例と3,000万円控除はどちらを選ぶ?1億円超・住宅ローン控除の注意点をご覧ください。
特例の適用には確定申告が必要で、明細書・計算書のほか、所有期間5年超を証する登記事項証明書や売買契約書の写し、そして売買契約日の前日時点の「譲渡資産に係る住宅借入金等の残高証明書」を添付します。繰越控除を受ける年分は、連続して確定申告書を提出する必要があります。残高証明書は、契約日が決まった時点で金融機関に発行を依頼してください。
残債を返しきる「手残り」を増やす3つの実務
「残債」は動かせない数字ですが、「売却価格」と「費用」は動かせます。実務で効果が大きい3つの打ち手を整理します。
①売却の費用を削る:仲介手数料の設計は会社選びの段階で決まる
売却価格は買主のある話で思いどおりにはなりませんが、仲介手数料の料金体系は、依頼する会社を選ぶ段階で確認・比較できる要素です。決済当日のお金の流れで見たとおり、その差は1億円の売却で最大336万6,000円です。オーバーローンで自己資金の準備に悩む場合、費用側で数百万円を圧縮できるかどうかは、売却そのものが成立するかを左右することもあります(当社の料金体系は自社成約で0円、他社経由で(売却価格×1.5%+6万円)×消費税)。
②売り出し価格は「残債から逆算」せず、相場から決める
オーバーローンの売主がしばしば陥るのが、「残債と諸費用を賄える価格」から売り出し価格を決めてしまうことです。相場を大きく上回る価格設定では、問い合わせや内覧が入りにくくなり、売却期間が延びることがあります。その間も返済は続きます。
売り出し価格は、周辺の成約事例に基づく相場から決め、相場で売った場合の不足分をどう埋めるかを先に確定させます。この順序が基本です。前述の「成約まで平均82.5日」は成約した物件だけの平均で、相場を外した価格設定は、この平均には表れない「売れない期間」を生みます。
③囲い込みを避け、買主の間口を広げる
不動産会社が自社で買主を見つけるために他社からの問い合わせを断る「囲い込み」は、買主候補を狭め、価格や売却期間の面で不利になるおそれがある慣行です。専任媒介・専属専任媒介では宅地建物取引業法に基づきレインズへの登録が義務付けられているため、登録状況と他社からの問い合わせへの対応を確認してください。囲い込みの仕組みと見破り方は、不動産の囲い込みとは?損する仕組み・見破り方・2025年規制を宅建士が徹底解説で解説しています。
残債・売却見込み額・手数料をまとめてご相談ください
売却をお決めになっていない段階でも、「残債との差がどのくらいか」「オーバーローンならどの方法が使えるか」の整理からご相談いただけます。
お電話でのご相談はこちら
TEL: 03-6712-5218
受付時間:10:00〜19:00/火・水を除く
残債・売却見込み額・手数料をまとめて相談する 無料査定を依頼する
あなたのケースで考える4つの判断シナリオ
ご自身に近いケースを参考にしてください。
シナリオA:アンダーローンで、住み替えを予定している
方向性:通常の売却として進められます。売却と購入のどちらを先にするかを決めてください。
住宅ローンに関しては、同時決済で完済と抵当権抹消を行えば、通常の売却手続きの中で進められます。手残りは新居の頭金に充てられますので、仲介手数料の3パターンで比較し、新居の資金計画に組み込みます。買い先行では一時的にダブルローンになり、売り先行では仮住まいが必要になる場合があります。
シナリオB:オーバーローンだが、自己資金で埋められる
方向性:不足額を正確に把握し、決済日までに資金を確保したうえで売り出してください。
不足額は「残債+諸費用−売却見込み額」で、仲介手数料の設計によって数百万円変わります。残債は決済日時点の金額で、未払利息やペアローンの2本目も含めて確認してください。損失が出る場合は、譲渡損失の損益通算・繰越控除の特例の要件を確認し、該当するなら売買契約日の前日時点の残高証明書を金融機関に依頼します。
シナリオC:オーバーローンで、自己資金が足りない
方向性:住み替えを伴うなら住み替えローン、伴わないなら売却時期の再検討。いずれも早い段階で金融機関に相談を。
住み替えを予定しているなら、住み替えローンで不足分を新居のローンに上乗せする方法があります。審査条件や決済条件は金融機関によって異なるため、早めに事前相談し、売却・購入のスケジュール調整を並行して進めます。住み替えの事情がなく、売却を急がないなら、残債が減るのを待つ選択肢もありますが、変動金利の上昇局面では元金の減りが遅くなる点に注意が必要です。費用を圧縮して不足額を減らすことも、選択肢を広げる手段です。
シナリオD:返済が苦しくなってきた
方向性:滞納が始まる前に、金融機関に相談してください。選択肢は早いほど多く残ります。
まず金融機関に返済条件の見直し(返済期間の延長、一定期間の元金据置など)を相談します。それでも継続が難しく、売却しても残債が残るなら、任意売却の検討に進みます。任意売却は金融機関の同意が必要で、競売より有利な条件で売却できる可能性がありますが、その過程で生じた延滞や代位弁済等の事実は信用情報に登録されます。滞納が続いて競売の手続きが始まると、選択肢は急速に狭まります。
よくある質問(FAQ)
住宅ローンが残っていてもマンションは売却できますか?
売却できます。一般的な売却では、引渡し(決済)までに売却代金などで住宅ローンを完済し、抵当権を抹消することが前提になります。売却代金で完済できるアンダーローンなら通常の売却と同じ流れで進み、完済できないオーバーローンでも、自己資金や住み替えローンで不足分を埋めて完済すれば売却できます。返済が困難で完済の見込みが立たない場合は、債権者の同意を得て売却する任意売却という別ルートがあります。
抵当権が付いたままマンションを売ることはできますか?
売買契約を結ぶこと自体は可能ですが、一般的な売買では抵当権を抹消した状態で引き渡すことが実務上の前提です。抵当権が残ったまま所有権を移すと買主が競売のリスクを引き継ぐため、買主側の金融機関も融資しません。売買契約には引渡しまでに抵当権を抹消する条項が置かれ、決済当日に完済・抹消・所有権移転を同時に行うのが標準です。
オーバーローンとは何ですか?どう確かめますか?
オーバーローンとは、売却価格が住宅ローンの残債を下回っている状態です。金融機関の残高証明書で残債を、不動産会社の査定で売却見込み額を確認し、「売却見込み額−残債」がマイナスならオーバーローンです。さらに諸費用を差し引いてマイナスになる金額が、用意すべき自己資金の目安です。
抵当権抹消の費用はいくらかかりますか?
登録免許税が不動産1個につき1,000円(マンションは建物1個+敷地権の土地の筆数分。敷地権が1筆なら2,000円、3筆なら4,000円)、司法書士報酬が全国平均1万7,470円(日本司法書士会連合会の2024年3月調査)です。このほか、金融機関の全額繰上返済手数料(大手行の例で1万6,500円〜3万3,000円)と登記事項証明書の実費がかかります。
抵当権抹消登記は自分でできますか?
売却を伴わない完済後の抹消であれば、法務局の様式で申請書を作成し、金融機関から受け取った書類と収入印紙を添えて申請できます。一方、売却の同時決済では所有権移転登記と連件で申請する必要があるため、司法書士に依頼するのが実務上の標準です。
金融機関にはいつ連絡すればよいですか?
売買契約を結び、決済日が確定した時点で全額繰上返済を申し込みます。大手行では、申込日の翌日から数えて10営業日後以降の日付を完済日に指定できる例があります。少なくとも10営業日以上の余裕を見て、早めに金融機関へ確認してください(2026年9月時点。金融機関・商品により異なります)。
売却して損失が出た場合、税金はどうなりますか?
取得費(建物は減価償却後の金額)と譲渡費用の合計が売却価額を上回り、税務上の譲渡損失が生じた場合、その譲渡所得に対する所得税・住民税はかかりません。さらに、所有期間5年超・償還期間10年以上の住宅ローン残高があるなどの要件を満たせば、「特定のマイホームの譲渡損失の損益通算及び繰越控除の特例」を使えます。損失(住宅ローン残高−売却価額が限度)を給与所得など他の所得から差し引き、控除しきれない分は翌年以後3年間繰り越せます。令和9年12月31日までの売却が対象で、確定申告が必要です。
ペアローンで買ったマンションを売るときの注意点は?
ペアローンでは2本のローンそれぞれに抵当権が設定されているため、2本とも完済して2つの抵当権を抹消します。残債は2本の合計で考え、合計でオーバーローンなら不足分の手当てが必要です。共有名義のため売却には共有者全員の同意と署名が必要で、離婚に伴う売却では残債の分担と手残りの分け方を先に確認しておく必要があります。
まとめ
住宅ローンが残るマンションの売却について、要点を整理します。
- 住宅ローンが残っていても、抵当権が付いていてもマンションは売却できます。 一般的な売却では、引渡しまでに完済して抵当権を抹消するのが前提で、決済当日に完済・抹消・所有権移転を同時に行う「同時決済」の仕組みが整っています
- 最初に確かめるのは「残債」と「売れる価格」の差です。 残高証明書と査定で数字を揃え、「売却見込み額−残債」がプラスならアンダーローン、マイナスならオーバーローン。さらに諸費用を引いてマイナスなら、その額が用意すべき自己資金です
- 1億円の売却・残債8,000万円のモデルケースでは、仲介手数料の違いで手残りに最大336万6,000円の差が出ます。オーバーローンでは、この差がそのまま自己資金の差になります
- オーバーローンでも、自己資金・住み替えローン・親族の援助・時期を待つの4つの方法があり、返済が困難な場合は債権者の同意を得る任意売却という別ルートがあります
- 抵当権抹消の登録免許税は不動産1個につき1,000円。マンションは建物1個+敷地権の土地の筆数分です。司法書士報酬の全国平均は1万7,470円(2024年3月調査)です
- 金融機関への完済の申込には期限と手続き日数があります。 決済日を決める段階で織り込んでください
- 都心の高額帯では、ペアローンの2本目、変動金利の未払利息、完済済みなのに残っている抵当権が、資金計画のずれの原因になります
- 売却で損失が出た場合、要件を満たせば譲渡損失の損益通算・繰越控除の特例(令和9年12月31日まで)が使えます。損益通算の限度額は「住宅ローン残高−売却価額」で、新居の住宅ローン控除と併用できます
残債は動かせませんが、売却価格と費用は動かせます。残債を正確に把握したうえで、相場に基づく価格設定と費用の設計を先に固めることが、納得のいく売却への近道です。
グローバルトラスト不動産にご相談ください
グローバルトラスト不動産は、都心8区に特化した売買仲介の専門会社として、残債との差の確認から決済当日の段取りまで、一貫してご相談を承ります。
グローバルトラスト不動産の3つの強み
- 売主様の仲介手数料が最大無料(ゼロチュー売却)— 自社成約なら0円、他社経由でも(売却価格×1.5%+6万円)×消費税と相場の約半額
- 業界経験者のみのプロ集団 — 少数精鋭で、一件ごとに質の高い対応を
- 都心エリアに特化した専門知識 — 渋谷区・港区・目黒区・千代田区・中央区・品川区・世田谷区・杉並区
「残債と売却価格の差がどのくらいか知りたい」という段階でのご相談も歓迎しております。
お電話でのご相談はこちら
TEL: 03-6712-5218
受付時間:10:00〜19:00/火・水を除く
メールでのお問い合わせはこちら お問い合わせフォームへ
無料売却査定のお申し込みはこちら 無料売却査定を申し込む
本記事で使用したデータの出典・集計方法
| データ | 出典 | 時点 | 集計方法 |
|---|---|---|---|
| 抵当権抹消登記の登録免許税(不動産1個につき1,000円) | 登録免許税法 別表第一 一(十五)(e-Gov法令検索) | 2026年9月確認 | 条文を引用 |
| 敷地権が複数筆の場合の登録免許税の加算、必要書類 | 法務省民事局「抵当権の登記の抹消手続のご案内」 | 令和6年4月版(2026年9月確認) | 公表情報を引用 |
| 司法書士報酬(抵当権抹消登記 全国平均1万7,470円) | 日本司法書士会連合会「報酬に関するアンケート」 | 2024年(令和6年)3月実施・有効回答1,090件 | 公表情報を引用(消費税込み。土地1筆・建物1棟の場合) |
| 特定のマイホームの譲渡損失の損益通算及び繰越控除の特例(要件・限度額・住宅ローン控除との併用) | 国税庁「No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき」 | 令和8年4月1日現在法令等(2026年9月確認) | 公表情報を引用 |
| 同特例の適用期限の延長(令和9年12月31日まで) | 財務省「令和8年度税制改正の大綱」 | 令和7年12月26日閣議決定(紙面14ページ・18ページ) | 公表情報を引用 |
| 全額繰上返済(期限前完済)の手数料(インターネット16,500円・店頭33,000円)・指定できる完済日(申込日の翌日から数えて10営業日後以降)・担保抹消書類の受取方法(店頭受取は完済日以降で司法書士の代理受領可。郵送受取は完済日の約10営業日後) | 三菱UFJ銀行 よくあるご質問「自宅を売却するため、住宅ローンを全額返済したい」(FAQ 7667)、同「期限前完済」 | 2026年9月時点 | 大手行の例として引用(金融機関・商品により異なります) |
| 住宅ローンの金利タイプ別利用割合(変動型75.0%) | 住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」 | 2026年2月20日公表 | 公表情報を引用 |
| 政策金利(1.0%程度) | 日本銀行「金融市場調節方針の変更について」(2026年6月16日)/「当面の金融政策運営について」(2026年7月31日) | 2026年9月時点 | 公表情報を引用 |
| 登録から成約に至る日数(82.5日) | 公益財団法人 東日本不動産流通機構「首都圏不動産流通市場の動向(2025年)」 | 2025年(2026年1月公表) | 公表情報を引用 |
| 仲介手数料の上限 | 宅地建物取引業法に基づく国土交通省告示(昭和45年建設省告示第1552号/令和6年6月21日国土交通省告示第949号改正) | 令和6年7月1日施行 | 公表情報を引用 |
| 売買契約書の印紙税(5,000万円超1億円以下は3万円) | 国税庁「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」 | 令和7年4月1日現在法令等 | 公表情報を引用(軽減措置は令和9年3月31日までの作成分が対象) |
| 親族間の金銭貸借と贈与の区分 | 国税庁「No.4420 親から金銭を借りた場合」 | 2026年9月確認 | 公表情報を引用 |
| 登記事項証明書の交付手数料(書面請求600円・オンライン請求送付520円・窓口交付490円) | 法務省「登記手数料について」 | 2026年9月確認 | 公表情報を引用 |
| 決済当日の入出金・手残りのシミュレーション | 記載の前提条件に基づく当社試算 | 2026年9月 | 当社推計 |
【最終更新日】 2026年9月11日
【免責事項】 本記事は住宅ローンが残るマンションの売却および抵当権抹消に関する一般的な情報提供を目的としたものであり、個別の融資可否・登記・税務判断を保証するものではありません。金融機関の手続き・手数料は各社の定めにより異なり、金利は随時変動します。税制の適用要件は個別の事情により判断が分かれる場合があります。実際のご検討にあたっては、金融機関・司法書士・税理士・税務署等の専門家にご確認ください。記載の数値は本記事作成時点で公表されている情報および当社試算に基づくものです。
あわせて読みたい記事
- 住み替え時のダブルローンって大丈夫?審査・デメリット・解消法を解説 — 買い先行で旧居のローンが残るときの審査・負担・解消法
- 自己資金なしでも住み替えはできる? — 住み替えローン・つなぎ融資の使い方
- マンション売却の税金はいくら?譲渡所得・取得費・軽減税率で試算【1億円帯】 — 譲渡所得の計算と税率
- 買換え特例と3,000万円控除はどちらを選ぶ?1億円超・住宅ローン控除の注意点 — 特例と住宅ローン控除の関係
- マンション売却の仲介手数料が無料になる仕組み — 最大無料の条件と仕組み
- マンション売却の仲介手数料の計算方法|早見表と「+6万円」の正体 — 価格帯別の手数料早見表
- 不動産売却の流れ10ステップ完全ガイド — 査定から引渡しまでの全体像
- マンションの買取とは?仲介との違い・相場・流れと損しない会社の選び方 — 急いで現金化したいときの選択肢