マンションご売却
2025/08/22
マンションは買ったときより高く売れる?含み益の確かめ方と手取り
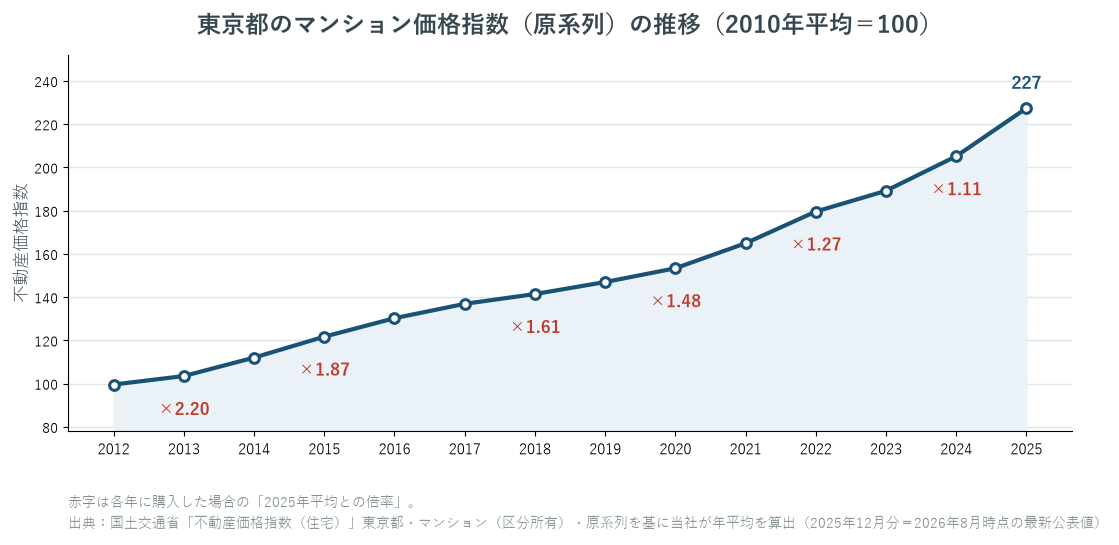
国土交通省の「不動産価格指数」で見ると、東京都のマンション(区分所有)の価格水準は、2010年平均の約2.3倍になっています(2026年8月時点で公表されている最新値・2025年12月分)。2015年ごろに購入したマンションであれば、指数の上では1.9倍前後の水準です。
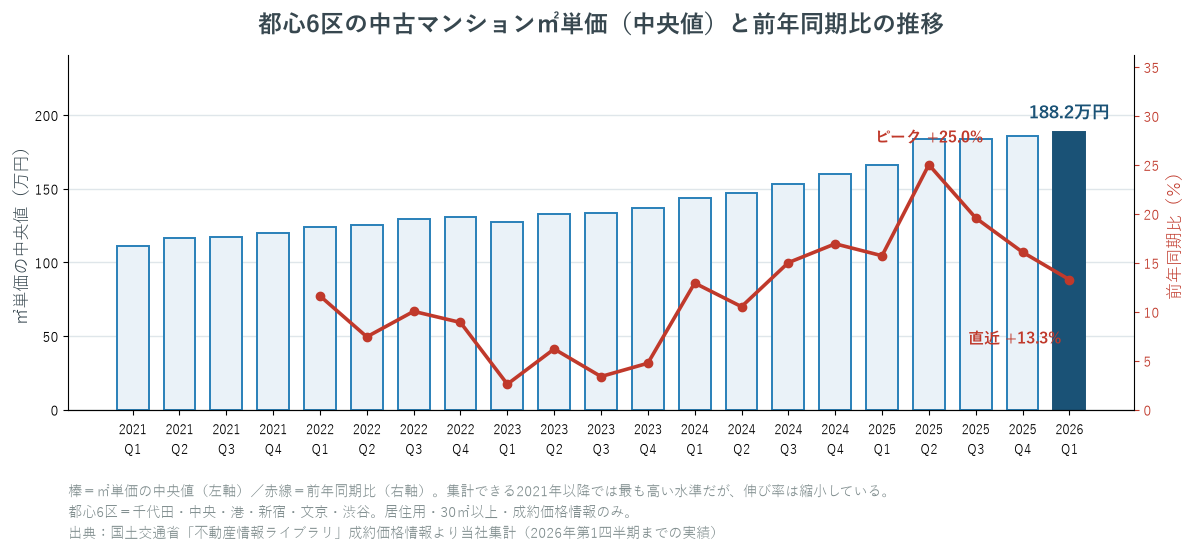
実際の成約データでも、都心6区の中古マンションの㎡単価は2026年1〜3月に中央値188.2万円と、当社が集計できる2021年1〜3月以降で最も高い水準にあります。
つまり「買ったときより高く売れる」は、都内のマンションでは十分に起こり得ます。
ただし、ここで一度立ち止まってほしいことがあります。買った値段より高く売れたからといって、もうかったとは限りません。マンションを買うときには物件価格以外に数百万円の費用がかかっており、売るときにも費用がかかります。この両方を踏まえて初めて、売買全体で実質的にどれだけ得をしたのかが分かります。さらに、売却後に手元にいくら残るかを見るには、住宅ローン残債や譲渡所得税等も確認する必要があります。実際、「買値と同じ金額で売れた」というケースでは、多くの場合に赤字になります。
この記事では、自分のマンションに含み益が出ているかを確かめる手順と、売って利益を確定させたときに実際にいくら残るのかを整理します。相場そのものや今後の価格見通しではなく、「自分が買った値段と比べてどうか」という一点に絞って解説します。
【この記事でわかること】
- 東京都のマンション価格が、購入年ごとにどれくらいの水準になっているか
- 含み益が出やすいのはどんなマンションか
- 自分のマンションの含み益と、売却後の手元資金を確かめる4ステップ
- 「買値より高く売れた」のに、差額がそのまま残るわけではない理由と、その計算方法
- 買値と同額で売れた場合に、いくらのマイナスになるか
- 含み益を確定させるべきか、持ち続けるべきかの判断材料
- 手元に残る額を減らさないために押さえる3点
【知りたいことからジャンプ】
- まず全体像:購入年別の値上がり水準 / 2026年1〜3月の実際の成約水準 / 含み益が出やすいマンション
- 自分の物件を調べる:含み益と手元資金を確かめる4ステップ / 計算シート
- 差額のうち、いくら残るか:「高く売れた」=もうかった、ではない / 1億円で売れた場合の試算 / 買値と同額だった場合 / 購入年別の実質損益
- 売るか迷っている:確定させるか、持ち続けるか(うち 待てばもっと増えるのか——直近の実績)
- 損をしないために:手元に残る額を減らさない3点
- 計算でつまずいたら:つまずきやすい5つのケース / よくある質問
【3つの状況別・この記事の読み方】
| あなたの状況 | まず読むところ |
|---|---|
| 高く売れるらしいと聞いたが、自分の物件がどうかは分からない | 購入年別の値上がり水準 → 含み益と手元資金を確かめる4ステップ |
| 査定額は出ている。売って手元にいくら残るか知りたい | 「高く売れた」=もうかった、ではない |
| 含み益は出ていそうだが、いま売るべきか迷っている | 確定させるか、持ち続けるか |
1. 「買ったときより高く売れる」は実際に起きている——購入年別の水準
本記事では、いま売却した場合の見込額から売却時の諸費用を差し引いた金額が、そのマンションを購入するためにかかった総額を上回っている状態を「含み益が出ている」と整理します。査定額そのものではなく、売買にかかった費用まで差し引いて実質的にどれだけ得をしたかで考えると分かりやすくなります。
まず、都内のマンション価格が全体としてどの水準にあるかを、公的な統計で確認します。
東京都のマンション価格指数は2010年平均の約2.3倍
国土交通省は、実際の不動産取引価格をもとに「不動産価格指数」を毎月公表しています。2010年の平均を100として、その後の価格水準の変化を示す統計です。
東京都のマンション(区分所有)の指数は、2025年12月時点で230.9でした。2010年平均の約2.3倍という水準です。なお国土交通省は、この指数を原系列(季節調整を行っていない実数)と季節調整値の2系列で公表しています。同じ2025年12月の季節調整値は234.8です。本記事では、購入した年の水準と直接比べるため、原系列の数値を使用しています。
この指数の特徴は、物件の条件をそろえたうえで比較している点にあります。単純な平均価格だと、たまたま高額物件の取引が多かった月に数字が跳ね上がってしまいます。不動産価格指数は、面積・築年数・立地といった条件の違いを調整したうえで算出されるため、「同じような物件の価格がどう動いたか」を追いかけられます。
いつ買ったかで水準が変わる——購入年別の目安
含み益の出方は、いつ買ったかで大きく変わります。購入年ごとの指数と、2025年平均と比べた倍率は次のとおりです。
| 購入年 | 年平均指数 | 2025年平均との倍率 |
|---|---|---|
| 2012年 | 99.6 | ×2.28 |
| 2013年 | 103.5 | ×2.20 |
| 2014年 | 112.0 | ×2.03 |
| 2015年 | 121.7 | ×1.87 |
| 2016年 | 130.2 | ×1.75 |
| 2017年 | 136.9 | ×1.66 |
| 2018年 | 141.4 | ×1.61 |
| 2019年 | 147.0 | ×1.55 |
| 2020年 | 153.3 | ×1.48 |
| 2021年 | 164.9 | ×1.38 |
| 2022年 | 179.6 | ×1.27 |
| 2023年 | 189.2 | ×1.20 |
| 2024年 | 205.2 | ×1.11 |
| 2025年 | 227.4 | ×1.00 |
国土交通省「不動産価格指数(住宅)」東京都・マンション(区分所有)・原系列の月次データを基に、当社が年平均を算出したものです。
読み方はこうです。2018年に購入したマンションであれば、東京都全体の指数は当時の1.61倍の水準にあります(この倍率をもとに、費用を差し引いた実質的な損益がいくらになるかは購入年別の実質損益で試算しています)。仮に8,000万円で購入していたなら、指数どおりに動いた場合の目安は約1億2,900万円です。2022年の購入であれば1.27倍で、8,000万円なら約1億200万円が目安になります。
一方、2024年に購入した場合の倍率は1.11倍です。値上がりはしていますが、後で説明するとおり、この水準では、売却時の費用を差し引くと実質的な損益がほとんど残らない、あるいはマイナスになる可能性があります。
注意 この倍率は、そのままご自身のマンションに当てはまるものではありません。理由は2つあります。
1つは、不動産価格指数が品質調整済みの統計であること。条件をそろえた比較のための指数であり、個別の物件の値上がり率を示すものではありません。同じ2018年購入でも、実際の価格の動きは物件ごとに異なります。
もう1つは、東京都全体の数値であること。実際の価格の動きには地域差があり、同じ購入時期でもエリアによって値上がり幅は異なります。ご自身のマンションの実際の価格を知るには、査定を受ける必要があります。
指数の先を、実際の成約データで補う
この価格指数には、ひとつ事情があります。2026年8月時点で、2025年12月分から先が公表されていません。算出プログラムの不具合により、国土交通省が公表を延期しているためです。
そこで、より新しい実際の成約データで現在地を確認します。同じ国土交通省の「不動産情報ライブラリ」で公開されている成約価格情報を集計してみます。都心6区(千代田区・中央区・港区・新宿区・文京区・渋谷区)の中古マンションの㎡単価は、2026年1〜3月に中央値188.2万円。集計できる2021年1〜3月以降で最も高い水準です。
これは2026年第1四半期の実績であり、予測ではありません。なおこの成約データは四半期単位で公表されるもので、月別の推移は算出できません。次の四半期(2026年4〜6月)の数値は、2026年10月に公表される予定です。
この数字を「これから」の予測に使わないこと
ここまでの数字が示しているのは、すでに起きた価格の動きです。今後どうなるかは、これらの数字からは読み取れません。
東京23区の相場の現状や今後の見通しについては、「【2026年】東京23区の中古マンション価格はどうなる?最新データで読み解く市況と売り時」で詳しく解説しています。本記事では市況の予測には踏み込まず、すでに出ている含み益をどう確かめ、どう扱うかに絞って進めます。
なお、価格が上昇してきた背景のひとつとして海外投資家の動きが取り上げられることがあります。この点については「外国人投資家の不動産爆買いは、マイナスなことばかりなの?」で整理しています。
まずは、ご自身の物件がどうかを知る
ここまでは東京都全体の統計です。ご自身のマンションが実際にいくらで売れそうかは、立地・階数・向き・管理状態によって大きく変わります。査定を受ければ、この記事の計算に必要な「いまの売却見込額」の目安を把握できます。
お電話でのご相談はこちら
TEL: 03-6712-5218
受付時間:10:00〜19:00/火・水を除く
無料査定のお申し込みはこちら 無料査定を依頼する
2. 含み益が出やすいのはどんなマンションか
含み益が出ているかどうかを左右する大きな要素の一つが購入時期です。それ以外の条件は、同じ時期に買った物件どうしの差として効いてきます。
まず確認したいのは「いつ買ったか」
前章の表のとおり、東京都のマンション指数は2013年ごろから上昇が続いています。2019年以前に購入していれば指数の上では1.5倍以上の水準にあり、購入時の費用を差し引いても含み益が残る可能性が高くなります。
逆に2023年以降に購入した場合、倍率は1.2倍以下です。この場合は「値上がりしているかどうか」よりも、売買にかかった費用を上回っているかが焦点になります。判断の仕方は第4章で説明します。
購入時期以外に効く条件
同じ時期に購入した物件でも、次のような条件によって価格の動き方に差が出ます。
- 最寄駅からの距離 — 駅から近いほど買主の対象が広がり、需要が厚くなります。駅近物件は価格が下がりにくい傾向があります。
- 立地 — 都心部や再開発が進むエリアは、需要が集まりやすい状況が続いています。
- 管理状態と修繕積立金 — 管理組合が機能し、長期修繕計画に沿って積み立てができているマンションは、買主から評価されます。
- 専有面積と間取り — ファミリー層が住める広さ・間取りの住戸は実需の買主が付きやすく、需要が安定しています。
- 築年数 — 築年数が進むほど価格は下がりやすくなりますが、立地条件がそれを上回る場合もあります。
これらの条件が「なぜ価格の下がりにくさにつながるのか」という点は、資産価値というテーマそのものです。本記事では含み益の確認と手取りの計算に主題を絞るため、ここでは列挙にとどめます。
POINT 条件を眺めて自己判断するよりも、査定を受けて実際の見込額を知るほうが早いというのが実務上の感覚です。上の条件は「なぜその査定額になるのか」を理解するための手がかりとして使ってください。次の章では、査定額を起点に含み益を確かめる手順を説明します。
3. 自分のマンションの含み益と、売却後の手元資金を確かめる4ステップ
含み益は「いまの査定額 − 買ったときの価格」では求められません。買うときにかかった費用と、売るときにかかる費用の両方を計算に入れる必要があります。次の4ステップで確かめます。STEP1〜3で売買コストを含めた実質的な損益(含み益)を確認し、STEP4で住宅ローン残債を差し引いて、売却後に手元に残る資金を確認します。
- 購入時にかかった総額を洗い出す
- いまの売却見込額を調べる
- 売却時にかかる費用を差し引く
- 住宅ローン残債を差し引く
STEP1 購入時にかかった総額を洗い出す
最初にやるべきは、そのマンションを手に入れるために自分がいくら払ったかを確定させることです。ここを物件価格だけで済ませてしまうと、あとの計算がすべて甘くなります。
必要な資料は次のとおりです。
| 資料 | 何が分かるか | 保管場所の目安 |
|---|---|---|
| 売買契約書 | 物件の購入価格、契約日 | 購入時に受け取った書類一式 |
| 重要事項説明書 | 物件の詳細、管理関係 | 同上 |
| 仲介手数料の領収書・精算書 | 購入時に払った仲介手数料 | 同上 |
| 登記費用の領収書(司法書士) | 登録免許税、司法書士報酬 | 同上 |
| 不動産取得税の納税通知書 | 購入の翌年前後に届いた税額 | 税関係の書類 |
| 住宅ローンの契約書・諸費用明細 | 事務手数料、保証料、印紙税 | 金融機関からの書類 |
これらを集めると、物件価格のほかに数百万円単位の支出があったことが見えてきます。1億円前後の物件では、購入時の諸費用だけで400万〜600万円になることも珍しくありません。内訳は第4章で具体的に示します。
プロのアドバイス 購入時の書類が見当たらないという相談は少なくありません。売買契約書は、購入を仲介した不動産会社に写しが残っていることがあります。登記関係は法務局で登記事項証明書を取得すれば取得日が確認できますし、住宅ローンの諸費用は金融機関に照会できます。「分からないから概算で」で進めず、まず探してください。とくに売買契約書は、後述する税金の計算でも必要になります。
STEP2 いまの売却見込額を調べる
次に、いま売ったらいくらになりそうかを把握します。ここでいう見込額とは、実際に買主が付いて成約する見込みの価格のことです。売り出し価格ではありません。
見込額を知る方法は3つあります。
- 不動産会社の査定を受ける — 個別の事情を反映しやすい方法です。同じマンションの成約実績や、現在売り出されている競合物件を踏まえて算出されます。
- 相場データで当たりを付ける — エリアごとの㎡単価から概算する方法です。区ごとの相場は「【2026年】東京23区の中古マンション価格はどうなる?」にまとめています。
- 同じマンションの売り出し事例を見る — 同一マンション内で売りに出ている住戸があれば、有力な手がかりになります。ただし売り出し価格は成約価格より高いのが通常です。
含み益の計算には、2や3ではなく1の査定額を使ってください。相場データから求めた概算は、階数・向き・リフォームの有無・眺望といった個別事情を織り込めないためです。同じマンションでも住戸によって数百万円の差が出ます。
注意 査定額は不動産会社によって差が出ます。査定額が高いこと自体は、その価格で売れることを意味しません。複数社に依頼して、提示される金額の幅を把握しておいてください。
STEP3 売却時にかかる費用を差し引く
売却が成立すると、受け取る代金からいくつかの費用が出ていきます。含み益を考えるうえでは、売却価格ではなく費用を引いたあとの金額で見る必要があります。
主な費用は次のとおりです。
| 費用 | 目安 | 備考 |
|---|---|---|
| 仲介手数料 | (売却価格 × 3% + 6万円)× 1.1 が上限 | 売却費用のなかで最も大きくなりやすい |
| 印紙税 | 1万円〜6万円 | 売買契約書に貼付(売買価格1,000万円超〜5億円以下・軽減措置適用時) |
| 抵当権抹消の登記費用 | 2万円前後 | 住宅ローンが残っている場合 |
| その他 | 数万円〜 | ハウスクリーニング、引っ越し費用など |
仲介手数料は売却価格に連動するため、価格が上がるほど金額も大きくなります。売却価格1億円なら上限は336万6,000円(税込)です。計算方法と価格帯別の早見表は「マンション売却の仲介手数料の計算方法|早見表と「+6万円」の正体」にまとめています。
なお、売却で利益が出た場合には譲渡所得税等がかかることがあります。税金は費用とは性質が異なるため、第4章で別に扱います。
STEP4 住宅ローン残債を差し引く
住宅ローンが残っている場合、売却代金でローンを完済する必要があります。住宅ローン残債は、含み益が出ているかどうかとは別に確認します。含み益は「買ったときと比べて得をしたか」を見る数字であり、残債と直接比べるものではありません。
残債は、金融機関から毎年届く「返済予定表」や、インターネットバンキングの残高照会で確認できます。売却の時期が決まっている場合は、その時点の残高を金融機関に照会しておくと正確です。
売却見込額から売却時の諸費用を差し引いた金額(次の計算シートの「F」)から、さらに住宅ローン残債を差し引いた金額が、売却後に手元に残る資金です。この金額がプラスであれば、売却代金だけでローンを完済でき、住み替えの頭金などに充てられます。Fがローン残債を下回る場合は、不足分を自己資金などで用意する必要があります。
計算シート——ここまでを1枚にまとめる
ここまでの4ステップを1枚にまとめると、次のようになります。8,000万円で購入したマンションを1億円で売却する場合を例に記入しています。
| # | 項目 | 記入欄 | 記入例 |
|---|---|---|---|
| A | 購入時の物件価格 | 円 | 8,000万円 |
| B | 購入時の諸費用(STEP1で洗い出した合計) | 円 | 500万円 |
| C | 購入にかかった総額(A+B) | 円 | 8,500万円 |
| D | いまの売却見込額(STEP2の査定額) | 円 | 1億円 |
| E | 売却時の諸費用(STEP3の合計) | 円 | 342万円 |
| F | 売却で受け取る額(D−E) | 円 | 9,658万円 |
| G | 実質的な損益(F−C) | 円 | +1,158万円 |
| H | 住宅ローン残債 | 円 | 3,000万円 |
| I | 決済後の手元資金(F−H/譲渡所得税等を差し引く前) | 円 | 6,658万円 |
| J | 譲渡所得税等(該当する場合) | 円 | 個別に計算 |
| K | 税引後の手元資金(I−J) | 円 | I−J |
Gがプラスであれば含み益が出ている、というのがこの記事での考え方です。Dの査定額とAの購入価格だけを比べると「2,000万円も上がった」に見えますが、購入時と売却時の費用を差し引いたGは1,158万円です。差額の842万円は、値上がり分ではなく費用として出ていった分です。
GとIは別の数字です。Gは「買ったときと比べて得をしたか」を見る数字、Iは「決済後に現金がいくら残るか」を見る数字で、ローン残債の大きさで変わります。またIは譲渡所得税等を差し引く前の金額です。税額は個別性が高いため、計算方法は「マンション売却の税金はいくら?譲渡所得・取得費・軽減税率で試算」をご確認ください。
この差がどこから生まれるのかを、次の章で詳しく見ていきます。
計算シートの「D」を埋めるために
上の計算シートで、ご自身だけでは調べられないのが「D いまの売却見込額」です。ここが確定すれば、実質的な損益も決済後の手元資金も計算できます。査定は無料で、売却を決めていない段階でもお受けしています。
お電話でのご相談はこちら
TEL: 03-6712-5218
受付時間:10:00〜19:00/火・水を除く
無料査定のお申し込みはこちら 無料査定を依頼する
4. 「買値より高く売れた」=もうかった、ではない
ここが本記事で最もお伝えしたい部分です。買った値段より高く売れても、その差額がそのまま得になるわけではありません。理由は、マンションの売買には物件価格以外の費用がかかるからです。
見落とされがちな「購入時にかかった諸費用」
売却時の費用は、査定や相談の場で説明されることが多く、意識されやすい費用です。一方で、購入時に払った諸費用は忘れられがちです。何年も前の支出であり、住宅ローンに組み込んで払った方も多いためです。
1億円前後の物件を購入した場合、諸費用の目安は次のようになります。8,000万円のマンションを住宅ローンを使って購入したケースです。
| 費用 | 目安 | 内容 |
|---|---|---|
| 仲介手数料 | 270万6,000円 | (8,000万円 × 3% + 6万円)× 1.1 |
| 登録免許税・司法書士報酬 | 約40万円 | 所有権移転登記の費用 |
| 不動産取得税 | 約20万円 | 軽減措置適用後の目安 |
| 印紙税 | 3万円 | 売買契約書に貼付(軽減措置適用後) |
| 住宅ローン関連費用 | 約150万円 | 事務手数料、保証料、抵当権設定登記 |
| 火災保険料 | 約20万円 | 契約期間分の一括払い |
| 合計 | 約500万円 | 物件価格の約6% |
金額はいずれも当社が試算した目安です。実際の金額は物件・金融機関・契約内容によって変わります。とくに住宅ローン関連費用は、借入額と金融機関の手数料体系によって大きく差が出ます。
重要なのは、この約500万円は物件価格8,000万円とは別に支払っているという点です。したがって、このマンションを手に入れるために実際にかかった総額は約8,500万円です。売却時に「8,000万円より高く売れるか」ではなく、「8,500万円と売却時の費用を上回るか」で考える必要があります。
住宅ローンの利息や管理費はどう扱うか
「これまで払ってきたローンの利息や管理費も、含み益の計算に入れるべきでは」というご質問をいただくことがあります。
通常は入れません。本記事では、住宅ローンの利息、管理費・修繕積立金、固定資産税・都市計画税は、居住期間中に発生した保有・居住コストとして、含み益の計算には含めません。これらは物件を手に入れるための費用ではなく、そこに住み続けるために払ったコストだからです。
本記事では、これらの支出を次のように整理します。
| 支出 | 含み益の計算 | 考え方 |
|---|---|---|
| 住宅ローンの利息 | 含めない | 居住期間中のコスト |
| 管理費・修繕積立金 | 含めない | 同上 |
| 固定資産税・都市計画税 | 含めない | 同上 |
| 火災保険料(購入時に一括で払った分) | 含める | 購入に必要な初期費用 |
| 購入後の設備交換・増改築費用 | 含める | 物件に投じた資本 |
ただし、投資目的で購入し、自分では住んでいない物件の場合は考え方が変わります。この場合、利息や管理費は居住の対価ではなく保有コストであるため、収支全体で見る必要があります。
なお税法上は、購入資金として借りた住宅ローンの利子のうち、借り入れた日から住み始めた日までの期間に対応する部分を取得費に含められます。取得費とは、売却益を計算するときに売却価格から差し引く「買ったときにかかった費用」のことです(国税庁「No.3264 借入金の利子が取得費になるとき」)。家計上の考え方と税法上の取り扱いは一致しないため、税額の計算は別に行ってください。
試算1:8,000万円で買ったマンションが1億円で売れた場合
第3章の計算シートの数字を、順を追って確認します。
購入時
- 物件価格:8,000万円
- 諸費用:約500万円
- 購入にかかった総額:8,500万円
売却時(売却価格1億円)
- 仲介手数料:336万6,000円(=(1億円 × 3% + 6万円)× 1.1)
- 印紙税:3万円
- 抵当権抹消の登記費用:約2万円
- 売却費用の合計:約342万円
- 受け取る額:9,658万円
実質的な損益
9,658万円 − 8,500万円 = +1,158万円
売却価格と購入価格だけを比べると2,000万円の値上がりですが、実質的な増加は1,158万円です。差の842万円は、購入時の諸費用500万円と売却時の費用342万円として出ていった分です。
POINT それでも1,158万円のプラスであり、これは十分に大きな金額です。ここでお伝えしたいのは「値上がりしても意味がない」ということではありません。「2,000万円もうかった」という前提で住み替えの資金計画を立てると、800万円以上のズレが生じる、ということです。住み替え先の予算を決める前に、この計算をしてください。
試算2:買値と同額で売れた場合はどうなるか
次に、8,000万円で購入したマンションが8,000万円で売れた場合を計算します。一見すると損も得もない「トントン」の取引です。
購入にかかった総額:8,500万円(試算1と同じ)
売却時(売却価格8,000万円)
- 仲介手数料:270万6,000円
- 印紙税:3万円
- 抵当権抹消の登記費用:約2万円
- 売却費用の合計:約276万円
- 受け取る額:7,724万円
実質的な損益
7,724万円 − 8,500万円 = −776万円
買値と同額で売れても、約776万円のマイナスになります。購入時の諸費用500万円と売却時の費用276万円が、そのまま損失として残るためです。
注意 このことは、購入から間もない時期の売却を考えるときに特に効いてきます。第1章の表で示したとおり、2024年に購入した場合の指数の倍率は1.11倍です。8,000万円で購入していれば目安は約8,900万円で、900万円の値上がりに見えます。しかしここから購入時諸費用500万円と売却時費用約305万円を差し引くと、実質的な損益は約75万円にとどまります。値上がりしているように見えても、費用を回収できるかどうかは別の問題です。次の表で購入年ごとに整理します。
主な購入年別に見た実質損益の目安
第1章の購入年別の倍率と、ここまでの費用の考え方を組み合わせると、いつ買ったかによって実質的な損益がどう変わるかが見えてきます。
8,000万円で購入し、購入時諸費用500万円を払った(購入総額8,500万円)マンションを、いま売却した場合の目安です。
| 購入年 | 倍率 | 売却見込額 | 売却費用 | 受け取る額 | 実質的な損益 |
|---|---|---|---|---|---|
| 2013年 | ×2.20 | 1億7,600万円 | 約595万円 | 1億7,005万円 | +8,505万円 |
| 2015年 | ×1.87 | 1億4,960万円 | 約508万円 | 1億4,452万円 | +5,952万円 |
| 2018年 | ×1.61 | 1億2,880万円 | 約440万円 | 1億2,440万円 | +3,940万円 |
| 2020年 | ×1.48 | 1億1,840万円 | 約405万円 | 1億1,435万円 | +2,935万円 |
| 2022年 | ×1.27 | 1億160万円 | 約350万円 | 9,810万円 | +1,310万円 |
| 2024年 | ×1.11 | 8,880万円 | 約305万円 | 8,575万円 | +75万円 |
国土交通省「不動産価格指数(住宅)」の東京都・マンション(区分所有)・原系列の倍率を機械的に当てはめ、仲介手数料は法令上の上限額として当社が試算したものです。
この表から読み取れることは2つあります。
1つは、2019年以前に購入していれば、費用を差し引いてもまとまった含み益が残るということ。2018年購入なら約3,940万円です。
もう1つは、購入から日が浅いほど、費用の回収が課題になるということです。2024年購入のケースは、売却見込額こそ880万円上がっていますが、実質的な損益は約75万円にとどまります。売却価格が数百万円下振れすれば、そのままマイナスに転じます。
注意 この表は東京都全体の指数を機械的に当てはめた目安です。実際の売却見込額は、立地・階数・向き・専有面積・管理状態によって大きく変わります。ご自身の物件の数字は査定で確認してください。とくに購入から日が浅い方は、この表の傾向だけで判断せず、実額での試算をおすすめします。
仲介手数料で実質損益はいくら動くか
売却時の費用のうち、金額が最も大きく、かつ条件によって変わる余地があるのが仲介手数料です。印紙税や登録免許税は原則として法令で金額・税率が定められています。一方、登記手続きを司法書士に依頼する場合の報酬は、依頼先によって異なります。
売却価格1億円の場合で比べます。
| 手数料の条件 | 仲介手数料 | 売却費用の合計 | 実質的な損益 |
|---|---|---|---|
| 法令上の上限どおり | 336万6,000円 | 約342万円 | +1,158万円 |
| 相場の半額(売却価格の1.5%+消費税) | 165万円 | 約170万円 | +1,330万円 |
| 0円 | 0円 | 約5万円 | +1,495万円 |
同じ1億円で売れても、手数料の条件によって手元に残る額が最大で約337万円変わります。含み益を計算するときは、「いくらで売れるか」だけでなく「そのとき手数料がいくらか」をセットで確認してください。
グローバルトラスト不動産の「ゼロチュー売却」では、当社が買主を見つけた場合は売主の仲介手数料が0円、他社が買主を見つけた場合は相場の半額(売却価格の1.5%+消費税)です。仕組みについては「マンション売却の仲介手数料が無料になる仕組み」で解説しています。
税金を引いたあとに残る額
売却によって利益(譲渡所得)が出た場合、譲渡所得税等の課税対象になります。税率は所有期間によって変わります。
| 区分 | 条件 | 税率 |
|---|---|---|
| 長期譲渡所得 | 売った年の1月1日において所有期間が5年超 | 20.315% |
| 短期譲渡所得 | 売った年の1月1日において所有期間が5年以下 | 39.63% |
ただし、マイホームを売却する場合は譲渡所得から最高3,000万円を差し引ける「3,000万円特別控除」があります。ここでいう譲渡所得は、売却価格から取得費(買ったときの価格などから建物の減価償却費を差し引いた額)と譲渡費用を差し引いた税法上の金額であり、この記事で扱う「含み益」(購入時の諸費用も差し引いた家計ベースの損益)とは計算方法が異なります。税法上の譲渡所得が3,000万円以内に収まり、その他の要件も満たす場合には、この控除によって税額が0円になるケースは珍しくありません。
注意 税額の計算は、この記事で扱った「実質的な損益」とは別の計算になります。税法上の利益は、購入価格から建物部分の減価償却費相当額を差し引いた「取得費」をもとに算出するためです。つまり、家計上はトントンでも税法上は利益が出ている、ということが起こり得ます。
税額の具体的な計算方法は「マンション売却の税金はいくら?譲渡所得・取得費・軽減税率で試算」で、3,000万円特別控除が使えるかどうかの判定は「マンション売却の3,000万円特別控除|使える条件・使えないケースの見分け方」で詳しく解説しています。
5. 含み益を確定させるか、持ち続けるか——判断の分かれ目
含み益が出ていることが分かったら、次は「いま売って利益を確定させるか、持ち続けるか」という判断になります。
このとき多くの方が最初に考えるのは、「待てばもっと増えるのか」という点だと思います。まず、直近の実績を確認します。
待てばもっと増えるのか——直近の実績
最初に事実を押さえます。都心6区の価格は、直近でも下落していません。
| 期 | ㎡単価中央値 | 前期比 | 前年同期比 | 成約件数(前年比) |
|---|---|---|---|---|
| 2025年1〜3月 | 166.2万円 | +3.9% | +15.7% | 1,222件(+15.4%) |
| 2025年4〜6月 | 183.3万円 | +10.3% | +25.0% | 1,202件(+18.7%) |
| 2025年7〜9月 | 183.3万円 | ±0.0% | +19.6% | 1,216件(+42.1%) |
| 2025年10〜12月 | 185.7万円 | +1.3% | +16.1% | 1,201件(+35.2%) |
| 2026年1〜3月 | 188.2万円 | +1.4% | +13.3% | 1,114件(−8.8%) |
国土交通省「不動産情報ライブラリ」成約価格情報より当社集計(都心6区・居住用・30㎡以上)。
水準は上がり続けており、2026年1〜3月は集計できる期間で最も高い㎡単価です。ただし、中身には変化が出ています。
- 伸び率が縮んでいます。前年同期比は2025年4〜6月の+25.0%をピークに、3四半期連続で縮小しました(+25.0% → +19.6% → +16.1% → +13.3%)
- 成約件数が前年割れに転じました。2025年7〜9月は+42.1%、10〜12月は+35.2%と大きく増えていましたが、2026年1〜3月は−8.8%です
- 高額帯の比率が上がっています。都心6区の成約のうち61.0%が1億円以上でした。2024年1〜3月の39.6%から2年で20ポイント以上上がっています(この比率の変化が買主層の変化によるものか、高額物件の供給の変化によるものかは、このデータだけでは判別できません)
なお、少なくとも築年数の違いだけでこの上昇を説明することはできません。取引物件の築年数の中央値は14年(2021年1〜3月)から21年(2026年1〜3月)へと築古化しています。築11〜25年に条件をそろえて集計しても、同じ傾向です(前年同期比 +26.9% → +21.1% → +21.1% → +16.7%)。
ここまでが事実です。上昇が止まったとは言えませんが、前年同期比で見ると、上昇のペースは明らかに落ちています。
注意 これらは2026年第1四半期(1〜3月)の実績であり、予測ではありません。また1四半期分の数字であるため、これだけで趨勢が変わったと判断することもできません。今後の価格がどうなるかについては、本記事では扱いません。「【2026年】東京23区の中古マンション価格はどうなる?」をご覧ください。
判断の軸は「価格の予想」ではなく「ご自身の事情」に置く
上のとおり、価格がこの先どう動くかは実績からは読み取れません。「これからもっと上がるかもしれない」「そろそろ下がるかもしれない」という予想は、誰にも確実には分かりません。判断の軸は、ご自身の事情のほうに置くのが現実的です。
売って確定させたほうがよいケース
次のような状況にあてはまる場合、含み益を確定させる意味が大きくなります。
1. 住み替えを予定していて、売却代金を頭金に充てる
住み替え先の購入資金として売却代金を使う予定があるなら、含み益は「使える資金」になって初めて意味を持ちます。売却しなければ、含み益はまだ確定していない利益のままです。
2. 所有期間が5年を超えるタイミングを迎えた
前章のとおり、税率は所有期間5年を境に20.315%と39.63%で倍近く変わります。判定の基準日は売った年の1月1日です。所有期間5年の境目を迎える場合は、売却時期による税額の差を比較する価値があります。ただし3,000万円特別控除で課税所得が生じない場合は、税率の差が結果に影響しないこともあります。
3. 3,000万円特別控除が使える期間が残っている
3,000万円特別控除は、すでに住まなくなっている場合、住まなくなった日から3年を経過する日の属する年の12月31日までに売却する必要があります。転勤や住み替えで家を出ている場合、この期限が判断のタイミングになります。
4. 維持費の負担が重くなってきた
管理費や修繕積立金は、将来引き上げられる場合があります。とくに段階増額積立方式のマンションでは、長期修繕計画に沿って修繕積立金が段階的に上がる想定になっています。工事費や管理コストの上昇によって計画が見直され、負担額が増えるケースもあります。とくに住んでいない住戸を保有している場合、これらの維持費は住まないまま出ていく支出になります。
5. 売却代金でローンを完済でき、身軽になれる
売却で受け取る額がローン残債を上回っていれば、完済したうえで手元に現金を残せます。返済の負担がなくなること自体に価値を感じる方は少なくありません。
持ち続けたほうがよいケース
一方、次のような場合は、急いで売る必要はありません。
1. 住み続ける予定があり、住み替え先の目処が立っていない
含み益が出ていても、売れば住む場所を確保しなければなりません。売却を先に決めてしまい、住み替え先が見つからずに焦って条件の悪い物件を選ぶ、という事態は避けたいところです。
2. 所有期間が5年以下で、短期譲渡になる
課税譲渡所得が残る場合、短期譲渡の税率は39.63%となるため、長期譲渡より税負担が大きくなります。ただし3,000万円特別控除などによって課税譲渡所得が生じない場合は、税率の差が結果に影響しないこともあります。所有期間5年の判定は売った年の1月1日時点であるため、あと数か月待つだけで長期譲渡になるという場合は、その差を確認する価値があります。
3. 売却代金でローンを完済できない
売却見込額から諸費用を引いた金額がローン残債を下回っている状態(オーバーローン)では、不足分を自己資金で用意する必要があります。この場合は、含み益が出ているかどうか以前に、資金の手当てが先の課題になります。
4. 貸すという選択肢を検討したい
売却のほかに、賃貸に出して保有を続けるという選択肢もあります。ただし、貸す場合は売却とは別の収支計算が必要になります。どちらが適しているかは、物件の条件とご自身の状況によって変わります。
プロのアドバイス 迷っている段階でも、査定を受けて数字を確定させておくことをおすすめします。含み益がいくらあるのか、手元にいくら残るのかが分かっていなければ、売る・売らないの判断そのものができません。査定を受けたからといって売らなければならないわけではありません。
実務でよく見るのは、「たぶんこれくらいだろう」という思い込みのまま数年が過ぎ、いざ動こうとしたときに前提が変わっていた、というケースです。判断材料は早めに手元に置いておくほうが、選択肢は広く保てます。
住み替えは「売り」と「買い」の順番で資金計画が変わる
住み替えを前提に含み益を確定させる場合、売却と購入のどちらを先に進めるかで資金計画の確実性が変わります。
| 進め方 | 内容 | 向いている状況 |
|---|---|---|
| 売り先行 | 先に売却を成立させ、手取りを確定させてから購入する | 資金計画を確実にしたい/含み益を頭金の柱にする |
| 買い先行 | 先に購入を決め、その後に売却を進める | 住み替え先の条件にこだわりがある/資金に余裕がある |
含み益を住み替え資金として当てにしている場合は、売り先行のほうが計画は堅くなります。買い先行では、想定した価格で売れなかったときに資金が不足するおそれがあるためです。一方、売り先行では仮住まいが必要になる場合があります。
なお、住み替えで一定の要件を満たす場合には「特定の居住用財産の買換えの特例」を使える可能性があります。ただし売却代金が1億円を超えると使えないなど要件が細かく、3,000万円特別控除との併用もできません。詳しくは「買換え特例と3,000万円控除はどちらを選ぶ?」をご覧ください。
売る・売らないを決める前に、数字を確定させる
売却するかどうかの判断は、含み益がいくらあるのかが分かって初めてできます。査定を受けたからといって、売却しなければならないわけではありません。判断材料として、数字を手元に置いてください。
お電話でのご相談はこちら
TEL: 03-6712-5218
受付時間:10:00〜19:00/火・水を除く
無料査定のお申し込みはこちら 無料査定を依頼する
6. 手元に残る額を減らさないために押さえる3点
含み益が出ていることが分かったら、それを減らさずに手元に残すことが次の課題になります。押さえるべきは次の3点です。
1. 仲介手数料
売却時の費用のなかで最も大きく、条件によって差が出る項目です。売却価格1億円なら法令上の上限は336万6,000円(税込)で、これがそのまま含み益から差し引かれます。
不動産会社によって手数料の条件は異なります。「いくらで売れるか」と「そのとき手数料はいくらか」は、必ずセットで確認してください。査定額が100万円高くても、手数料の条件が違えば手元に残る額は逆転することがあります。
計算方法と価格帯別の早見表は「マンション売却の仲介手数料の計算方法」に、手数料が0円になる仕組みは「マンション売却の仲介手数料が無料になる仕組み」にまとめています。
2. 3,000万円特別控除
マイホームを売却したときに、譲渡所得から最高3,000万円を差し引ける制度です。適用に所有期間の要件はありませんが、その物件が「売る人自身のマイホーム」であることなどの要件があります。
税法上の譲渡所得(売却価格から取得費と譲渡費用を差し引いた額。この記事の「含み益」とは計算方法が異なります)が3,000万円以内に収まり、その他の要件も満たす場合には、この控除によって税額が0円になるケースは珍しくありません。逆に、要件を満たさないまま売却してしまうと、特例を使えていれば軽減できた可能性のある税負担が生じます。すでに住まなくなっている場合は期限があるため、売却時期を決める前に適用可否を確認してください。
適用条件と使えないケースは「マンション売却の3,000万円特別控除」で解説しています。
注意 住み替え先で住宅ローン控除を使う予定がある場合は、併用の制限に注意が必要です。住宅ローン控除は、入居した年とその前2年・後3年の計6年の間に3,000万円特別控除や買換えの特例などの適用を受けていると、受けられません。どちらを使うほうが有利かは、控除額・売却益・借入額によって変わります。適用関係は売却と入居の時期で異なるため、税務署または税理士にご確認ください。
3. 所有期間の境目——5年と10年
まず5年の境目では、通常の譲渡所得税等の税率が20.315%と39.63%で倍近く変わります。判定は売った年の1月1日時点で行われるため、実際の保有期間より短くカウントされる点に注意が必要です。なお「売った日」は原則として物件を買主に引き渡した日ですが、売買契約の効力発生日(一般には契約締結日)を選ぶこともできます。
たとえば2021年6月に購入した物件を2026年8月に売る場合、実際には5年2か月保有していますが、2026年1月1日時点では所有期間が5年を超えていないため短期譲渡として扱われます。この場合、売却を翌年に回すだけで税率が変わります。
なお、マイホームを売った年の1月1日時点で所有期間が10年を超えている場合は、一定の要件を満たせば「マイホームを売ったときの軽減税率の特例」を利用できることがあります。この特例は3,000万円特別控除と併用できます。所有期間が10年に近い場合も、売却時期による税額の差を確認してください。
税額の計算方法と軽減税率の特例の要件は「マンション売却の税金はいくら?譲渡所得・取得費・軽減税率で試算」で詳しく扱っています。
POINT この3点は、いずれも売却活動を始める前に確認できるものです。売り出してから気づいても、条件を変えられないものが含まれます。とくに3,000万円特別控除の期限と所有期間の判定は、売却のタイミングそのものを左右します。査定を受ける段階で、あわせて確認しておくことをおすすめします。
7. 含み益の計算でつまずきやすい5つのケース
実際に計算しようとすると、単純に「購入価格」を当てはめられないケースがあります。相談の場でよく出てくる5つを整理します。
ケース1:購入時の書類が見つからない
売買契約書や諸費用の領収書が手元にない、というのは非常によくあります。次の順で探してください。
- 購入を仲介した不動産会社に問い合わせる — 売買契約書の写しが保管されている場合があります
- 法務局で登記事項証明書を取得する — 取得日と、住宅ローンの抵当権設定額が分かります
- 金融機関に照会する — 住宅ローンの当初借入額と諸費用の明細を確認できます
- 確定申告の控えを確認する — 住宅ローン控除を受けていた場合、申告書に購入価格が記載されています
とくに4は見落とされがちですが、有力な手がかりになります。
注意 購入価格が分からないと、税金の計算でも不利になります。税法上は、取得費が分からない場合に売却価格の5%相当額を取得費とすることができる「概算取得費」という方法がありますが、1億円で売却した場合の取得費がわずか500万円として扱われるため、税額が大きく膨らみます。書類は必ず探してください。詳しくは「マンション売却の税金はいくら?」で解説しています。
ケース2:相続や贈与で取得したマンション
相続や贈与で取得した場合、「自分が買った価格」は存在しません。この場合、被相続人(亡くなった方)や贈与者が購入したときの価格を引き継いで考えます。
古くに購入されたマンションであれば、購入価格が現在の価値より大幅に低いことが多く、含み益が非常に大きくなる傾向があります。同時に、所有期間も被相続人(贈与者)が取得した日を引き継いで計算します。被相続人が取得した日から数えて、売却した年の1月1日時点で所有期間が5年を超えていれば長期譲渡(20.315%)です。ただし「相続したから自動的に長期譲渡になる」わけではありません。被相続人が取得してから日が浅い物件では、相続後に売却すると通算の所有期間が5年以下となり、短期譲渡(39.63%)として扱われます。
ただし、相続した物件では3,000万円特別控除の要件を満たさない場合があります。相続したマンションの売却については「相続したマンションの売却」もあわせてご覧ください。
ケース3:諸費用をローンに組み込んで購入した
購入時の諸費用を住宅ローンに含めて借り入れた場合(いわゆる諸費用ローン)、諸費用を払った実感がないため、計算から漏れやすくなります。
しかし、借りて払ったという事実は変わりません。借入額のうち諸費用に充てた分も、購入にかかった総額に含めて計算してください。金融機関の融資実行時の明細を見れば、物件代金と諸費用の内訳が分かります。
ケース4:購入後にリフォームをした
購入後に行ったリフォームやリノベーションの費用も、そのマンションに投じたお金です。含み益を実質的に把握するうえでは、購入時の総額に加えて考える必要があります。
たとえば8,000万円で購入し、諸費用500万円、その後に800万円かけてリフォームしていれば、投じた総額は9,300万円です。1億円で売却しても、売却費用342万円を引いた受け取り額は9,658万円であり、実質的な損益は+358万円にとどまります。
なお、税法上も一定の増改築費用は取得費に加算できます(国税庁「No.3252 取得費となるもの」)。工事の契約書と領収書は必ず保管しておいてください。
ケース5:夫婦の共有名義になっている
共有名義の場合、含み益も持分の割合に応じて按分されます。売却代金も持分に応じて受け取ることになります。
税金の面では、マイホームを売却したときの3,000万円特別控除は、要件を満たせば共有者それぞれが適用を受けられます。夫婦で2分の1ずつ所有していれば、合計で最大6,000万円の控除になる可能性があります。ただし要件の判定は個人ごとに行われるため、詳しくは「マンション売却の3,000万円特別控除」をご確認ください。
8. よくある質問(FAQ)
Q1. 買ったときより高く売れたら、その差額はすべて手元に残りますか?
いいえ、残りません。売却時には仲介手数料・印紙税・登記費用がかかり、購入時にも諸費用を払っています。8,000万円で購入したマンションが1億円で売れた場合、差額は2,000万円ですが、購入時諸費用500万円と売却時費用342万円を差し引いた実質的な増加は約1,158万円です。さらに利益が大きい場合は譲渡所得税等がかかることがあります。
Q2. 買った値段と同じ金額で売れたら、損も得もないということですか?
いいえ、実質的にはマイナスになります。8,000万円で購入して8,000万円で売却した場合、購入時諸費用500万円と売却時費用約276万円が回収できないため、約776万円のマイナスです。「トントンだから問題ない」と考えていると、住み替えの資金計画が崩れます。
Q3. いつ買ったマンションなら含み益が出ていますか?
東京都全体の指数で見ると、2019年以前に購入していれば1.5倍以上の水準にあります。2010年平均を100とした東京都のマンション価格指数(原系列)は、2025年12月時点で230.9です。2015年購入なら約1.9倍、2018年購入なら約1.6倍の水準になります。ただしこれは指数の上での水準であり、品質調整済みの統計であるため個別の物件の値上がり率とは異なります。実際に含み益が出ているかどうかは、ご自身の査定額から購入時・売却時の費用を差し引いて確認する必要があります。
Q4. 査定額と購入価格を比べれば、含み益が分かりますか?
その比較だけでは不十分です。含み益を正しく把握するには、購入時にかかった諸費用(1億円前後の物件で400万〜600万円が目安)と、売却時にかかる費用の両方を差し引く必要があります。本記事の計算シートに沿って計算してください。
Q5. 購入時の売買契約書をなくしてしまいました。どうすればいいですか?
まず購入を仲介した不動産会社に問い合わせてください。写しが保管されている場合があります。あわせて、法務局の登記事項証明書、金融機関の融資明細、住宅ローン控除を受けた年の確定申告の控えも手がかりになります。購入価格が分からないと税金の計算でも不利になるため、書類探しは優先度の高い作業です。
Q6. 含み益が出ていれば、いま売ったほうがよいのでしょうか?
ご自身の事情によります。住み替えの予定があり売却代金を頭金に充てる場合や、所有期間5年の境目を迎えて売却時期によって実際の税額差が生じる場合、3,000万円特別控除の期限が近い場合は、確定させる意味が大きくなります。一方、住み替え先の目処が立っていない場合や、所有期間が5年以下で短期譲渡になる場合は、急ぐ必要はありません。価格の予想ではなく、ご自身の状況で判断してください。
Q7. 仲介手数料の条件で、手元に残る額はどれくらい変わりますか?
売却価格1億円の場合、最大で約337万円変わります。法令上の上限は336万6,000円(税込)です。グローバルトラスト不動産の「ゼロチュー売却」では、当社が買主を見つけた場合は0円、他社が買主を見つけた場合は相場の半額(売却価格の1.5%+消費税=165万円)です。査定額だけでなく、手数料の条件もあわせて比較してください。
Q8. 相続したマンションでも含み益は計算できますか?
できます。被相続人が購入したときの価格を引き継いで計算します。古くに購入された物件では含み益が大きくなる傾向があります。所有期間も被相続人の取得日を引き継ぐため、通算して5年を超えていれば長期譲渡(20.315%)ですが、被相続人が取得してから日が浅い場合は通算でも5年以下となり短期譲渡(39.63%)になります。また3,000万円特別控除の要件を満たさない場合があるため、売却前に確認が必要です。
Q9. これまで払った住宅ローンの利息も、含み益の計算に入れますか?
通常は入れません。本記事では、住宅ローンの利息、管理費・修繕積立金、固定資産税・都市計画税は、居住期間中に発生した保有・居住コストとして、含み益の計算には含めません。一方、購入時に一括で払った火災保険料や、購入後の増改築費用は、物件に投じたお金として計算に含めます。ただし投資目的で保有している物件の場合は、保有コストとして収支全体で見る必要があります。
Q10. 含み益が出ていても、売却代金でローンを完済できない場合はどうなりますか?
不足分を自己資金で用意する必要があります。売却見込額から諸費用を引いた金額がローン残債を下回る状態は、オーバーローンと呼ばれます。この場合は売却前に金融機関へご相談ください。まずは返済予定表や金融機関への照会で残債を正確に把握し、売却見込額と突き合わせておくと、判断がしやすくなります。査定を受ける段階で同時に確認しておくとよいでしょう。
まとめ
東京都のマンション価格指数は、2010年平均の約2.3倍の水準にあります(2025年12月時点)。2019年以前に購入したマンションであれば、指数の上では1.5倍以上です。「買ったときより高く売れる」は、都内では十分に起こり得ます。
ただし、買値より高く売れたことと、実質的にもうかったことは別です。
- マンションの購入には、物件価格のほかに400万〜600万円程度の諸費用がかかっている(1億円前後の物件の場合)
- 売却時にも、仲介手数料を中心に数百万円の費用がかかる
- 8,000万円で買って1億円で売れた場合、差額は2,000万円だが、実質的な増加は約1,158万円
- 8,000万円で買って8,000万円で売れた場合は、約776万円のマイナス
含み益(実質的な損益)は、①購入時の総額を洗い出す ②いまの売却見込額を調べる ③売却時の費用を引く、という3段階で確認できます。さらに④住宅ローン残債を差し引けば、決済後に手元に残る資金が分かります。譲渡所得税等がかかる場合は、その税額も考慮してください。判断に迷うときは、価格の予想ではなく、住み替えの予定・所有期間・特例の期限といったご自身の事情を軸に考えることをおすすめします。
そして、手元に残る額を減らさないために押さえるべきは、仲介手数料・3,000万円特別控除・所有期間の境目(5年と10年)の3点です。いずれも売却活動を始める前に確認できるもので、あとから条件を変えられないものが含まれます。
まずは査定を受けて、ご自身の物件の数字を確定させるところから始めてください。
グローバルトラスト不動産にご相談ください
グローバルトラスト不動産は、渋谷区を拠点に、渋谷区・港区・目黒区・千代田区・中央区・品川区・世田谷区・杉並区の都心エリアの不動産売買を専門としています。
- ゼロチュー売却 — 当社が買主を見つけた場合は売主の仲介手数料が0円、他社が買主を見つけた場合は相場の半額(売却価格の1.5%+消費税)
- 囲い込みをしないオープンな売却 — 契約形態に関わらずレインズ(国土交通大臣が指定する不動産流通機構。不動産会社が売り物件の情報を共有する仕組み)に登録し、他社からの買主紹介も受け付けます
- 業界経験者による対応 — 大手不動産会社などで経験を積んだ担当者が、少数精鋭で一人ひとりのお客様に対応します
「買ったときより高く売れるのか知りたい」「売ったら手元にいくら残るのか試算してほしい」「まだ売却を決めていないが、含み益がどれくらいあるか把握しておきたい」という段階でも構いません。お気軽にご相談ください。
お電話でのご相談はこちら
TEL: 03-6712-5218
受付時間:10:00〜19:00/火・水を除く
お問い合わせフォームはこちら お問い合わせフォームへ
無料売却査定のお申し込みはこちら 無料売却査定を申し込む
データソース一覧
| データ | 出典 | 時点 | 集計方法 |
|---|---|---|---|
| 東京都のマンション(区分所有)価格指数・原系列(2010年平均=100)/2025年12月=230.9(同月の季節調整値は234.8) | 国土交通省「不動産価格指数(住宅)」 | 2025年12月分(2026年8月時点の最新公表値) | 公表データのうち原系列を引用 |
| 購入年別の年平均指数と2025年平均との倍率(2012年〜2025年) | 国土交通省「不動産価格指数(住宅)」 | 2025年12月分(2026年8月時点の最新公表値) | 東京都・マンション(区分所有)・原系列の月次データを基に当社が年平均を算出 |
| 都心6区の㎡単価中央値・成約件数・1億円以上比率(2025年1〜3月〜2026年1〜3月)/2026年1〜3月=188.2万円・1,114件・61.0% | 国土交通省「不動産情報ライブラリ」成約価格情報(指定流通機構の保有情報を加工したもの) | 2026年第1四半期まで(2026年8月28日取得) | 都心6区(千代田・中央・港・新宿・文京・渋谷)の居住用・30㎡以上・成約価格情報のみを対象に当社が集計(中央値) |
| 取引物件の築年数中央値(2021年1〜3月=14年/2026年1〜3月=21年)と、築11〜25年に限定した前年同期比 | 国土交通省「不動産情報ライブラリ」成約価格情報(指定流通機構の保有情報を加工したもの) | 2026年第1四半期まで(2026年8月28日取得) | 同上の条件で当社が集計。築年数構成の変化だけでは価格上昇を説明できないことの確認 |
| 仲介手数料の上限額(売却価格 × 3% + 6万円)× 1.1 | 国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」(昭和45年建設省告示第1552号/最終改正 令和6年6月21日国土交通省告示第949号) | 2026年8月時点 | 告示の規定に基づき当社が計算(消費税率10%) |
| 長期譲渡所得の税率20.315%/短期譲渡所得の税率39.63%/所有期間は売った年の1月1日で判定 | 国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」「No.3208 長期譲渡所得の税額の計算」「No.3211 短期譲渡所得の税額の計算」 | 令和7年4月1日現在法令等 | 公表情報を引用 |
| 資産を譲渡した日は原則として引渡日(売買契約の効力発生日を選択することも可) | 国税庁「No.3102 譲渡所得の申告期限」 | 令和7年4月1日現在法令等 | 公表情報を引用 |
| 所有期間10年超のマイホームに係る軽減税率の特例(売った年の1月1日で所有期間10年超/3,000万円特別控除との併用可) | 国税庁「No.3305 マイホームを売ったときの軽減税率の特例」 | 令和7年4月1日現在法令等 | 公表情報を引用 |
| 3,000万円特別控除(譲渡所得から最高3,000万円を控除/住まなくなった日から3年を経過する日の属する年の12月31日までの売却) | 国税庁「No.3302 マイホームを売ったときの特例」 | 令和7年4月1日現在法令等 | 公表情報を引用 |
| 相続・贈与により取得した資産の取得費と取得の時期を被相続人・贈与者から引き継ぎ、被相続人等の取得日から譲渡した年の1月1日までの期間で長期・短期を判定すること | 国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」「No.3202 譲渡所得の計算のしかた(分離課税)」 | 令和7年4月1日現在法令等 | 公表情報を引用 |
| 住宅ローン控除と3,000万円特別控除等の併用制限(入居年とその前2年・後3年の計6年間) | 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」 | 令和7年4月1日現在法令等 | 公表情報を引用 |
| 概算取得費(取得費が分からないときは売却価格の5%) | 国税庁「No.3258 取得費が分からないとき」 | 令和7年4月1日現在法令等 | 公表情報を引用 |
| 設備費・改良費が取得費に含まれること | 国税庁「No.3252 取得費となるもの」 | 令和7年4月1日現在法令等 | 公表情報を引用 |
| 購入時諸費用の内訳と目安(8,000万円のマンションを住宅ローンで購入した場合・合計約500万円) | グローバルトラスト不動産株式会社 | 2026年8月時点 | 当社推計。実際の金額は物件・金融機関・契約内容により異なる |
| 売却時諸費用の内訳と目安 | グローバルトラスト不動産株式会社 | 2026年8月時点 | 当社推計。仲介手数料は上記告示に基づき計算 |
| ゼロチュー売却の手数料(自社成約0円/他社成約は相場の半額=売却価格の1.5%+消費税) | グローバルトラスト不動産株式会社 | 2026年8月時点 | 自社サービスの条件 |
【最終更新日】 2026年8月28日
【免責事項】 本記事は一般的な情報提供を目的としたものであり、個別の取引・税務・法務に関する判断を保証するものではありません。記載の価格指数は国土交通省が公表する統計であり、品質調整を行った指数です。個別の物件の値上がり率を示すものではなく、また東京都全体の数値であるため、23区・都心部の実勢とは差があります。記載の成約データは国土交通省「不動産情報ライブラリ」の成約価格情報を当社が集計したもので、2026年第1四半期までの実績であり、将来の価格を予測するものではありません。四半期単位で公表されるため月別の推移は算出できず、直近の1四半期のみで趨勢を判断することもできません。実際の売却可能価格は査定によってご確認ください。購入時・売却時の諸費用として記載した金額は当社が試算した目安であり、実際の金額は物件・金融機関・契約内容により異なります。税制は変更される場合があります。譲渡所得税など税務に関する個別のご判断は、税理士または所轄の税務署にご相談ください。