2023/04/13
実家マンションの売却はいつまでに?施設入所・認知症で売れなくなる前の判断ガイド【2026年版】
親が施設に入り、実家のマンションが空き家になった。誰も住んでいないのに、管理費と修繕積立金と固定資産税だけは毎月・毎年出ていく。
このとき多くの方が「まだ元気だから、しばらく様子を見よう」と判断します。しかし実家がマンションの場合、「様子を見る」ことによるリスクは、戸建てより大きくなりやすい面があります。
理由は2つあります。ひとつは、親がその家に住まなくなってから3年後の年末を過ぎると、税金の大きな控除が使えなくなること。もうひとつは、相続を待つと、マンションでは代わりの控除が原則として使えないことです。戸建てであれば、築年数などの条件を満たせば相続後にも道が残ることがありますが、区分所有のマンションは築年数を問わず、その道が制度上ふさがれています。
そしてもう1つ、日付では測れない期限があります。親の判断能力です。
先に、結論だけ示します。実家の売却には、性質の違う2つの期限があります。
- 税務上の期限:居住用財産の3,000万円特別控除が使えるのは、住まなくなった日から3年を経過する日の属する年の12月31日までの売却です(→第2章)
- 意思能力という期限:売買契約には本人の意思能力が必要で、こちらは日付では来ません(→第3章)
認知症が進んで意思能力を失うと、本人による通常の売買契約は無効になります。家族も、親族であるというだけでは代わりに売却できません。実際、成年後見の申立てのうち36.3%が「不動産の処分」を動機に含んでいます(最高裁判所・令和7年。動機は複数計上)。
この記事では、施設に入った親のマンションについて、いつまでに何を決めればいいのかを、法令と公的統計の原文に当たって整理します。「売らない」という結論も含めて、期限が来る前に家族で決めておくための判断材料をまとめます。
【この記事でわかること】
- 空き家になった実家マンションに、毎年いくらかかり続けるのか
- 実家の売却に効いてくる「2つの期限」と、なぜマンションは戸建てより判断が重いのか
- 認知症で意思能力を失うと、具体的に何ができなくなるのか
- 成年後見の手続きに実際どれくらいかかるのか(家庭裁判所の実測データ)
- 売る・貸す・持ち続けるをどう比べ、1億円で売ると手元にいくら残るのか
【知りたいことからジャンプ】
- まず費用を知る:空き家マンションに毎年かかるお金
- 期限を知る:実家の売却には2つの期限がある(本記事の中心)
- 認知症が心配:認知症で「売れない家」になる(本記事の中心)
- 放置のリスク:管理不全空家と住宅用地特例 / 東京都の空き家の現状
- どうするか決める:売る・貸す・持ち続ける / 手取りはいくらか
- 今できること:親が元気なうちの5つ / 遠方から売るには
- 疑問を解消:よくある質問
【4つの状況別・この記事の読み方】
| あなたの状況 | まず読むところ |
|---|---|
| 親は元気で、まだ実家に住んでいる | 2つの期限 → 親が元気なうちの5つ |
| 施設に入り、実家が空き家になった | 毎年かかるお金 → 2つの期限 |
| 親の判断能力が怪しくなってきた | 認知症で「売れない家」になる |
| すでに相続が発生している | 本記事ではなく「相続したマンションを売却する全手順」へ |
目次(クリックで開く)
1. 空き家になった実家マンションに、毎年いくらかかるのか
誰も住んでいないマンションでも、所有している限り費用は発生し続けます。マンションでは、住んでいなくても管理費・修繕積立金という定期的な負担が続く点が、戸建てとの大きな違いです。戸建ての空き家にも固定資産税・保険料・維持管理の費用はかかりますが、マンションの場合はそれに加えて、管理組合への支払いが毎月発生します。
空き家マンションの年間保有コスト
月々の負担を年額に直すと、次のようになります。
| 費目 | 年額の目安 | 出典・算出方法 |
|---|---|---|
| 管理費 | 約138,000円 | 国土交通省「令和5年度マンション総合調査」月/戸当たり平均 11,503円(駐車場使用料等からの充当額を除く)×12 |
| 修繕積立金 | 約157,000円 | 同調査 月/戸当たり平均 13,054円(同上)×12 |
| 固定資産税・都市計画税 | 約20万〜35万円 | 当社推計(後述の前提による) |
| 火災保険・地震保険 | 約1万〜3万円 | 当社推計。空き家でも継続加入が前提(後述の注意あり) |
| 電気・ガス・水道の基本料金 | 約2万〜4万円 | 当社推計。換気・通水のため契約を残す場合 |
| 現地の管理 | 0円〜約13万円 | 当社推計。近隣で自分で通えるなら0円。遠方なら往復交通費(例:大阪〜東京 約2.8万円×年4回=約11万円)か、空き家管理代行(月1回の換気・通水・郵便物確認で年7万〜13万円)が目安 |
| 合計 | 年52万〜72万円(近隣で自分で管理する場合) 年59万〜85万円(遠方で管理を委託する場合) |
上記の合算 |
注意 管理費・修繕積立金は全国平均です。都心部・高額帯のマンションでは、これを上回ることが珍しくありません。ご自身のマンションの実額は、管理組合からの通知や口座の引き落とし履歴でご確認ください。 また、管理代行を頼んでも、現地へ行く必要がなくなるわけではありません。残置物の確認、鍵の受け渡し、室内の状態確認、修繕の判断などで年に数回の訪問が生じることがあり、その分は上の表に加算してお考えください。 また、長期間の空き家は火災保険の扱いが変わることがあります。住宅物件から一般物件へ区分が変わると保険料が上がる場合があるため、契約中の保険会社にご確認ください。
固定資産税・都市計画税の推計は、次の前提で計算しています。時価1億円・専有面積70㎡・築20年程度の都心中古マンションを想定し、固定資産税評価額を土地(敷地権)3,000万円・建物1,200万円と仮定した場合です。
- 土地:住宅用地の特例により課税標準は6分の1(200㎡以下の部分)。3,000万円 × 1/6 × 1.4% = 7万円。都市計画税は課税標準を3分の1として3,000万円 × 1/3 × 0.3% = 3万円ですが、東京23区内では小規模住宅用地の都市計画税がさらに2分の1に軽減されるため 1.5万円
- 建物:1,200万円 × 1.4% = 16.8万円。都市計画税は1,200万円 × 0.3% = 3.6万円
- 合計:約29万円
評価額は物件ごとに大きく異なるため、実額は毎年届く納税通知書の課税明細書でご確認ください。
見落とされやすい「修繕積立金は上がる」という前提
戸建ての空き家の記事では書かれない、マンション固有の論点があります。修繕積立金は、当初の金額のまま続くとは限りません。
多くのマンションは、新築時の負担を抑えるために積立金を低く設定し、段階的に引き上げていく方式(段階増額積立方式)を採用しています。国土交通省は令和6年6月に「マンションの修繕積立金に関するガイドライン」を改定し、この段階増額方式について適切な引き上げの考え方を示しています。
つまり、いま計算した年間コストは、これから増える可能性のある数字です。さらに大規模修繕の時期には、積立金とは別に一時金を求められることもあります。「毎年50万円あまりなら」と考えていた負担が、10年後には違う水準になっているかもしれません。
誰も住んでいない住戸で起きること
費用の話とは別に、使われていない住戸は劣化が進みます。
- 換気が止まる:湿気がこもり、カビや結露、壁紙の剥がれにつながります
- 通水が止まる:排水トラップの水が蒸発し、下水の臭気や虫が室内に上がってくることがあります
- 設備が動かなくなる:給湯器やエアコンは、長期間使わないと再稼働時に不具合が出ることがあります
- 郵便物がたまる:不在が外から分かる状態になり、防犯上の不安が生じます
国土交通省は、空き家の管理指針として「定期的な換気、通水、庭木伐採等」を告示で示しています。マンションであっても、換気と通水は最低限必要な管理です。遠方に住んでいる場合、これを誰がやるのかが現実的な問題になります。
実家は現金を生まないが、施設の費用は出ていく
親が施設に入っている間、実家は1円も生み出しません。一方で施設の利用料は毎月かかり続けます。
このとき、実家を持ち続けるという判断は、「値上がりを待つ」という積極的な理由がなければ、年52万〜72万円を払って現状を維持している状態だと整理できます。遠方で管理を委託するなら、年85万円程度まで見ておく必要があります。10年続ければ500万〜850万円です。
売却して現金化すれば、その資金を親の施設費用や医療費に充てることができます。どちらが正しいという話ではありません。ただ、判断を先送りしている間も、コストは発生し続けているという事実は把握しておく必要があります。
2. 実家の売却には「2つの期限」がある
実家をどうするかの判断には、性質の違う2つの期限があります。ひとつは日付で決まる税制上の期限、もうひとつは日付では決まらない親の意思能力です。この2つが重なると、選べる道が一気に狭まります。
期限①:親が住まなくなってから3年後の年末(税制上の期限)
マイホームを売って利益が出たとき、譲渡所得から最高3,000万円を差し引ける特例があります(居住用財産を譲渡した場合の3,000万円の特別控除)。この特例は、いま住んでいる家だけでなく、以前住んでいた家にも使えます。ただし期限があります。
国税庁は、適用要件を次のように示しています。
ロ 以前に住んでいた家屋(住まなくなってから3年を経過する日の属する年の12月31日までに売る場合に限ります。なお、その家屋は、住まなくなった日以後、どのような用途に使用してもかまいません。) (国税庁「No.3302 マイホームを売ったときの特例」)
POINT 引用文の後半にある「住まなくなった日以後、どのような用途に使用してもかまいません」という一文は重要です。期限内で、かつ他の適用要件も満たしていれば、いったん賃貸に出していても、この特例を使える可能性があります。「貸したら控除が使えなくなる」と考えて選択肢を狭める必要はありません。ただし入居者がいると売却の自由度は下がります(詳しくは売る・貸す・持ち続ける)。
つまり、親が施設に入って実家に住まなくなった日から、カウントダウンが始まります。
たとえば2026年3月に実家に住まなくなったのなら、3年を経過する日は2029年3月。その日が属する年の12月31日、すなわち2029年12月31日が期限になります。
注意 この期限には、判断の分かれる点が2つあります。 ひとつは起算点。「施設に入所した日」ではなく「その家に住まなくなった日」から数えます。多くの場合は入所日と一致しますが、入院を経てから入所した、いったん退所して戻った、住民票を移した日と実際に住まなくなった日が違う、といったケースでは判断が分かれます。 もうひとつは終点。税務上の「譲渡した日」は原則として買主に引き渡した日で判断されますが、売買契約などの効力発生の日(一般には契約締結の日)に譲渡があったものとして申告することもできます(国税庁 No.3102)。契約日と引渡日が年をまたぐ場合は判断が分かれるため、期限内に引き渡しまで終える前提で、余裕を持って進めるのが安全です。 いずれも、実際の取り扱いは税務署または税理士にご確認ください。
なお、この特例は所有者である親自身が売る場合の話です。控除も譲渡所得税も、親に帰属します。
この控除について、さらに詳しくは次の記事で解説しています。
期限②:親の意思能力(日付では来ない期限)
もうひとつの期限は、カレンダーには現れません。親が判断能力を失うと、事前の備えがない限り、通常の売却という道は一度閉じます。
民法は次のように定めています。
法律行為の当事者が意思表示をした時に意思能力を有しなかったときは、その法律行為は、無効とする。 (民法第三条の二)
売買契約は法律行為です。したがって、意思能力を失った状態で結んだ契約は無効になります。親族であるというだけで家族が代わりに署名したり、実印を預かっていたりしても、売却する権限にはなりません。事前の備えがなければ、法定後見制度などの手続きが必要になります。備えの中身と手続きの流れは、認知症で「売れない家」になるで詳しく扱います。
問題は、この2つの期限が同時に進行することです。税務上の期限までに時間が残っていても、その間に意思能力が失われると、事前の備えがない限り、家庭裁判所の手続きを経なければ売却を進められません。そして手続きには時間がかかります。
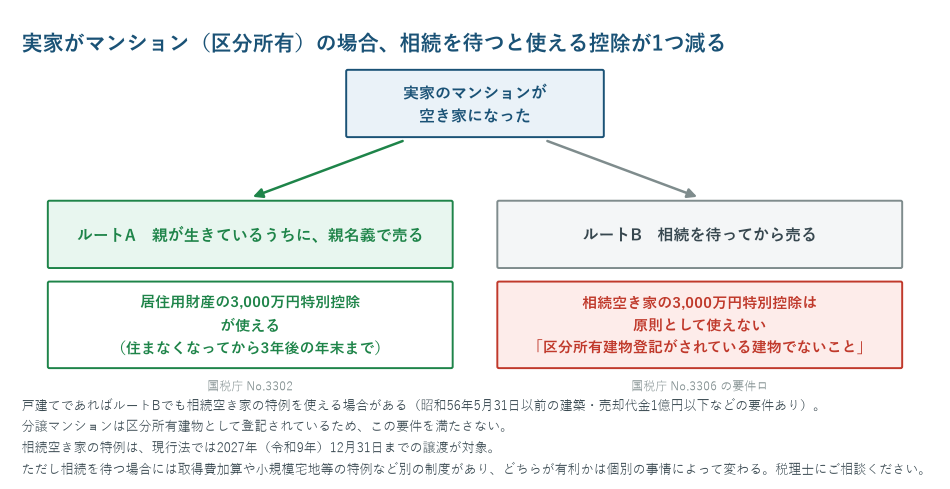
マンションの実家は、相続を待つと控除の道が1本消える
「親が元気なうちに無理に動かず、相続してから売ればいい」と考える方は多くいます。戸建てであれば、それも選択肢です。しかし実家がマンションの場合、この前提が崩れます。
相続した空き家を売るときには「被相続人の居住用財産(空き家)を売ったときの特例」——いわゆる相続空き家の3,000万円特別控除があります。ただし、対象となる家屋には要件が定められています。
(1)特例の対象となる「被相続人居住用家屋」とは、相続の開始の直前において被相続人の居住の用に供されていた家屋で、次の3つの要件すべてに当てはまるもの…をいいます。 イ 昭和56年5月31日以前に建築されたこと。 ロ 区分所有建物登記がされている建物でないこと。 ハ 相続の開始の直前において被相続人以外に居住をしていた人がいなかったこと。 (国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」)
「ロ 区分所有建物登記がされている建物でないこと」 — 分譲マンションは区分所有建物として登記されています。したがって、実家がマンションであれば、築年数を問わず、この特例は原則として使えません。
なお、引用の冒頭にある「相続の開始の直前において被相続人の居住の用に供されていた家屋」という部分について、親が要介護認定・要支援認定等を受けて老人ホーム等に入所していた場合でも、一定の要件を満たせば、入所前の自宅を「被相続人居住用家屋」として扱える特則があります(国税庁「No.3307 被相続人が老人ホーム等に入所していた場合の被相続人居住用家屋」)。ただしこの特則の対象家屋にも「区分所有建物登記がされている建物でないこと」という同じ要件があるため、実家がマンションであれば、特則を考慮しても原則として対象外です。
注意 戸建てなら必ず使える、という話ではありません。 この3つはすべて満たす必要があります。「イ 昭和56年5月31日以前に建築されたこと」という要件があるため、新耐震基準以降(昭和56年6月以降)に建てられた戸建ては、同じように対象外です。さらに国税庁は別の要件として「売却代金が1億円以下であること」も定めており、都心の高額帯では戸建てでもこの要件で外れることがあります。 違いは、マンションは築年数や価格にかかわらず「ロ」の一点で外れるという点にあります。 さらに、この特例が適用されるのは、現行法では2027年(令和9年)12月31日までの譲渡です。将来延長されるかどうかは、現時点では確定していません。 なお控除額にも例外があり、令和6年1月1日以後の譲渡で、対象の家屋・敷地を相続した相続人が3人以上いる場合は、控除できるのは最高2,000万円になります。親が存命のうちは相続がいつ起きるか分からないため、「相続後に使えばよい」という前提は置きにくいという点も押さえておいてください。
これが、本記事の冒頭で「マンションの実家は戸建てと判断の重さが違う」と申し上げた理由です。
| 戸建ての実家 | マンションの実家 | |
|---|---|---|
| 親が生前に売る | 居住用財産の3,000万円特別控除(住まなくなってから3年後の年末まで) | 居住用財産の3,000万円特別控除(住まなくなってから3年後の年末まで) |
| 相続してから売る | 相続空き家の3,000万円特別控除が使える可能性がある(昭和56年5月31日以前の建築・売却代金1億円以下などの要件をすべて満たす場合に限る) | 区分所有のため、築年数を問わず原則対象外 |
注意 「だからマンションは生前に売るべき」と単純に結論づけることはできません。相続まで待つ場合には、相続財産を売ったときの取得費加算の特例や、相続税の計算における小規模宅地等の特例など、別の制度があります。マンションは相続税評価額が時価より低くなることが多く、相続で承継する方が有利になるケースもあります。 ここでお伝えしたいのは、「マンションでは、相続後に使える大きな控除がひとつ減る」という事実を知らないまま先送りしないでほしいということです。実際の有利不利は、親の資産状況・相続人の数・物件の取得費によって変わります。税理士へのご相談をおすすめします。
相続が発生した後の手続き・税金・売却の流れは、「相続したマンションを売却する全手順|相続登記義務化から税金・手数料まで完全ガイド」にまとめています。本記事が扱うのは、その手前にある「親が生きているうちの判断」です。
2つの期限を1本の時間軸で見る
施設入所から売却までを時間軸で並べると、次のようになります。意思能力があるうちに動くルートと、失ってから動くルートでは、同じ期限に向かって進んでいるのに、通らなければならない手続きの数が違います。
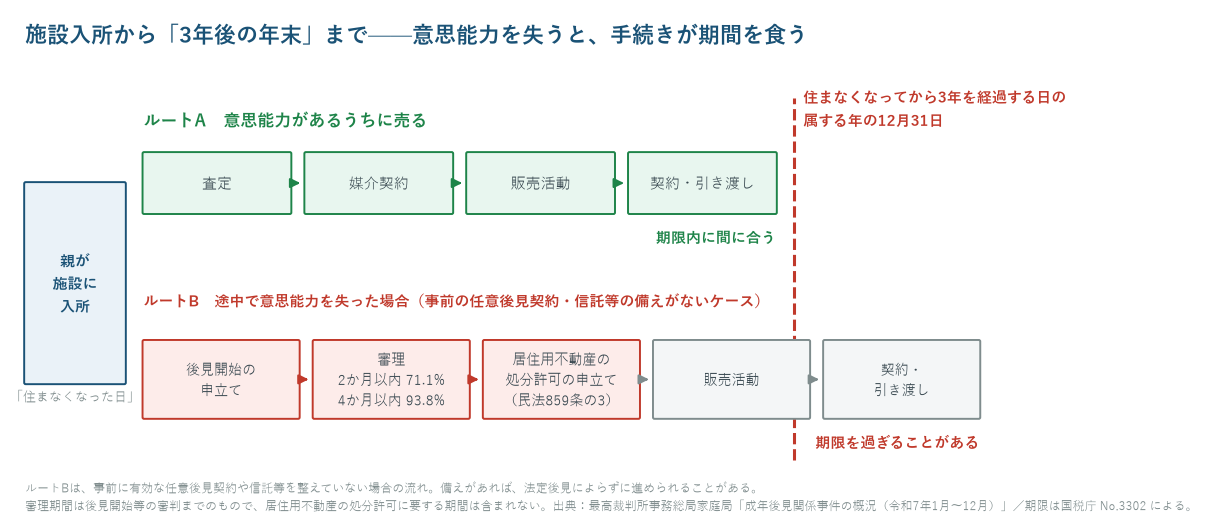
期限までの3年あまりは、一見すると余裕があるように見えます。しかし、意思能力を失ってから動き始めると、後見の手続きだけで数か月、そこから処分許可の申立てが加わり、さらに販売活動の期間が必要になります。期限まで1年を切っている状況で認知症が進むと、期限内の売却は現実的に難しくなります。
「まだ元気だから」という判断は、裏を返せば「決められるのは今のうちかもしれない」ということでもあります。
とはいえ、慌てて売る必要はありません。まず必要なのは、ご自身のケースで期限がいつ来るのかを、はっきりさせることです。
まずは、ご自宅の期限がいつ来るのかを確かめる
期限がいつ来るのかは、「親がその家に住まなくなった日」から数えます。入院を経て入所した場合など、起算日の判断が分かれるケースもあります(起算日の最終的な判断は、税務署または税理士にご確認ください)。売る・売らないを決める前の材料として、現在の売却見込額をお出しし、考え方を整理するお手伝いをします。査定を受けたからといって、売却する必要はありません。
お電話でのご相談はこちら
TEL: 03-6712-5218
受付時間:10:00〜19:00/火・水を除く
無料査定のお申し込みはこちら 無料査定を依頼する
3. 認知症で「売れない家」になる——何が起き、何ができなくなるのか
売買契約のときに意思能力を欠いていると、本人による通常の売買契約は無効になります。家族も、親族であるというだけでは代わりに売却できません。事前に有効な任意後見契約や信託などを整えていない場合は、本人の判断能力の程度に応じて法定後見制度(後見・保佐・補助)の利用を検討することになります。ここは本記事で最も重要な章です。
意思能力を失うと、契約そのものが無効になる
繰り返しになりますが、民法の規定を確認します。
法律行為の当事者が意思表示をした時に意思能力を有しなかったときは、その法律行為は、無効とする。 (民法第三条の二)
意思能力とは、自分の行為の結果を理解して判断できる能力のことです。売買契約を結ぶには、「この不動産を、この金額で、この相手に売る」という内容を理解できている必要があります。
認知症の診断を受けたからといって、直ちに意思能力がないと判断されるわけではありません。程度の問題であり、症状には波もあります。しかし、司法書士が本人確認・意思確認を行う段階で意思確認ができないと判断された場合、そのままでは所有権移転登記や決済を進められないことがあります。
「家族が代わりにサインする」はできない
よくある誤解を整理します。
- 子どもが代筆する:親に意思能力がなければ、その委任自体が無効です
- 委任状を作っておく:委任状を作成した時点で意思能力が必要です。すでに失われていれば無効です
- 実印と印鑑証明書を預かっている:印鑑を押せることと、意思能力があることは別の問題です
- 親と同居しているので事実上任されている:法律上の代理権にはなりません
名義人本人、または法律上・契約上の適法な権限を持つ人でなければ、その不動産は売却できません。家族であるというだけでは、代理権はありません。
事前の備えがなければ、法定後見の利用を検討することになる
意思能力を失ったあとで実家を売るには、法定後見制度の利用を検討することになります。家庭裁判所に申し立て、本人の判断能力の程度に応じて、後見・保佐・補助のいずれかが開始されます。
POINT 判断能力が低下する前に備えていれば、法定後見以外の道もあります。有効な任意後見契約を結んでいれば、任意後見監督人が選任されたあと、任意後見人が契約で定めた範囲内で手続きを進められます。家族信託などの設計も同様です。 なお、本章で説明する「居住用不動産の処分に家庭裁判所の許可が必要」というのは法定後見の話で、任意後見人が契約で定められた代理権にもとづいて処分する場合には、この許可は求められません。詳しくは本章の最後(元気なうちにできる備え)で触れます。
| 類型 | 対象となる判断能力 | 不動産の売却 |
|---|---|---|
| 後見 | 判断能力を欠くのが通常の状態 | 成年後見人が本人に代わって行う。居住用不動産は家庭裁判所の許可が必要 |
| 保佐 | 判断能力が著しく不十分 | 本人が行うが、保佐人の同意が必要(民法13条1項3号) |
| 補助 | 判断能力が不十分 | 申立てにより、特定の法律行為について補助人の同意を要する審判ができる(民法17条1項。対象は民法13条1項の行為の一部に限られる) |
注意 補助開始の審判と、補助人に同意権を付ける審判には、本人の同意が必要です(民法15条2項・17条2項)。本人が拒めば補助は始められません。 また、居住用不動産の処分に家庭裁判所の許可が要るのは後見だけではありません。保佐人・補助人が代理権を付与されて売却する場合にも、民法859条の3が準用されます(民法876条の5第2項・876条の10第1項)。
保佐の場合の根拠は次のとおりです。
被保佐人が次に掲げる行為をするには、その保佐人の同意を得なければならない。 三 不動産その他重要な財産に関する権利の得喪を目的とする行為をすること。 (民法第十三条第一項)
後見人が付いても、自動的に売れるわけではない
ここは実務上、見落とされやすい点です。成年後見人が選任されても、実家をすぐに売れるようにはなりません。居住用不動産については、さらに家庭裁判所の許可が必要です。
成年後見人は、成年被後見人に代わって、その居住の用に供する建物又はその敷地について、売却、賃貸、賃貸借の解除又は抵当権の設定その他これらに準ずる処分をするには、家庭裁判所の許可を得なければならない。 (民法第八百五十九条の三)
つまり手続きは二段階になります。
- 後見開始の審判の申立て → 成年後見人の選任
- 居住用不動産の処分許可の申立て → 許可の審判
注意 「施設に入っていて、もう住んでいないのだから居住用ではない」とは限りません。生活の本拠であった建物や、退所して戻る可能性がある建物は、居住用不動産として扱われるのが実務の考え方です。実家はこれに該当することがほとんどです。
さらに、許可は申し立てれば必ず下りるものではありません。家庭裁判所は、売却が本人の利益になるかどうかを判断します。施設費用の支払いに充てる必要があるなど、本人のために売却する合理的な理由が求められます。「家族が管理に困っている」「空き家のままだともったいない」という家族側の事情だけでは、認められない可能性があります。
実測データ:申立ての動機の36.3%が「不動産の処分」
「認知症で家が売れなくなる」という話は、特殊なケースの警告ではありません。家庭裁判所の統計に、はっきり現れています。
最高裁判所事務総局家庭局「成年後見関係事件の概況(令和7年1月〜12月)」によると、申立ての主な動機は次のとおりです(終局事件42,674件が母数。動機は複数計上)。
| 申立ての動機 | 件数 | 割合 |
|---|---|---|
| 預貯金等の管理・解約 | 39,871件 | 93.4% |
| 身上保護 | 31,655件 | 74.2% |
| 介護保険契約 | 19,502件 | 45.7% |
| 不動産の処分 | 15,502件 | 36.3% |
| 相続手続 | 10,909件 | 25.6% |
| 保険金受取 | 7,578件 | 17.8% |
申立ての3件に1件以上が「不動産の処分」を動機に含んでいます。年間15,502件です。この項目は売却に限らず賃貸や抵当権の設定なども含み、動機は複数計上されますが、不動産を動かす必要に迫られて後見の手続きに入った事案が、それだけの数あるということです。
なお同統計では、成年後見関係事件の申立件数は令和7年に43,159件(前年41,841件・約3.2%増)となっており、直近3年は増加が続いています。
どれくらい時間がかかるのか
インターネット上では「2か月」「3〜4か月」「半年以上」など、さまざまな期間が書かれています。一次資料で確認します。
同じ統計によると、終局事件42,674件の審理期間の分布は次のとおりです。
| 審理期間 | 割合 |
|---|---|
| 1か月以内 | 37.9% |
| 1か月超え2か月以内 | 33.2% |
| (2か月以内 合計) | 約71.1% |
| 2か月超え3か月以内 | 16.2% |
| 3か月超え4か月以内 | 6.5% |
| (4か月以内 合計) | 約93.8% |
| 4か月超え5か月以内 | 2.8% |
| 5か月超え6か月以内 | 1.5% |
| 6か月超え | 1.9% |
後見開始等の審判までは、2か月以内が約7割、4か月以内が約9割4分です。なおこの統計は、後見開始・保佐開始・補助開始・任意後見監督人選任を合わせた「成年後見関係事件」全体の審理期間です。ただしこれは審判までの期間です。後見人が本人に代わって売る場合や、保佐人・補助人が不動産を処分する代理権にもとづいて売る場合には、そのあとに居住用不動産の処分許可の手続きが必要で、その期間はこの統計に含まれていません。さらに、許可が下りてから査定・媒介契約・販売活動・契約・引き渡しという通常の売却プロセスが始まります。
なお、ここでいう鑑定とは、本人の判断能力についての医学的な鑑定です(不動産の鑑定ではありません)。実施されたのは終局事件全体の約3.4%にとどまり、費用も10万円以下が全体の約85.8%でした(5万円以下が43.7%、5万円超10万円以下が42.1%)。「鑑定に何十万円もかかる」というイメージほどには、鑑定は行われていません。
後見人が付いた後の制約
無事に売却できたとしても、制度は続きます。
- 売却代金は、原則として本人のために使うお金になります。本人と関係のない家族の生活費や、相続税対策のための贈与などに自由に使うことはできません
- 後見は原則として本人が亡くなるまで続きます。「家を売るためだけに使って、終わったらやめる」ということはできません
- 専門職(弁護士・司法書士等)が後見人に選任される場合、報酬が発生します。報酬額は家庭裁判所が決定します
- 家庭裁判所への定期的な報告義務が生じます
つまり成年後見は、不動産を売るための手続きではなく、本人の財産全体を保護する制度です。売却はその一部にすぎません。
元気なうちにできる備え
意思能力があるうちであれば、選択肢があります。
- 生前に売却する:手続きとしては単純です。親自身が判断し、契約し、代金を受け取ります
- 任意後見契約:判断能力があるうちに、将来支援してくれる人と契約を結んでおく制度です。実際に判断能力が低下したら、家庭裁判所が任意後見監督人を選任して効力が生じます
- 家族信託(民事信託):財産の管理を家族に託しておく仕組みです。信託契約の内容次第で、不動産の売却を託すこともできます
プロのアドバイス どの方法が適しているかは、家族構成・資産の内容・親の意向によって変わります。任意後見契約や家族信託は、公証役場や司法書士・弁護士が関わる法的な手続きであり、不動産会社が設計するものではありません。ここでは「そういう選択肢がある」ことをお伝えするにとどめます。 ただし不動産会社の立場から確実に申し上げられるのは、どの方法を選ぶにせよ、親の意思能力があることが前提だということです。検討を始める時期が遅れると、新たに選べる制度が大きく限られ、法定後見が中心になります。
4. 空き家を放置したときの制度リスクは、マンションでも起きるのか
空き家を放置すると固定資産税が跳ね上がる——そう聞いたことがある方は多いと思います。結論から言えば、この制度上のリスクは実在しますが、分譲マンションの一室で現実に起きることはほとんどありません。
「固定資産税が6倍になる」の正確な意味
住宅が建っている土地には、固定資産税の課税標準を軽減する「住宅用地の特例」があります(200㎡以下の部分は6分の1、200㎡を超える部分は3分の1)。空家法にもとづいて市区町村長から勧告を受けると、この特例が解除されます。
正確に整理すると、次のようになります。
- 解除の対象は敷地(土地)の固定資産税です。建物にかかる固定資産税は対象外です
- 「6倍」は、200㎡以下の部分の課税標準が6分の1から元に戻ることに由来します。200㎡を超える部分は3分の1なので3倍です
- 引き金は「認定」ではなく「勧告」です。指導の段階では解除されません
- 空家法は令和5年12月13日施行の改正で「管理不全空家」という区分を新設しました。特定空家の一段手前でも、勧告を受ければ特例が外れます(その後の令和8年9月3日の改正でも、この仕組みは維持されています)
空き家について「固定資産税が6倍になる」と説明されることがありますが、これは土地部分に限った話です。建物を含めた税額全体が6倍になるわけではなく、また勧告を受けていない空き家には関係がありません。
マンションの一室では、まず起こらない
理由は、空家法が「空家等」を判断する単位にあります。空家法の「空家等」は建築物(一棟)を単位に判断され、分譲マンションは一棟が1つの建築物です。他の住戸に人が住んでいれば、一棟として「使用がなされていないことが常態」に当たらず、一室が空き部屋でも空家法の「空家等」には該当しません。国のガイドラインも、長屋等の一部の住戸が空室となっている建築物を「法に規定する空家等以外」の例として挙げています。
あわせて、分譲マンションの敷地は区分所有者全員の共有(敷地権)です。建物全体が住宅として使われている限り、その敷地には住宅用地の特例が適用され続けます。
POINT つまりマンションの実家について、「放置すると固定資産税が6倍になる」ことを心配する必要はほとんどありません。ただし「放置してよい」という意味ではありません。マンションでは税制上のペナルティではなく、第1章で見た管理費・修繕積立金という毎月の固定費が確実に効いてきます。 なお、空き家の適正管理について独自の条例を設けている自治体もあり、条例の対象範囲は空家法と異なることがあります。気になる場合は、物件の所在する市区町村にご確認ください。
京都市の「空き家税」は、いまどうなっているのか
空き家に関する税として、京都市が全国で初めて導入する「非居住住宅利活用促進税」(通称・空き家税)が注目されました。ただし課税開始は令和12年度(2030年度)の予定で、まだ始まっていません(システム開発の影響で、当初の令和11年度から1年延期されました)。
POINT 施設への入所は、減免の対象とされています。 京都市の制度では、入院又は介護施設若しくは障害者支援施設への入所等により一時的に居住の用に供していない住宅は、所有者からの申請により減免されるとされています(転勤・海外赴任、親族の介護、改修工事なども同様です)。また、賃貸又は売却を予定しているもので所有者から申告があったものは課税免除とされています。 つまり「親が施設に入って空き家になった家」は、制度上、真っ先に狙い撃ちされる対象としては設計されていません。
そして重要な点として、現時点で、東京都に京都市と同じ空き家税が施行されているわけではありません。京都市の制度は京都市の条例に基づくもので、他の自治体に自動的に適用されるものではありません。「空き家税が来るから急いで売るべきだ」という話ではないことは、はっきり申し上げておきます。
5. 東京都の空き家は、いまどれくらいあるのか
実家が空き家になるのは、特殊な出来事ではありません。総務省「住宅・土地統計調査」の最新版(令和5年調査)で見ると、東京都の空き家は5年前より増えています。
| 項目 | 平成30年(2018年) | 令和5年(2023年) |
|---|---|---|
| 東京都 総住宅数 | 7,671,600戸 | 8,201,400戸 |
| 東京都 空き家数 | 809,900戸 | 896,500戸(+86,600戸/+10.7%) |
| 東京都 空き家率 | 10.6% | 10.9% |
| 全国 空き家数 | — | 900万2千戸(過去最多) |
| 全国 空き家率 | — | 13.8%(過去最高) |
東京都の空き家率は全国平均より低いものの、戸数では約90万戸。5年で8万6千戸増えています。国が管理不全空家という区分を設け、京都市のような自治体が独自の税を検討する背景にあるのがこの増加です。「うちの実家だけの問題」ではありません。
6. 実家は売る・貸す・持ち続けるのどれを選ぶか【比較表】
実家の選択肢は3つです。それぞれに向き・不向きがあります。ここでは、施設に入った親のマンションという前提で比較します。
3つの選択肢の比較
| 売る | 貸す | 持ち続ける | |
|---|---|---|---|
| 初期費用 | 仲介手数料・印紙税・残置物処分 | 原状回復・設備更新・募集費用 | なし |
| 毎月の収支 | 物件の保有コストは原則なくなる | 家賃収入 −(管理費・修繕積立金・管理委託料) | 毎月マイナス(管理費・修繕積立金) |
| 手間 | 売却手続時が中心 | 入居者対応・管理会社とのやりとりが継続 | 換気・通水・郵便物の確認 |
| 親が戻る可能性 | 所有者としては戻れない | 原則として賃貸借契約が終了するまでは自由に戻れない | 住まいを確保した状態を維持できる |
| 3,000万円特別控除 | 住まなくなってから3年後の年末までで、他の要件も満たせば使える可能性 | 3年後の年末までに売り、他の要件も満たせば使える可能性(貸していても可) | 期限を過ぎると使えない |
| 相続時 | 現金なので分けやすい | 入居者付きのため売りにくい | 分割で揉めやすい |
「貸す」を選ぶときに見落とされること
賃貸に出せば収入が入り、空室のまま持ち続けるよりは経済的に見えます。ただし、実家の賃貸には注意点があります。
- 原状回復と設備更新の費用がかかります。長く住んだ実家は、水回りや内装の更新が必要になることが多く、初期投資が数十万円から百万円単位になることがあります
- 入居者がいると売りにくくなります。オーナーチェンジ物件は、実際に住みたい人(実需の買主)がすぐには住めないため、買い手が投資家に偏りやすく、価格が下がる傾向があります
- 親が施設から戻れなくなることがあります。普通借家契約では、貸主から解約するには正当な事由が必要で、簡単には解約できません。ただし期間を区切って貸す「定期借家契約」であれば、更新がなく、期間の満了で終了します。戻る可能性を残したい場合は、この方式を検討する余地があります(ただし公正証書等の書面による契約と、更新がない旨の事前の説明が必要です。契約もその内容を記録した電磁的記録によってされたときは書面によってされたものとみなされ、説明書面も賃借人の承諾を得れば電磁的方法で提供できます。また契約期間が1年以上の場合は、期間満了の1年前から6か月前までの間に終了の通知も必要です)
- 賃貸経営は親の収入になります。所得の状況によっては確定申告が必要になる場合があり、所得や社会保険料に影響することがあります
一方で、3,000万円特別控除の要件は「住まなくなった日以後、どのような用途に使用してもかまいません」としています。3年後の年末までに売却し、他の要件も満たしていれば、いったん貸していても控除を使える可能性があります。
「とりあえず数年貸して、期限内に売る」という設計は、制度上は成立します。ただし入居者がいる状態で期限内に売却を終えるのは、簡単ではありません。
注意 貸すなら、期限から逆算してください。 期限までに引き渡しを終えるには、終了の通知 → 契約の満了・退去 → 原状回復 → 販売活動 → 契約 → 引き渡しという工程をすべて収める必要があります。定期借家契約でも、期間が1年以上なら期間満了の1年前から6か月前までの間に終了の通知が要ります。空室に戻して実需の買主に売る前提では、「期限の直前まで貸しておいて、そこから売る」という組み方は間に合わない可能性が高くなります。
注意 貸すと、相続税の特例が使えなくなることがあります。 小規模宅地等の特例(特定居住用宅地等・評価額を80%減額)は、被相続人が老人ホーム等に入所したあとの自宅の敷地にも適用される場合がありますが、国税庁は「居住の用に供されなくなった後に、事業の用または新たに被相続人等以外の人の居住の用に供された場合を除く」としています(国税庁 No.4124)。つまり第三者に貸してしまうと、80%減額の「特定居住用宅地等」としては対象外になります。 なお小規模宅地等の特例には、賃貸に出した場合に検討しうる「貸付事業用宅地等」(200㎡まで50%減額)という別の区分もありますが、減額の幅が小さく、相続開始前3年以内に新たに貸付けを始めた場合の制限など別の要件があります。 相続税がかかる見込みのご家庭では、貸すと決める前に税理士へご確認ください。
親が施設から戻ってくる可能性をどう見るか
見落とされがちですが、施設が合わずに退所する可能性は現実にあります。売却してしまうと、戻る場所がなくなります。
判断の目安として、次の点を家族で確認しておくことをおすすめします。
- 入所しているのは、一時的な入所(ショートステイ・老健など)か、長期の入所か
- 医師や施設から、在宅復帰の見込みについてどう説明されているか
- 仮に退所することになった場合、同居や住み替えという選択肢があるか
- 親自身は、実家に戻りたいと言っているか
プロのアドバイス 「戻れるようにしておきたい」という気持ちは自然なものです。ただ、「戻る可能性を残すために持ち続ける」という判断も、年52万〜72万円ほどのコストを払って選ぶ選択肢である、という点は共有しておいてください。 実務でよくあるのは、判断を先送りしているうちに親の意思能力が低下し、「戻る」も「売る」も選べなくなるケースです。どちらを選ぶかより、期限が来る前に家族で決めておくことの方が重要です。
施設費用の工面で現金化を急ぐ場合
入居一時金の支払いなど、期日が決まっている支出のために現金が必要な場合は、買取という方法があります。不動産会社が直接買い主になるため、買い手を探す期間が不要で、引き渡しまでの期間を短縮できます。
ただし、買取価格は仲介で売る場合の相場より低くなるのが一般的です。「早さ」と「価格」のどちらを優先するかの判断になります。仕組みと相場観については「マンションの買取とは?仲介との違い・相場・流れと損しない会社の選び方」で解説しています。
7. 実家のマンションを売ると、実際にいくら残るのか
売却価格がそのまま手元に入るわけではありません。ここでは、都心の実家マンションが1億円で売れた場合を例に、手元に残る金額を試算します。
売却にかかる費用の一覧
| 費目 | 金額の目安 | 備考 |
|---|---|---|
| 仲介手数料(上限額) | 336万6,000円 | (1億円 × 3% + 6万円)× 1.1 |
| 印紙税 | 3万円 | 紙の売買契約書を作成する場合。契約金額5,000万円超1億円以下は令和9年3月31日までに作成される契約書に適用される軽減措置による。電子契約のみの場合、印紙税は原則として課税されません(電磁的記録は文書に含まれないため) |
| 抵当権抹消登記 | 約2万円 | 登記簿に抵当権が残っている場合(完済していても抹消登記が未了なら必要) |
| 残置物の処分・遺品整理 | 20万〜60万円 | 当社推計。物量による |
| ハウスクリーニング | 5万〜15万円 | 当社推計。任意 |
| 合計 | 約365万〜415万円 | 譲渡所得税を除く。抵当権抹消登記が必要な場合は約2万円を加算(登記簿に抵当権が残っているとき) |
実家の売却に固有のコスト——残置物と遺品の片づけ
住み替えの売却と違い、実家の売却では「片づけ」が大きな論点になります。「実家の処分」と聞いて多くの方が最初に思い浮かべるのも、この片づけではないでしょうか。親が長年住んだ住まいには、家具・家電・衣類・書類・写真・仏壇などが残っています。
- 物量が読めません。押し入れや納戸の中身は、開けてみないと分かりません
- 家族の合意が要ります。何を残し、何を処分するかは、きょうだい間で意見が分かれやすい部分です
- 時間がかかります。遠方に住んでいる場合、片づけのために何度も足を運ぶことになります
- 仏壇・神棚は専門の対応が必要です。閉眼供養などの手配が必要になる場合があります
POINT 片づけは売却活動と並行して進められます。「全部片づけてから査定を」と考えて何年も止まってしまうケースをよく見かけますが、査定は残置物がある状態でも可能です。むしろ、売却の見通しが立ってから片づけの計画を立てた方が、進みやすくなります。
【シミュレーション】1億円で売れた場合の手取り
| 項目 | 金額 |
|---|---|
| 売却価格 | 100,000,000円 |
| 仲介手数料(上限) | −3,366,000円 |
| 印紙税 | −30,000円 |
| 残置物処分・ハウスクリーニング | −500,000円(想定) |
| 諸費用合計 | −3,896,000円 |
| 手取り(譲渡所得税を除く) | 96,104,000円(紙契約の場合の一例) |
このほかに、売却益が出ている場合は譲渡所得税・住民税がかかります。ただし第2章で見たとおり、親が住まなくなってから3年後の年末までであれば、3,000万円特別控除を使える可能性があります。譲渡所得の計算方法と税額の試算は「マンション売却の税金はいくら?譲渡所得・取得費・軽減税率で試算」をご覧ください。
注意 実家の売却では、取得費が分からないことがよくあります。親が何十年も前に購入した物件で、売買契約書が見つからないケースです。取得費が分からない場合には、売却価格の5%相当額を概算取得費として用いることができます(国税庁 No.3258)。ただしこれに頼ると、1億円の売却なら取得費500万円として計算されるため、譲渡所得が大きく膨らみます。 購入時の資料を探すことは、税負担に直結します。親が元気なうちに確認しておくべき項目です(第8章)。
仲介手数料が無料だと、手取りはいくら変わるか
上の試算で最も大きい費用は、仲介手数料の336万6,000円です。ここは会社選びによって変えられる部分です。
グローバルトラスト不動産の「ゼロチュー売却」では、次のようになります。
| 法定上限額で計算した場合 | 当社が買主を見つけた場合 | 他社が買主を見つけた場合 | |
|---|---|---|---|
| 仲介手数料 | 336万6,000円 | 0円 | 171万6,000円((1億円 × 1.5% + 6万円)× 1.1) |
| 手取り(他の諸費用差引後) | 96,104,000円 | 99,470,000円 | 97,754,000円 |
| 差額 | — | +336万6,000円 | +165万円 |
注意 上の表は譲渡所得税を考慮していない金額です。仲介手数料は譲渡費用に当たるため、手数料が下がるとその分だけ譲渡所得が増えます。売却益に課税されるケースでは、差額のすべてが手元に残るわけではありません。実際の手取りは、取得費・所有期間・適用できる特例によって変わります。
実家の売却は、親の施設費用や医療費の原資になることが多い性質のお金です。手数料の差は、親のために使える金額の差になります。
POINT 「自社で買主を見つけたときだけ0円」で、囲い込みが起きないのか。 よくいただくご質問です。当社は、この手数料の設計にかかわらず、契約形態を問わずレインズに登録し、他社経由の買主も同じ条件でお受けします。他社が買主を見つけた場合も、仲介手数料は(売却価格×1.5%+6万円)×消費税です。囲い込みについては第9章で詳しく説明します。
仕組みの詳細は「不動産売却の仲介手数料が無料になる仕組み」、計算方法は「仲介手数料の計算方法」で解説しています。
手取りの試算をご希望の方へ
上記は一般的な前提での試算です。実際の金額は、物件の査定価格・取得費の有無・所有期間・適用できる特例によって変わります。
当社では、査定価格と仲介手数料・売却に伴う諸費用をもとに、税額を除いた概算手取り額をご案内できます。譲渡所得税の税額計算や3,000万円特別控除などの適用可否については、税理士または所轄の税務署へご確認ください。
お電話でのご相談はこちら
TEL: 03-6712-5218
受付時間:10:00〜19:00/火・水を除く
無料査定のお申し込みはこちら 無料査定を依頼する
8. 親が元気なうちにやっておく5つのこと
売る・売らないを決める前に、やっておくべきことがあります。資料や登記の確認は後からでもできますが、親の意向を聞いておくことだけは、意思能力があるうちにしかできません。売却しないと決めた場合でも、無駄にはなりません。
① 名義と権利関係を確認する
まず、実家が誰の名義になっているかを登記簿(登記事項証明書)で確認します。法務局の窓口やオンラインで取得できます。
確認すべき点は次のとおりです。
- 単独名義か、共有名義か。親と亡くなった配偶者の共有のままになっているケースは珍しくありません
- 過去の相続登記が済んでいるか。祖父母の名義のまま残っていると、売却の前に相続登記が必要になります
- 抵当権が残っていないか。ローンを完済していても、抹消登記をしていないと登記簿に残ったままです
名義に問題が見つかった場合、その解消には時間がかかります。売ると決めてから調べ始めると、間に合わないことがあります。
② 購入時の資料を探す
これは税額に直結します。第7章でも触れたとおり、購入時の資料が見つからず取得費を確認できない場合は、売却価格の5%相当額を概算取得費として用いることができます。ただし、そうすると譲渡所得が大きく膨らみます。
探すべき資料は次のとおりです。
- 売買契約書・重要事項説明書
- 領収書(仲介手数料・登記費用・印紙代)
- 住宅ローンの金銭消費貸借契約書
- リフォーム・設備更新の際の工事請負契約書と領収書(取得費に加算できる場合があります)
親に聞けるうちに聞いてください。どこにしまったかを知っているのは親だけ、ということがよくあります。
③ 親の意向を聞いて、記録に残す
「実家をどうしたいか」を、親自身の口から聞いておきます。このとき大切なのは、売却を前提にしないことです。
- 実家に戻りたいと思っているか
- 誰かに引き継いでほしいという希望があるか
- 売ってもよいと考えているか。その場合、代金をどう使ってほしいか
- 家財や仏壇について、どうしてほしいか
「売らない」という意向も、立派な結論です。重要なのは、それを家族が把握していることです。親の意思能力が失われた後、家族が「本人はどうしたかっただろうか」と悩むことを防げます。
可能であれば、話した内容を書き留めて、きょうだいで共有しておくことをおすすめします。
④ きょうだいで方針を共有する
実家をめぐるトラブルでよくある原因は、情報の非対称です。近くに住むきょうだいだけが状況を知っていて、遠方のきょうだいが知らない、という状態が不信を生みます。
- 実家の現状(空き家か、誰が管理しているか、費用を誰が払っているか)
- 親の意向
- 選択肢と、それぞれのメリット・デメリット
- おおよその資産価値
これらを全員が同じ情報として持っている状態を作ってください。査定書は、この話し合いの共通の土台として役に立ちます。「いくらの資産の話をしているのか」が分かって初めて、現実的な議論ができます。
⑤ 住民票と各種手続きの扱いを確認する
施設に入所する際、住民票を施設に移すかどうかという判断が出てきます。これは介護保険の取り扱いや、税の特例の判断に関わることがあります。
注意 住民票を移した日そのものが、3,000万円特別控除の期限(住まなくなった日から3年後の年末)の起算日になるわけではありません。第2章で見たとおり、起算点は「その家に実際に住まなくなった日」です。住民票の異動日と実際に住まなくなった日がずれている場合は、税務署または税理士にご確認ください。
この点は不動産会社が判断できる領域ではありません。入所先の施設、市区町村の介護保険担当窓口、そして税の取り扱いについては所轄の税務署または税理士にご確認ください。本記事では「確認が必要な項目である」ことをお伝えするにとどめます。
9. 遠方に住んでいても実家は売れる|行かずに進む工程と囲い込み対策
実家が遠方にあり、頻繁に行けない——これは実家売却でよくある状況です。結論から言えば、遠方でも売却は可能です。ただし、押さえておくべき点があります。
現地に行かなくても進められること
- 査定:物件資料と現地調査で対応できます。所有者の立ち会いは必須ではありません
- 媒介契約:郵送でのやりとりが可能です
- 管理組合・管理会社への届出:所有者の連絡先変更などの手続きは、通常は郵送等で対応できます
- 販売活動:不動産会社が対応します。空き家であれば、内見のたびに現地へ行く必要はありません(鍵の預かり方や立ち会いの要否は、依頼する会社との取り決めによります)
- 売買契約:買主・売主が別々に契約書へ署名押印する「持ち回り契約」という方法があります
- 決済・引き渡し:司法書士が本人確認を行いますが、遠方の場合の対応方法は事前に相談できます
空き家であれば、少なくとも内見の日程調整の面では進めやすくなります。居住中の物件と違って日程を合わせる必要がなく、生活感がない分だけ買主に見てもらいやすい面もあります。ただし、管理が行き届いていない状態が続くと室内の印象は悪くなるため、空き家であることが常に有利に働くわけではありません。
行かないと進まないこと
- 残置物の確認と片づけの方針決め:何を残すかは家族にしか決められません
- 鍵の引き渡し:郵送も可能ですが、最初の1回は現地確認をおすすめします
- 室内の状態の最終確認:写真だけでは分からない傷み・においなどは、一度は現地で見ておくと売却後のトラブルを避けやすくなります
「囲い込み」は、遠方でも売主自身が確認できる
遠方の売却で注意したいのは、販売状況が見えにくいことです。近隣に住んでいれば広告の出方や現地の様子である程度察知できますが、遠方だとそれができません。
ただし、売主が自分で確かめる方法があります。レインズ(不動産流通機構)には売主専用の画面があり、自分の物件の取引状況が、いま「公開中」「書面による購入申込みあり」「売主都合で一時停止中」のどれになっているかを、売主自身が確認できます。アクセスに必要なURL・IDは、登録時に宅建業者から交付される登録証明書に記載されています。
POINT 遠方に住んでいても、取引状況は自分で確認できます。自分は売却活動を続けているつもりなのに「売主都合で一時停止中」と表示されている、といった食い違いがないかを、ときどき見ておいてください。
対策としては、次の点を確認してください。
- 登録証明書を受け取り、売主専用画面で取引状況を自分の目で確かめる
- 一般媒介契約には、レインズ登録の法律上の義務がありません(義務があるのは専任媒介・専属専任媒介)。一般媒介で依頼するなら、レインズに登録する方針かどうかを契約前に確認しましょう。当社は契約形態を問わずレインズに登録し、他社経由の買主も同じ条件でお受けしています
- 問い合わせ件数・内見件数が報告されているか。数字が出てこない場合は要注意です
- 他社経由の買主も受け入れる方針かを、契約前に明言してもらう
さらに詳しく知りたい方は、次の記事をご覧ください。
- 囲い込みの仕組み、レインズのステータス管理機能の詳細、2025年1月から始まった取引状況の登録義務化、媒介契約の種類ごとの違い:「不動産の囲い込みとは?損する仕組み・見破り方・2025年規制を宅建士が徹底解説」
- 会社選びの基準そのもの:「不動産会社の選び方|売却で失敗しない7つの判断基準」
なお、売却全体の流れを一通り確認しておきたい場合は「不動産売却の流れ10ステップ完全ガイド」が参考になります。実家がいまどの程度の価格帯にあるのかは、「【2026年】東京23区の中古マンション価格はどうなる?」で市況の全体像を確認できます。
遠方でも、まずはご相談ください
「現地に行けないから動けない」と止まってしまっている方は少なくありません。査定も、ご相談も、お電話とオンラインで進められます。まずは実家がいくらで売れるのかを把握するところから始めてみてください。
お電話でのご相談はこちら
TEL: 03-6712-5218
受付時間:10:00〜19:00/火・水を除く
無料査定のお申し込みはこちら 無料査定を依頼する
10. よくある質問
Q1. 親が認知症でも実家を売れますか?
意思能力が失われている場合、本人自身による通常の売買契約はできません。親族であるというだけでは、家族が代理することもできません。事前に有効な任意後見契約や信託などを整えていない場合は、本人の判断能力に応じて法定後見制度の利用を検討することになります。法定後見で、後見人が本人に代わって売る場合、または保佐人・補助人が不動産を処分する代理権にもとづいて売る場合は、家庭裁判所の処分許可を別途得なければなりません(民法859条の3)。認知症の診断を受けていても、意思能力が保たれていると判断されれば本人が売却できる場合もあります。まずは主治医と司法書士にご相談ください。
Q2. 施設に入った親の家は、いつまでに売れば税金が有利ですか?
親が住まなくなった日から3年を経過する日の属する年の12月31日までが一つの区切りです。この期限内に、原則として引き渡しまで終える前提で進めれば、居住用財産の3,000万円特別控除を使える可能性があります(国税庁「No.3302」)。たとえば2026年3月に入所した場合、2029年12月31日が期限です。
税務上の「譲渡した日」は原則として引き渡した日で判断されるため、年末ぎりぎりに契約して引き渡しが翌年になると、期限に間に合わないおそれがあります。契約日と引渡日が年をまたぐ場合の扱いや、個別の適用可否は、税務署または税理士にご確認ください。
Q3. 実家がマンションだと、相続空き家の3,000万円控除は使えないのですか?
原則として使えません。この特例の要件に「区分所有建物登記がされている建物でないこと」があり、分譲マンションは区分所有建物として登記されているためです(国税庁「No.3306」)。なお、親が老人ホーム等に入所していた場合に入所前の自宅を対象にできる特則(国税庁「No.3307」)もありますが、この特則の対象家屋にも同じ「区分所有建物登記がされている建物でないこと」の要件があるため、結論は変わりません。あわせて「昭和56年5月31日以前に建築されたこと」「売却代金が1億円以下であること」という要件もあります。また、この特例が適用されるのは現行法では2027年(令和9年)12月31日までの譲渡です。そのためマンションの実家では、親の生前に売却して居住用財産の3,000万円特別控除を使う道の重要性が、戸建てより相対的に高くなります。ただし相続まで待つ場合には取得費加算や小規模宅地等の特例など別の制度があり、有利不利は個別事情で変わります。
Q4. 実家を空き家のままにしていると固定資産税は上がりますか?
分譲マンションの一室であれば、まず上がりません。固定資産税が上がるのは、特定空家または管理不全空家として市区町村長から勧告を受け、敷地の住宅用地特例(200㎡以下の部分は課税標準6分の1)が解除された場合です。マンションの敷地は区分所有者全員の共有で、建物全体が住宅として使われている限り特例は維持されます。ただしマンションには、税とは別に管理費・修繕積立金という毎月の固定費が発生し続けます。
Q5. 成年後見の手続きは、どれくらい時間がかかりますか?
最高裁判所の統計(令和7年)によると、後見開始等の審理期間は2か月以内が約71.1%、4か月以内が約93.8%です。ただしこれは後見開始等の審判までの期間です。後見人が本人に代わって売る場合や、保佐人・補助人が不動産を処分する代理権にもとづいて売る場合には、居住用不動産の処分許可が別の手続きとして追加で必要になります。その後に査定・販売活動・契約・引き渡しが続くため、売却完了までの全体では相応の期間を見込む必要があります。
Q6. 実家の処分を考えています。片づけはどこまで済ませてから売却すべきですか?
全部を片づけてから、と考える必要はありません。査定は残置物がある状態でも受けられますし、片づけは売却活動と並行して進められます。「実家の処分」でよくある失敗は、片づけが終わらないまま何年も判断が止まることです。まず売却の見通しを立ててから、引き渡し日を目標に片づけの計画を組むほうが進みます。なお、きょうだいで意見が分かれている場合も、査定額と年間の維持コストという共通の数字があると議論の土台がそろいます。
Q7. 親が施設から戻ってくるかもしれません。売っても大丈夫ですか?
戻る可能性があるなら、急いで売る必要はありません。ただし、持ち続ける間もコストは発生します。判断の目安は3つあります。入所が一時的なものか長期のものか、医師や施設から在宅復帰の見込みをどう説明されているか、仮に退所した場合に同居や住み替えという選択肢があるか。この3点を確認してください。「戻る」も「売る」も選べなくなる前に、家族で方針を決めておくことが重要です。
Q8. 遠方に住んでいますが、実家を売却できますか?
可能です。査定・媒介契約・販売活動は郵送とオンラインで進められ、売買契約も持ち回り契約という方法があります。空き家であれば、内見のたびに現地へ行く必要はありません(鍵の預かり方や立ち会いの要否は、依頼する会社との取り決めによります)。遠方では販売状況が見えにくくなりますが、レインズの「売主専用画面」で売主自身が取引状況を確認できます。アクセスに必要なURL・IDは登録証明書に記載されています。なお一般媒介契約には、レインズ登録の法律上の義務がありません。その場合は登録する方針かどうかを契約前に確認してください。あわせて、問い合わせ件数・内見件数の報告を受けられる会社を選んでください。
11. まとめ|実家の判断に「まだ早い」はない
最後に、本記事の要点を整理します。
- 空き家になった実家マンションには、年間おおよそ52万〜72万円(遠方で管理を委託するなら85万円程度まで)のコストがかかり続けます。管理費と修繕積立金は、住んでいなくても止まりません
- 売却の判断には2つの期限があります。ひとつは「親が住まなくなってから3年を経過する日の属する年の12月31日」という税制上の期限。もうひとつは日付では来ない、親の意思能力です
- 実家がマンションの場合、相続を待つと相続空き家の3,000万円特別控除が原則使えません(区分所有建物登記の要件)。戸建てとは判断の重さが異なります
- 本人が意思能力を欠いた状態で行った売買契約は無効になります(民法3条の2)。法定後見で成年後見人等が選任されても、居住用不動産の売却には家庭裁判所の許可が別途必要です(民法859条の3)
- 成年後見の申立ての36.3%が「不動産の処分」を動機に含んでいます。審理期間は2か月以内が約71.1%、4か月以内が約93.8%ですが、処分許可と販売期間はこれに含まれません
- 空き家放置による固定資産税の増加(住宅用地特例の解除)は、マンションの一室では現実的にほぼ起きません。マンションのリスクは税ではなく毎月の固定費です
- 京都市の空き家税は令和12年度課税開始予定で、まだ始まっていません。現時点で東京都に同じ税は施行されておらず、施設入所による一時的な非居住は、京都市でも所有者からの申請により減免の対象とされています
売ることを勧める記事ではありません。「売らない」「貸す」「戻れるようにしておく」——どれも正当な結論です。
ただし、親本人が自ら意思決定し、幅広い選択肢から備えを選べるのは、意思能力があるうちです。判断を先送りしている間に選べる道が狭まっていく、というのは実務上よく起きることです。
まずは実家がいくらの資産なのかを把握し、家族で情報をそろえるところから始めてください。それは売却の準備ではなく、判断の準備です。
実家の売却でお困りなら、グローバルトラスト不動産へ
グローバルトラスト不動産は、渋谷区を拠点に、渋谷区・港区・目黒区・千代田区・中央区・品川区・世田谷区・杉並区の都心エリアの不動産売買を専門としています。
- ゼロチュー売却 — 当社が買主を見つけた場合は売主の仲介手数料が0円、他社が買主を見つけた場合は相場の約半額((売却価格×1.5%+6万円)×消費税)
- 囲い込みをしないオープンな売却 — 契約形態に関わらずレインズ(国土交通大臣が指定する不動産流通機構。不動産会社が売り物件の情報を共有する仕組み)に登録し、他社からの買主紹介も受け付けます
- 業界経験者による対応 — 大手不動産会社などで経験を積んだ担当者が、少数精鋭で一人ひとりのお客様に対応します
「親が施設に入って実家が空いている」「売るかどうかはまだ決めていないが、いくらになるか知りたい」「きょうだいで話し合う材料がほしい」。そうした段階でのご相談を歓迎します。
売却をお決めになる必要はありません。遠方にお住まいの方も、お電話とオンラインで対応いたします。
お電話でのご相談はこちら
TEL: 03-6712-5218
受付時間:10:00〜19:00/火・水を除く
お問い合わせフォームはこちら お問い合わせフォームへ
無料売却査定のお申し込みはこちら 無料売却査定を申し込む
【関連記事】
- 相続したマンションを売却する全手順|相続登記義務化から税金・手数料まで完全ガイド
- 【2026年】東京23区の中古マンション価格はどうなる?最新データで読み解く市況と売り時
- マンションの買取とは?仲介との違い・相場・流れと損しない会社の選び方
- 不動産売却の流れ10ステップ完全ガイド
本記事の参照データ・出典一覧(30件)——公的資料・法令・当社推計の算定根拠を一覧で示しています(クリックで開く)
| データ | 出典 | 時点 | 集計方法 |
|---|---|---|---|
| 月/戸当たり管理費の平均 11,503円(駐車場使用料等からの充当額を除く) | 国土交通省「令和5年度マンション総合調査結果〔概要編〕」 | 令和5年度(令和6年6月公表) | 公表値を引用。年額は当社が12倍して算出 |
| 月/戸当たり修繕積立金の平均 13,054円(駐車場使用料等からの充当額を除く) | 国土交通省「令和5年度マンション総合調査結果〔概要編〕」 | 令和5年度(令和6年6月公表) | 公表値を引用。年額は当社が12倍して算出 |
| 修繕積立金の段階増額積立方式に関する考え方 | 国土交通省「マンションの修繕積立金に関するガイドライン」(平成23年4月策定・令和6年6月改定) | 令和6年6月改定 | 公表情報を引用 |
| 東京都の空き家数 896,500戸・空き家率10.9%(平成30年は809,900戸・10.6%)/総住宅数8,201,400戸 | 東京都「令和5年住宅・土地統計調査 東京都の概要(確報)」 | 令和5年10月1日現在(確報) | 公表値を引用 |
| 全国の空き家数 900万2千戸・空き家率13.8% | 総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計」 | 令和5年10月1日現在(確報集計・令和6年9月25日公表) | 公表値を引用 |
| 空家等対策の推進に関する特別措置法の令和5年改正(令和5年6月14日公布・令和5年12月13日施行)/管理不全空家の新設/勧告による住宅用地特例の解除/国による空家の管理指針の告示 | 国土交通省「空家等対策の推進に関する特別措置法の一部を改正する法律(令和5年法律第50号)について」 | 令和5年12月13日施行 | 公表資料を引用 |
| 空家法の最終改正(令和8年9月3日/第16次地方分権一括法にともなう改正)/基本指針・ガイドラインの最終改正日 | 国土交通省「空家等対策の推進に関する特別措置法関連情報」 | 同ページの最終更新 令和8年9月3日(2026年9月4日取得) | 公表情報を確認。管理不全空家・特定空家の枠組みが維持されていることを、同日最終改正のガイドライン原文で確認 |
| 空家法上の「空家等」は建築物(一棟)単位で判断されること/長屋等の一部の住戸が空室の建築物は「法に規定する空家等以外」として整理されていること | 国土交通省「空家等に関する施策を総合的かつ計画的に実施するための基本的な指針」(最終改正 令和8年9月3日)/同「管理不全空家等及び特定空家等に対する措置に関する適切な実施を図るために必要な指針(ガイドライン)」(最終改正 令和8年9月3日) | 令和8年9月3日 | 告示・ガイドラインの原文を引用 |
| 住宅用地特例(200㎡以下の部分は課税標準6分の1、200㎡超の部分は3分の1)/解除の対象は敷地 | 国土交通省 改正法概要資料 | 令和5年12月13日施行 | 公表資料を引用 |
| 京都市 非居住住宅利活用促進税の課税開始時期(令和12年度課税開始予定・令和11年度から1年延期)/免税点30万円(当初5年間は100万円)/税率/減免事由(入院・介護施設への入所等)/課税免除(賃貸・売却予定)/徴収猶予 | 京都市「非居住住宅利活用促進税について<令和12年度課税開始予定>」 | 2026年8月21日時点のページ情報 | 公表情報を引用 |
| 成年後見関係事件の申立件数43,159件/審理期間の分布(2か月以内71.1%・4か月以内93.8%)/申立ての動機(不動産の処分15,502件・36.3%)/鑑定実施率3.4%・費用10万円以下85.8% | 最高裁判所事務総局家庭局「成年後見関係事件の概況 ―令和7年1月〜12月―」 | 令和7年1月〜12月(令和8年3月公表) | 公表値を引用。終局事件42,674件が母数(申立ての動機は複数計上) |
| 意思能力を欠く者の法律行為は無効(民法第三条の二)/保佐人の同意を要する行為(民法第十三条第一項第三号)/補助人の同意を要する旨の審判(民法第十七条第一項。対象は第十三条第一項の行為の一部に限る)/補助開始および同意権付与の審判には本人の同意が必要(民法第十五条第二項・第十七条第二項)/成年被後見人の居住用不動産の処分についての許可(民法第八百五十九条の三)/同条が保佐・補助の事務にも準用されること(民法第八百七十六条の五第二項・第八百七十六条の十第一項) | e-Gov法令検索「民法」(明治二十九年法律第八十九号) | 2026年9月時点の現行法令 | 条文を引用 |
| 居住用財産の3,000万円特別控除の適用要件(住まなくなってから3年を経過する日の属する年の12月31日まで/住まなくなった日以後の用途は問わない) | 国税庁「No.3302 マイホームを売ったときの特例」 | 公表時点の法令等 | 公表情報を引用 |
| 相続空き家の3,000万円特別控除の対象家屋の要件(昭和56年5月31日以前の建築/区分所有建物登記がされている建物でないこと/被相続人以外の居住者がいなかったこと)/適用期間は平成28年4月1日から令和9年(2027年)12月31日までの譲渡/「売却代金が1億円以下であること」という要件/相続の開始があった日から3年を経過する日の属する年の12月31日までに売ること/令和6年1月1日以後の譲渡で相続人が3人以上の場合は2,000万円 | 国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」 | 公表時点の法令等 | 公表情報を引用 |
| 老人ホーム等に入所していた場合の被相続人居住用家屋の特則(要介護認定もしくは要支援認定等を受けて一定の老人ホーム等に入所していた場合、入所前の自宅を被相続人居住用家屋として扱えること/特則の対象家屋にも「区分所有建物登記がされている建物でないこと」の要件があること) | 国税庁「No.3307 被相続人が老人ホーム等に入所していた場合の被相続人居住用家屋」 | 令和7年4月1日現在法令等(2026年9月5日取得) | 公表情報を引用 |
| 小規模宅地等の特例のうち特定居住用宅地等(80%減額)は、被相続人が老人ホーム等に入所した後に「事業の用または新たに被相続人等以外の人の居住の用に供された場合」は対象外となること/別区分として貸付事業用宅地等(50%減額)があること | 国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」 | 公表時点の法令等 | 公表情報を引用 |
| 東京23区内の小規模住宅用地に係る都市計画税の2分の1軽減 | 東京都主税局「固定資産税・都市計画税(土地・家屋)」 | 令和8年度時点 | 公表されている計算例に基づき当社が推計に反映 |
| 資産の「譲渡の日」は原則として買主に引き渡した日。売買契約などの効力発生の日に譲渡があったものとして申告することもできること | 国税庁「No.3102 譲渡所得の申告期限」 | 令和7年4月1日現在法令等 | 公表情報を引用 |
| 取得費が分からない場合に売却価格の5%相当額を取得費とすることができること(強制ではない) | 国税庁「No.3258 取得費が分からないとき」 | 令和7年4月1日現在法令等 | 公表情報を引用 |
| 印紙税の軽減措置(契約金額5,000万円超1億円以下は3万円/平成26年4月1日から令和9年3月31日までに作成される契約書) | 国税庁「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」 | 令和8年4月1日現在法令等 | 公表情報を引用 |
| 専任媒介契約を締結したときの指定流通機構(レインズ)への登録義務(宅地建物取引業法第34条の2第5項)/登録した宅建業者は登録を証する書面を遅滞なく依頼者に引き渡す義務(同条第6項)/一般媒介契約にはこの法定の登録義務がないこと | e-Gov法令検索「宅地建物取引業法」(昭和二十七年法律第百七十六号) | 2026年9月時点の現行法令 | 条文を引用 |
| レインズのステータス管理機能(平成28年1月導入・「公開中」「書面による購入申込みあり」「売主都合で一時停止中」の3区分)/売主は登録証明書記載のURL・ID・PWで売主専用画面にアクセスできること/令和7年(2025年)1月1日から宅建業者にレインズへの取引状況の登録を義務付け(令和6年6月の宅地建物取引業法施行規則改正)/令和7年1月4日から登録証明書に二次元コードを記載 | 国土交通省「不動産取引の適正化に向けた取組(レインズ)」/同 報道発表「レインズの機能強化について、物件の売主向けのリーフレットを作成しました!」(令和6年12月24日) | 令和7年1月1日施行(2026年9月4日取得) | 公表情報を引用 |
| 定期建物賃貸借は公正証書による等書面によって契約をするときに限り更新がない旨を定められること(借地借家法38条1項)/その内容を記録した電磁的記録によってされたときは書面によってされたものとみなされること(同条2項)/更新がない旨の事前説明が必要で(同条3項)、賃借人の承諾を得れば電磁的方法で提供できること(同条4項)/期間が1年以上の場合の終了通知(期間満了の1年前から6か月前までの間。通知が遅れた場合はその通知の日から6か月間は終了を対抗できない)(同条6項) | e-Gov法令検索「借地借家法」/国土交通省「定期借家権に関するQ&A」 | 2026年9月時点の現行法令(Q&Aは2026年9月4日取得) | 条文および公表情報を引用(Q&AはShift_JISのページのためエンコーディングを指定して取得) |
| 給与所得者は、給与を1か所から受け源泉徴収の対象となる場合、給与所得・退職所得以外の各種所得の合計が20万円を超えるときに確定申告が必要(=20万円以下なら不要となる場合がある) | 国税庁「確定申告が必要な方」 | 2026年9月4日取得 | 公表情報を引用 |
| 電磁的記録は印紙税法上の「文書」に含まれないため、電子契約のみで作成した場合に印紙税は課税されないこと | 国税庁 質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」(関係法令通達:印紙税法第2条) | 令和7年8月1日現在の法令・通達等 | 公表情報を引用 |
| 仲介手数料の上限額(売却価格 × 3% + 6万円)× 1.1 = 1億円で336万6,000円 | 国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」(昭和45年建設省告示第1552号/最終改正 令和6年6月21日国土交通省告示第949号) | 2026年9月時点 | 告示の規定に基づき当社が計算(消費税率10%) |
| 空き家マンションの固定資産税・都市計画税の目安(年約20万〜35万円) | グローバルトラスト不動産株式会社 | 2026年9月時点 | 当社推計。時価1億円・専有面積70㎡・築20年程度の都心中古マンションで、固定資産税評価額を土地(敷地権)3,000万円・建物1,200万円と仮定し、住宅用地特例(200㎡以下は6分の1、都市計画税は3分の1)を適用して算出 |
| 火災保険・地震保険、電気・ガス・水道の基本料金、現地の管理費用(交通費または空き家管理代行)、年間保有コスト合計(近隣 年52万〜72万円/遠方で委託 年59万〜85万円) | グローバルトラスト不動産株式会社 | 2026年9月時点 | 当社推計。上記の公表統計と当社推計の合算 |
| 残置物の処分・遺品整理(20万〜60万円)、ハウスクリーニング(5万〜15万円) | グローバルトラスト不動産株式会社 | 2026年9月時点 | 当社推計。実際の金額は物量・立地・業者により異なる |
| ゼロチュー売却の手数料(自社成約0円/他社成約は相場の約半額=(売却価格×1.5%+6万円)×消費税) | グローバルトラスト不動産株式会社 | 2026年9月時点 | 自社サービスの条件 |
【最終更新日】 2026年9月4日
【免責事項】 本記事は一般的な情報提供を目的としたものであり、個別の取引・税務・法務に関する判断を保証するものではありません。記載の統計値は各公的機関が公表する調査結果であり、個別の物件・事案の状況を示すものではありません。管理費・修繕積立金の金額は全国平均であり、実際の負担額はマンションごとに異なります。固定資産税・都市計画税、火災保険料、残置物処分費用等として記載した金額は当社が一定の前提を置いて試算した目安であり、実際の金額は物件・契約内容・業者により異なります。実際の売却可能価格は査定によってご確認ください。税制および法令は変更される場合があります。当社がご案内できるのは、査定価格と仲介手数料・売却諸費用にもとづく「税額を除いた概算手取り額」までです。居住用財産の3,000万円特別控除をはじめとする各特例の適用可否、譲渡所得税の計算など税務に関する個別のご判断は、税理士または所轄の税務署にご相談ください。成年後見制度の利用、任意後見契約、家族信託の設計など法務に関する個別のご判断は、弁護士または司法書士にご相談ください。賃貸借契約の形式(普通借家・定期借家)の選択については、宅地建物取引業者または弁護士にご相談ください。火災保険の空き家時の取り扱いについては、契約中の保険会社にご確認ください。介護保険および住民票の取り扱いについては、入所先の施設および市区町村の担当窓口にご確認ください。